異母・異父の兄弟や、先に亡くなった兄弟がいるときの相続割合
兄弟姉妹が相続人になる場合、両親が同じ兄弟(全血)は2口、父母の一方だけが同じ兄弟(半血)は1口として割合を計算します。ただし、兄弟姉妹が相続人になるのは、原則として子や孫などの直系卑属も、父母・祖父母などの直系尊属もいないときです。この条件の下で法律上の配偶者もいる場合は、配偶者が全体の4分の3、兄弟姉妹全体が4分の1を相続するのが基準です。
- 兄弟姉妹が相続人になる前提を、子・孫、父母・祖父母の順で確認します。
- 半血の兄弟姉妹の法定相続分は、全血の兄弟姉妹の2分の1です。
- 配偶者の有無、先に亡くなった兄弟の子(甥・姪)の有無で計算が変わります。
- 法定相続分の数字だけで、預金や不動産の受取額が自動的に確定するわけではありません。
兄の訃報を受け、親族から「異母の弟にも同じ割合を渡すのか」と連絡が来た。戸籍や遺言書の保管場所も分からず、まず誰が相続人なのかを確認したい――そんなときは、財産の金額を割る前に家族関係を整理します。以下は制度の仕組みを理解するための計算例で、特定の相談事例や個別案件の結論ではありません。
兄弟姉妹の相続分を一度に計算しようとすると、配偶者の割合、異母・異父の区別、先に亡くなった兄弟の子の取り扱いが混ざりがちです。「相続人の順位 → 配偶者の有無 → 兄弟の単位 → 亡くなった兄弟の枝」の順に見れば、どの数字を使うのか整理できます。
兄弟姉妹が相続人になるか、先に順位を確かめる
子・孫と父母・祖父母が先順位
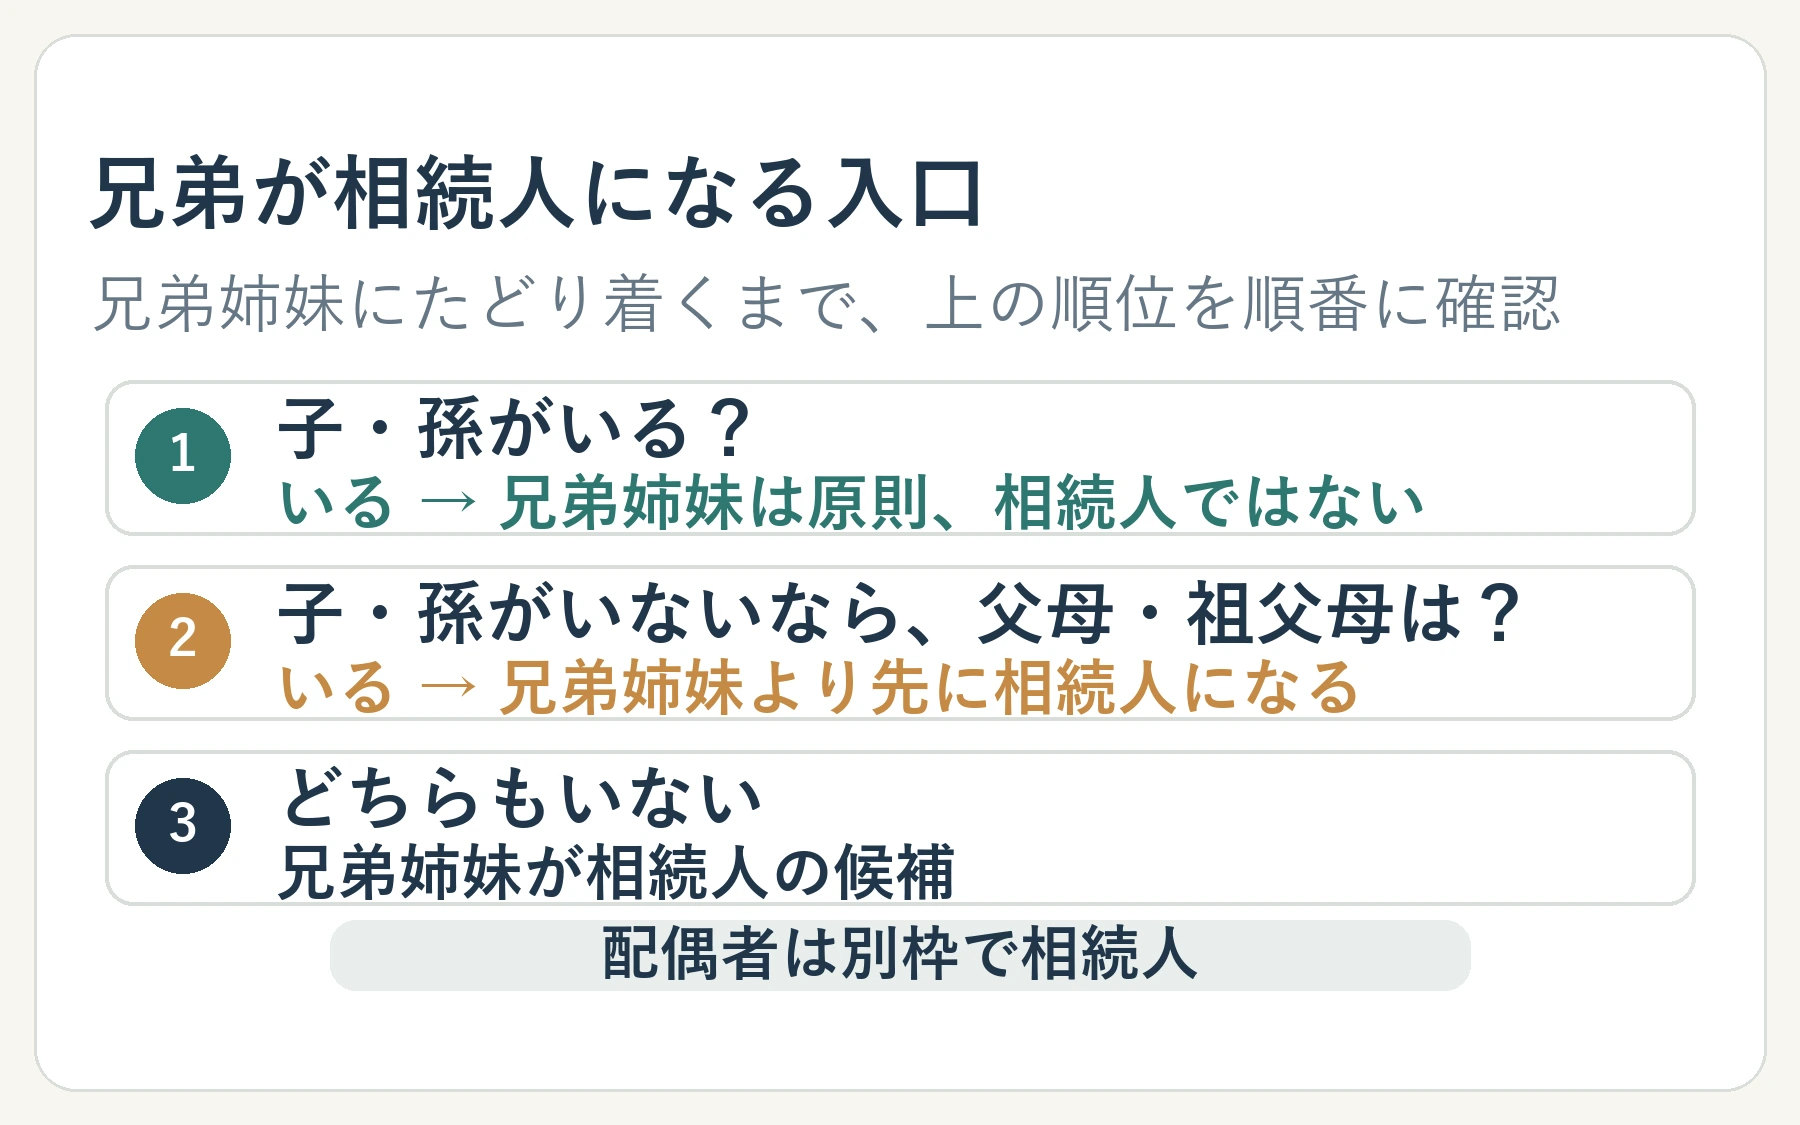
兄弟姉妹は、血族相続人の第3順位です。亡くなった人に子がいれば子が先に相続人となり、子がすでに亡くなっていて孫などがいる場合は、その直系卑属が相続人になることがあります。子や孫などがいない場合でも、父母や祖父母などの直系尊属がいれば、兄弟姉妹より先に相続します。
そのため、兄弟姉妹が相続人になるかを判断するには、単に「本人に子どもがいなかった」と確認するだけでは足りません。子・孫などの直系卑属、父母・祖父母などの直系尊属の順で確認します。法律上の配偶者は、血族相続人がいる場合も、いない場合も、相続人となる可能性があります。
相続人の順位や配偶者との割合の全体像は、兄弟姉妹が相続人になる順番と、配偶者がいる場合の基本割合でも整理しています。
全血の兄弟は2口、半血の兄弟は1口で計算する
異母・異父は、共通する親が一人の半血兄弟
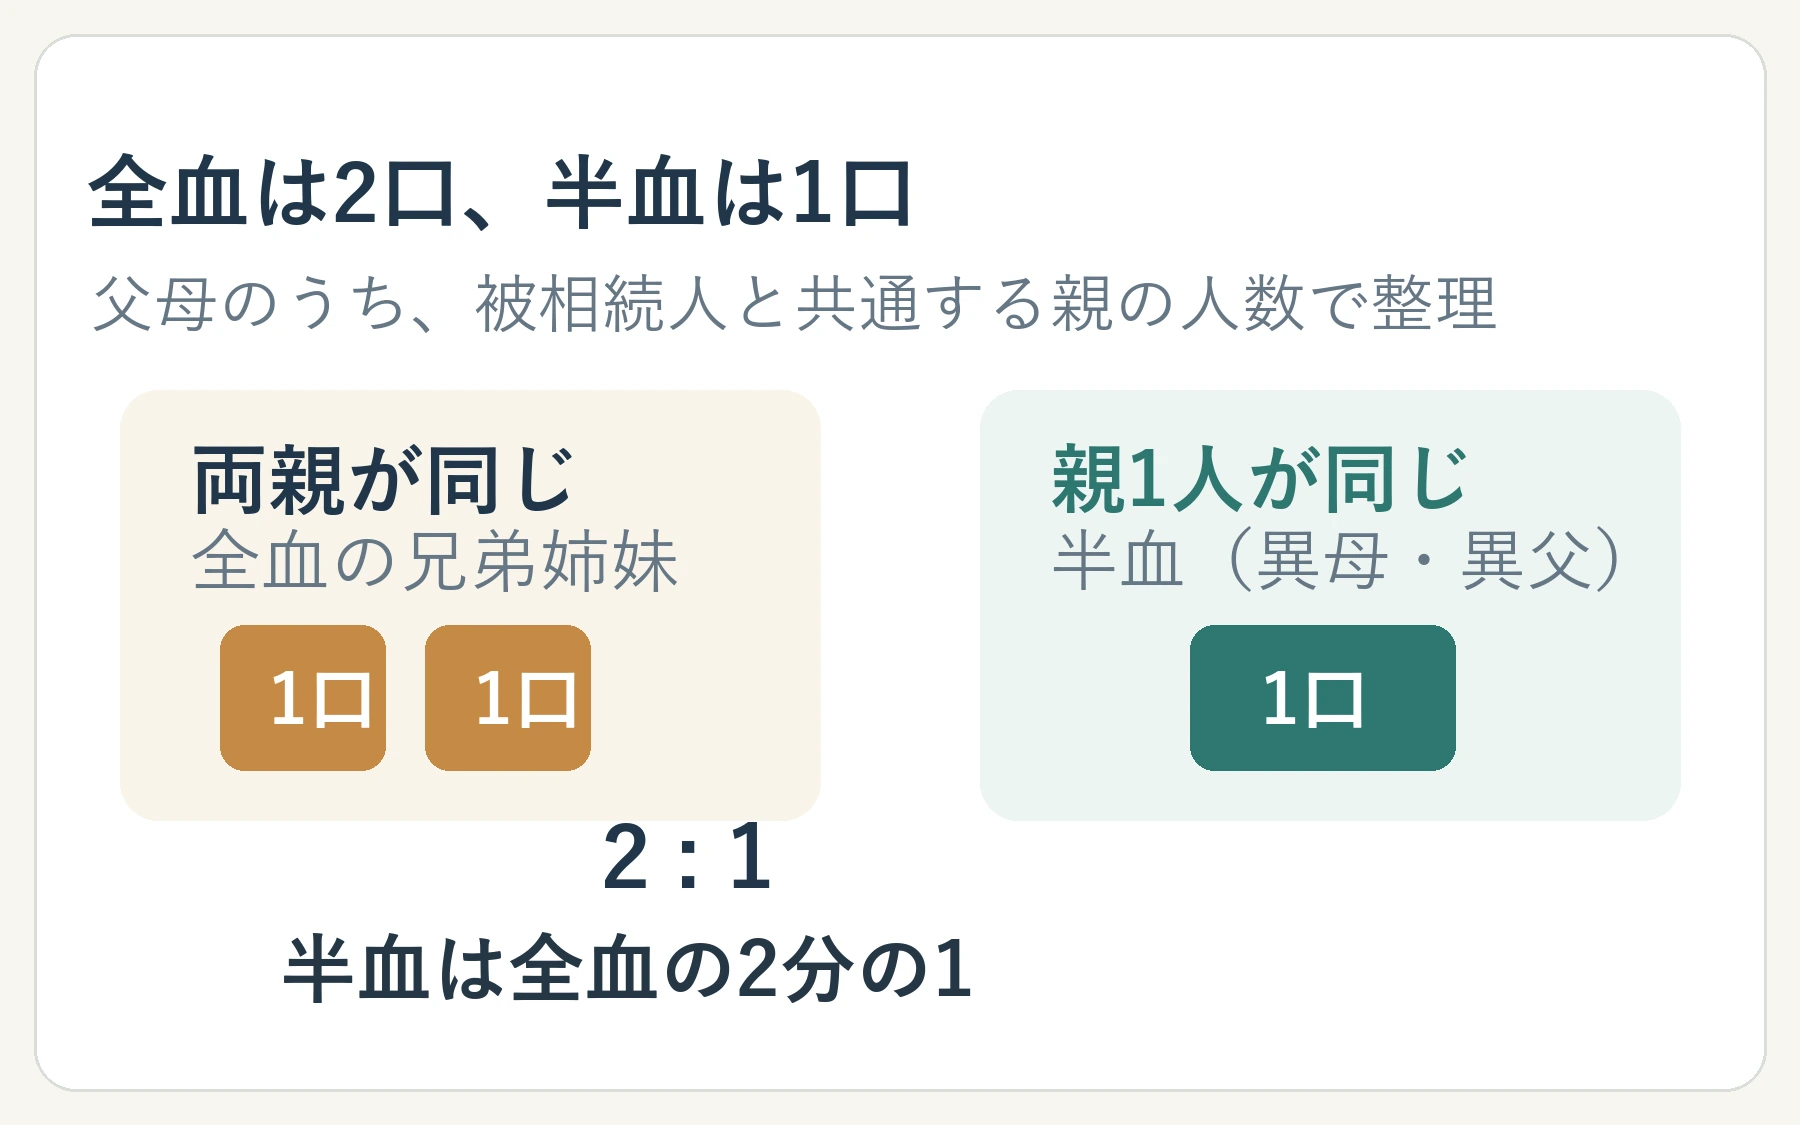
被相続人と父母の双方を同じくする兄弟姉妹を、ここでは全血の兄弟姉妹と呼びます。父または母の一方だけを同じくする兄弟姉妹は半血の兄弟姉妹で、異母兄弟・異父兄弟もこの区分に当たります。民法900条4号は、父母の一方だけを同じくする兄弟姉妹の相続分を、父母の双方を同じくする兄弟姉妹の2分の1と定めています。
割合を「口数」に置き換えると計算しやすくなります。全血1人を2口、半血1人を1口と数え、兄弟姉妹全体の枠を口数に応じて分けます。全血の兄弟が2人、半血の兄弟が2人なら、口数は2+2+1+1で合計6口です。
この4人だけが兄弟姉妹の相続人なら、配偶者がいない場合、全血は各6分の2(3分の1)、半血は各6分の1です。法律上の配偶者がいる場合は兄弟姉妹全体の枠が4分の1なので、全血は各12分の1、半血は各24分の1になります。いずれも子・孫や直系尊属がいない前提で、ほかの相続人や遺言の有無によって結論は変わります。
この説明は典型的な実親の関係をもとにした考え方です。養子縁組など法的な親子関係がある場合は、単に生物学上の親が共通かどうかだけで決まらないことがあります。戸籍に記載された親子関係や養子縁組を確認してから、全血・半血の区分を判断してください。
配偶者がいない場合の兄弟の遺産相続割合
3,000万円を全血2人・半血1人で分ける例
ここでは、子・孫などの直系卑属、父母・祖父母などの直系尊属、法律上の配偶者がいないと仮定します。相続人となる兄弟は、全血が2人、半血が1人です。遺産の価額は計算方法を示すための仮定として3,000万円を置き、税金や個別の財産評価は考慮しません。
- 全血2人はそれぞれ2口、半血1人は1口です。
- 合計は2口+2口+1口=5口です。
- 1口あたりは3,000万円÷5=600万円です。
- 全血は2口分で1,200万円ずつ、半血は1口分で600万円です。
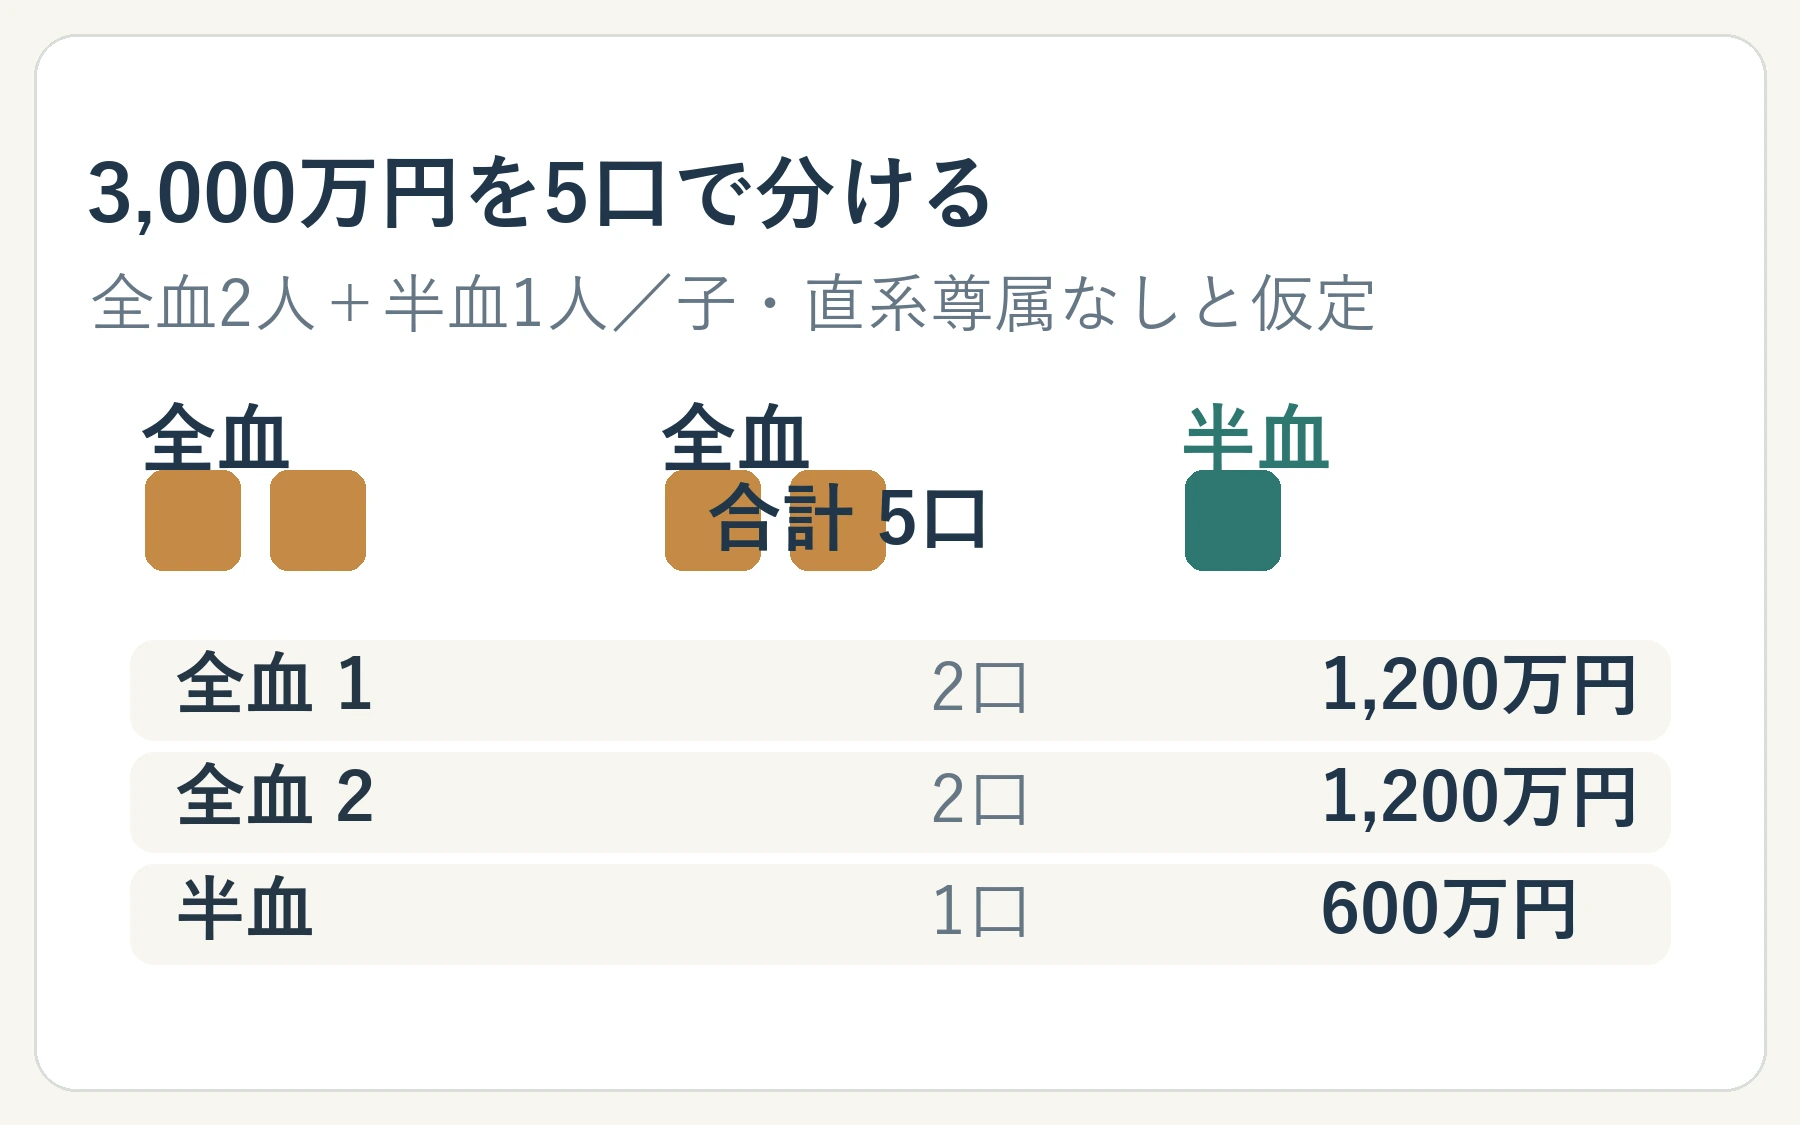
この例で重要なのは、兄弟の人数を3人として単純に3等分しないことです。全血の兄弟と半血の兄弟で法定相続分の重みが異なるため、まず単位をそろえ、その合計で遺産全体を割ります。相続人の構成が変われば、口数も1口あたりの金額も変わります。
配偶者がいる場合は、兄弟姉妹全体で4分の1
3,600万円を配偶者・全血1人・半血1人で計算
子・孫などの直系卑属と、父母・祖父母などの直系尊属がおらず、法律上の配偶者と兄弟姉妹が相続人になる場合、配偶者の法定相続分は4分の3、兄弟姉妹全体の枠は4分の1です。兄弟姉妹が複数いるときは、その4分の1をさらに兄弟姉妹ごとの単位で分けます。
仮に遺産が3,600万円、兄弟姉妹が全血1人と半血1人なら、次のようになります。
- 配偶者:3,600万円×3/4=2,700万円
- 兄弟姉妹全体:3,600万円×1/4=900万円
- 兄弟の口数:全血2口+半血1口=3口
- 全血の兄弟:900万円×2/3=600万円
- 半血の兄弟:900万円×1/3=300万円
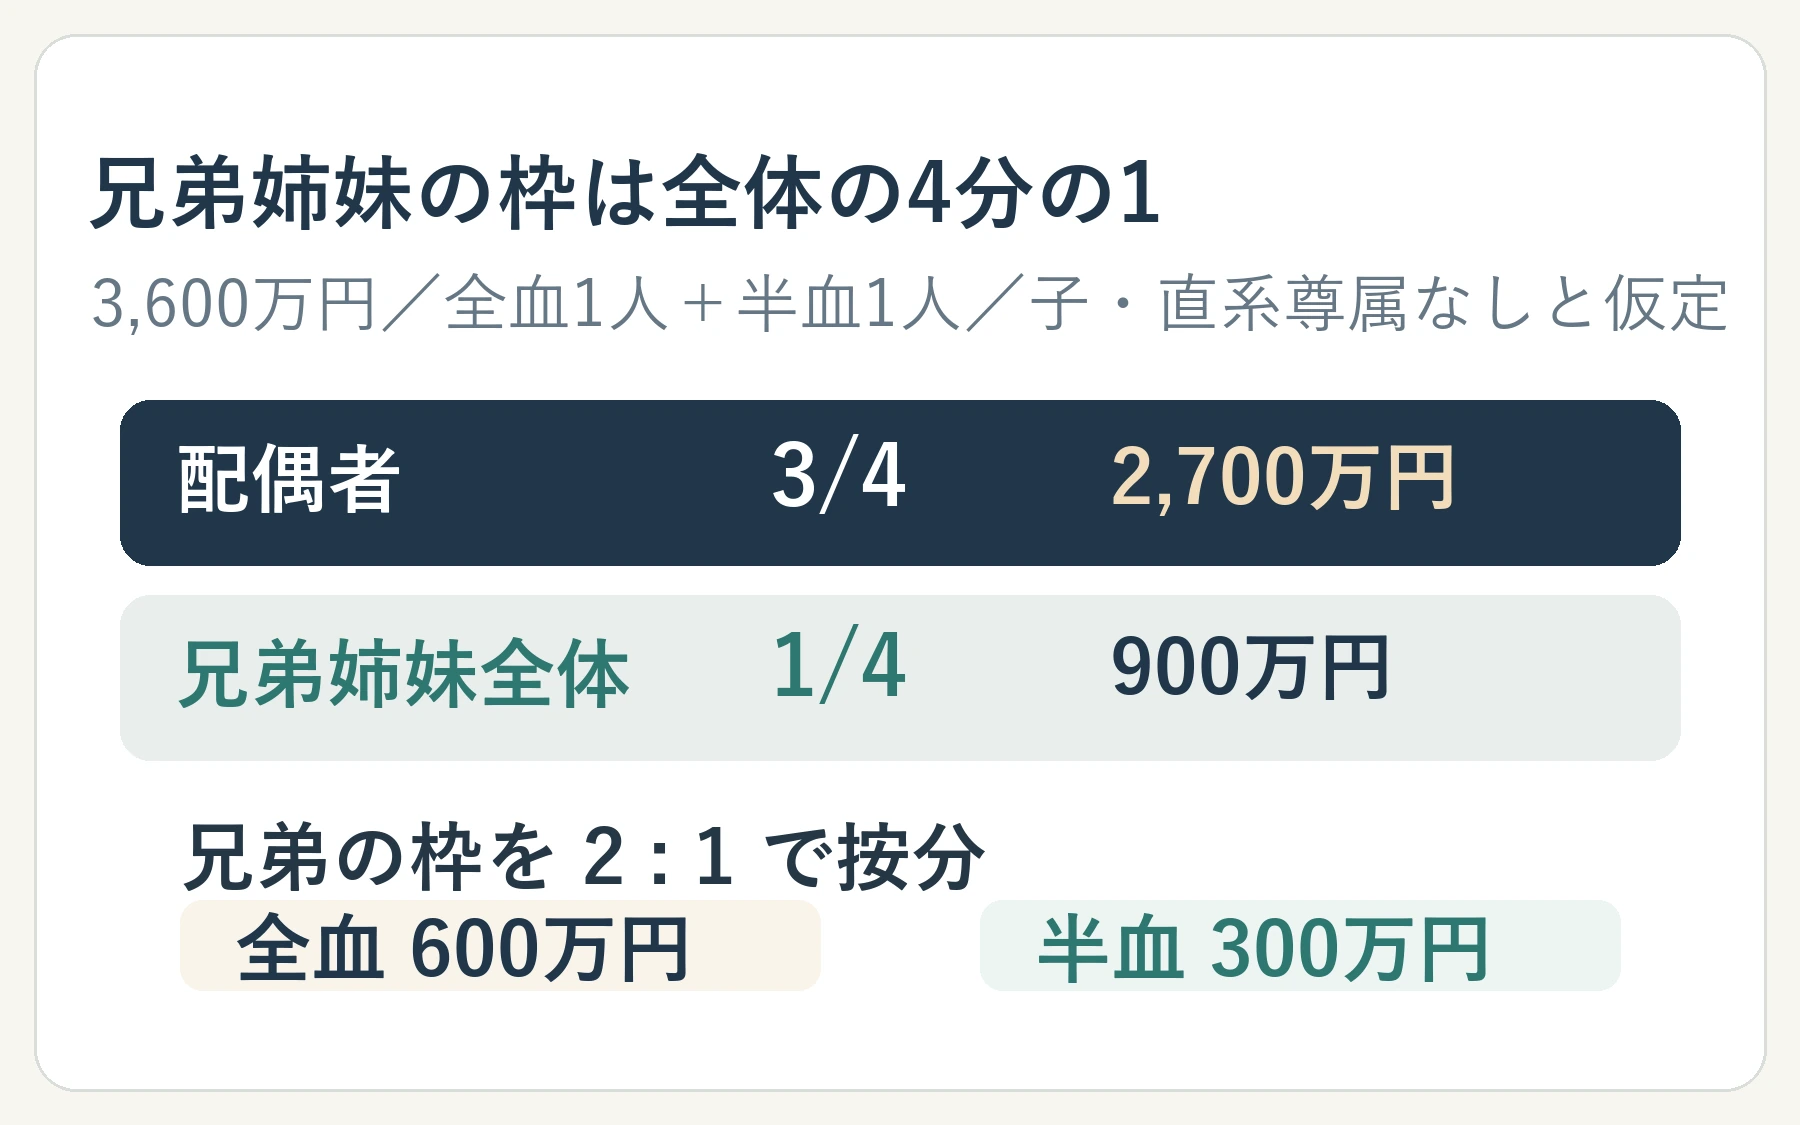
計算の順番を逆にして、遺産全体を兄弟の口数だけで割ってしまうと、配偶者がいる場合の兄弟の割合を過大に見積もります。配偶者がいるときは、まず兄弟姉妹全体の枠が4分の1になることを確認し、その枠の中を2対1などで分けるのがポイントです。
兄弟が先に亡くなっているときは、甥・姪の枝を確認する
その兄弟が受けるはずだった枠を、子が引き継ぐ
相続開始より前に、相続人となるはずの兄弟姉妹が亡くなっている場合、その兄弟姉妹に子がいれば、甥・姪が代襲相続人になることがあります。甥と姪が複数いる場合は、先に亡くなった親が受けるはずだった相続分を、その子どもたちの間で分けます。
先に亡くなった兄弟が全血か半血かも計算に関係します。たとえば全血の兄が受けるはずだった枠と、半血の姉が受けるはずだった枠は同じではありません。その姉が先に亡くなり子が2人いるなら、半血の姉の枠を子2人で分けるのが考え方の出発点です。配偶者がいるケースでは、兄弟姉妹全体の枠を出したあとに、各兄弟の単位と代襲する枝を整理します。
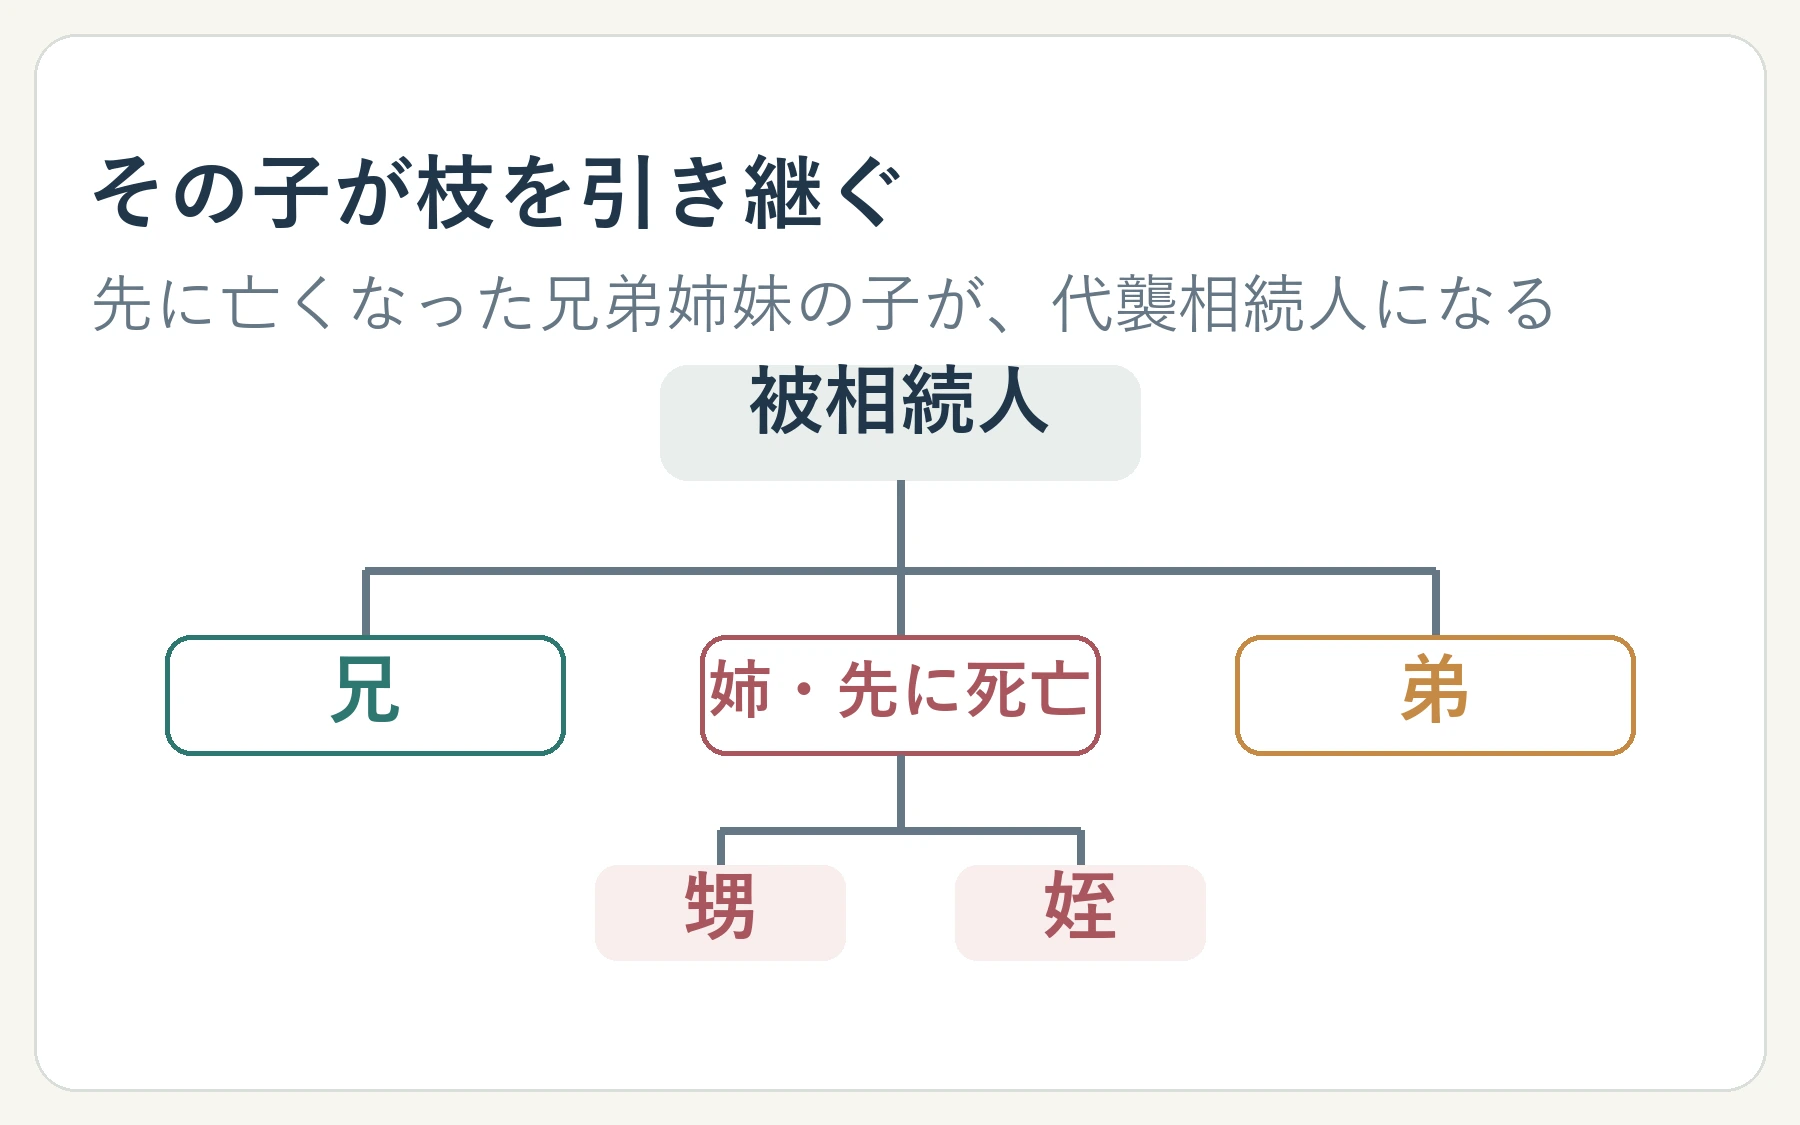
兄弟姉妹の代襲相続は、子の相続で孫・ひ孫へ続く場合とは範囲が異なり、原則として甥・姪までです。また、兄弟姉妹が相続放棄をしたことだけを理由に、その子が代わりに相続人になるわけではありません。相続放棄の申述手順や期限を確認したい場合は、兄弟の相続放棄で必要書類と期限を確認する記事をご覧ください。
法定相続分と、実際に受け取る財産は分けて考える
法定相続分は、民法が定める相続分の割合です。国税庁も、法定相続分は遺産分割で合意できない場合の持分として説明しており、必ずその割合どおりに分割しなければならないとはしていません。相続人全員が合意すれば、特定の人が不動産を取得し、別の人が預貯金を取得するなど、財産の種類に応じて分け方を決めることがあります。
そのため、「自分の法定相続分が600万円」と試算できても、預金口座に600万円が自動で振り込まれるとは限りません。不動産の評価、預貯金、借入金、遺言、相続放棄などを確認し、相続人全員で遺産分割を進めます。法務局の法定相続人・法定相続分の説明では、兄弟姉妹の順位や半血の相続分が整理されています。相続人の範囲と割合は、国税庁「相続人の範囲と法定相続分」でも確認できます。
兄弟姉妹には遺留分がありません。遺言で兄弟姉妹以外へ財産を渡す指定がある場合など、法定相続分どおりにならない可能性があります。遺言の有効性や相続人間の争い、税額の判断までこの記事の単純計算で決めないでください。民法の条文はe-Gov法令検索「民法」で確認できます。
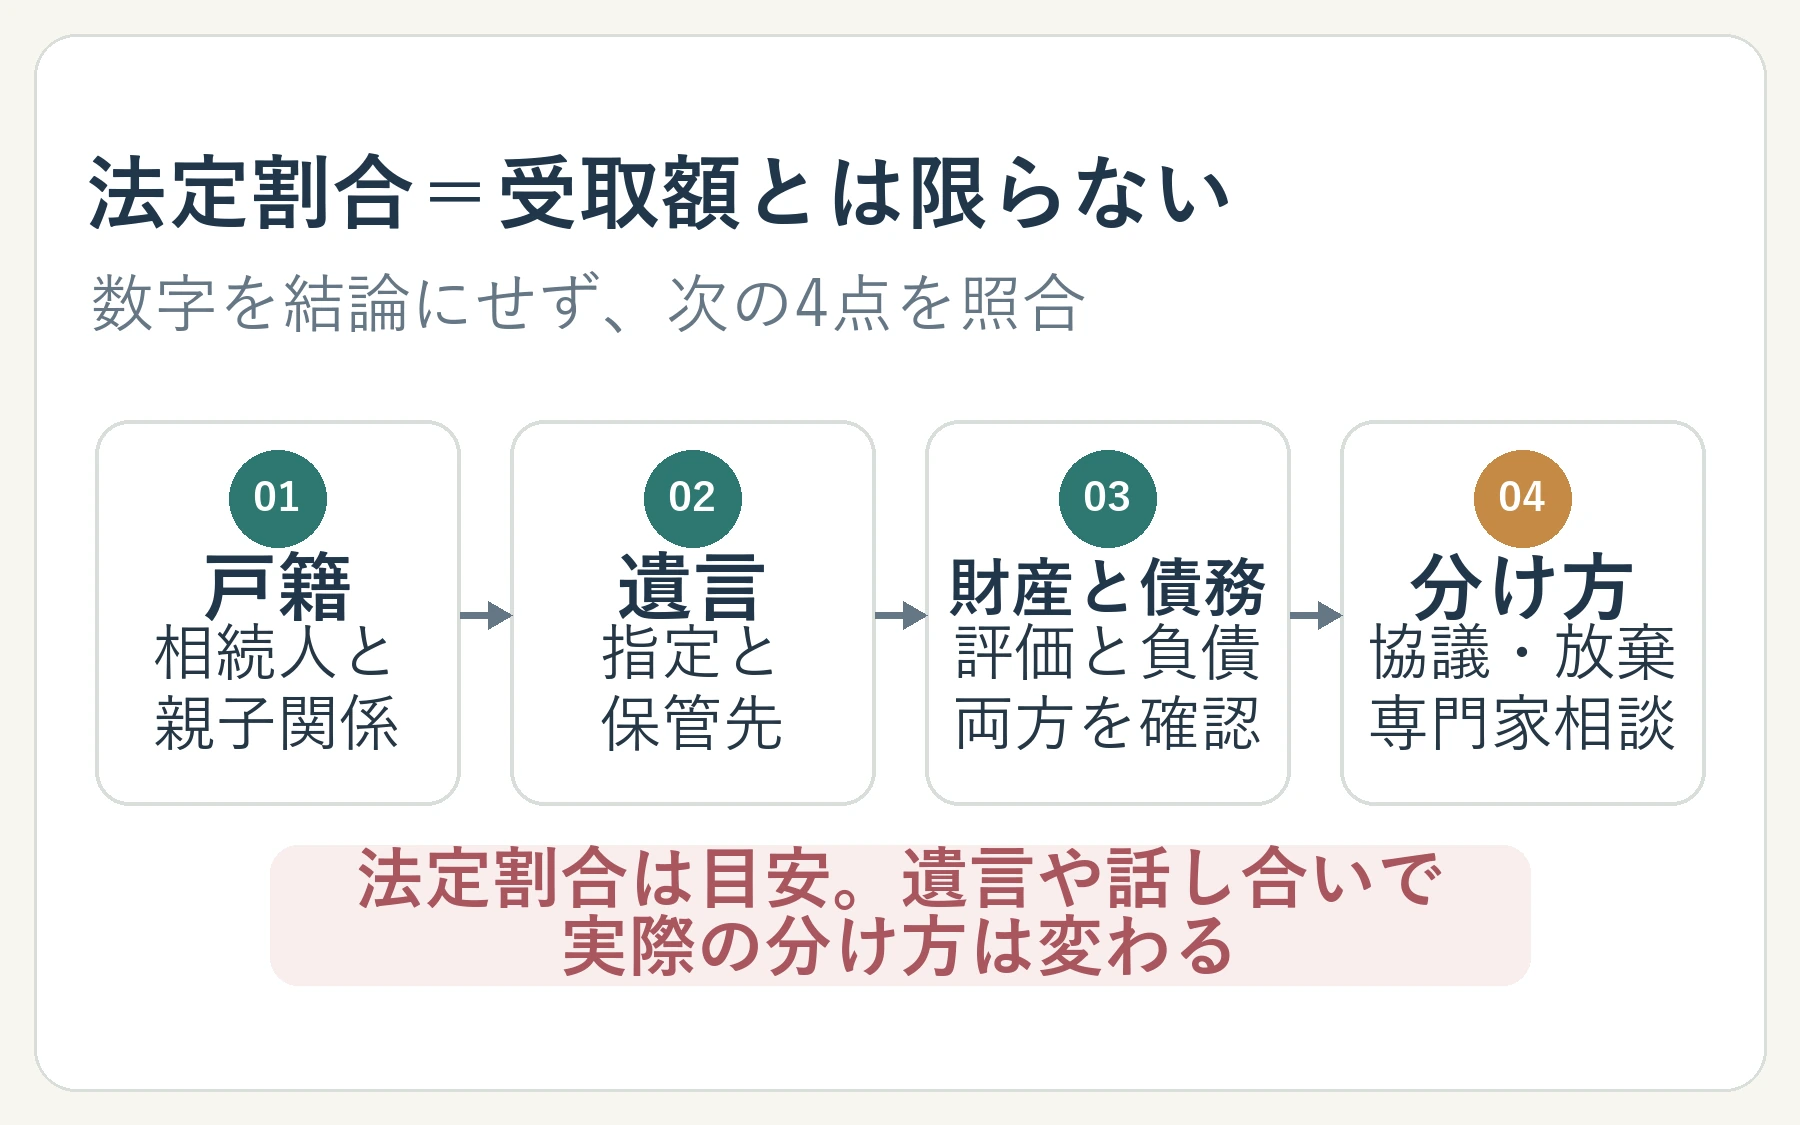
今日できる一歩は、家系図と確認資料を分けて書く
割合が分からないまま親族へ金額を伝えるより、まず相続関係を確かめましょう。亡くなった人を中央に置いた簡単な家系図を作り、配偶者、子・孫、父母・祖父母、兄弟姉妹とその子を別々に記入します。各人について、生存・死亡の順、父母が共通か一方だけか、養子縁組の有無も分かる範囲で添えます。
必要な戸籍の範囲や代襲相続人を確認しにくい場合、裁判所は兄弟姉妹が第3順位となるケースの戸籍案内を公開しています。話し合いが難しい、不動産の評価や債務が分からない、期限が迫っている場合は、家庭裁判所の遺産分割案内を確認し、争いは弁護士、相続登記は司法書士、税額は税理士など適切な専門家へ相談してください。家族関係が複雑なときほど、概算を結論にせず、戸籍と資料をそろえるところから始めます。


