物件の購入を考え始めると、住宅ローンの返済シミュレーションに借入額と金利を入れたくなります。でも、結果に出た毎月返済額だけで「払える」と判断するのは危険です。金利が変わる場合、購入時の諸費用、住み始めてからの維持費、生活防衛資金、繰上げ返済の条件まで同じ表に置いて、前提を変えながら試します。この記事は特定の金融機関や商品を推奨せず、シミュレーションを読む手順を解説します。
返済シミュレーションは「答え」ではなく前提の比較
シミュレーターは、借入額、返済期間、金利、返済方法などを入力して、一定の条件で返済額を計算します。入力した条件が変われば結果も変わるため、表示された金額は将来の返済額を保証するものではありません。まず、何を固定し、何を動かす試算なのかをメモします。
住宅金融支援機構は、資金計画、返済プラン比較、返済方法変更、繰上げ返済など複数のシミュレーションを案内しています。ひとつの結果だけを見ず、購入前・返済中など自分の場面に合う機能を使い分けます。
最初に用意する数字
- 物件価格と自己資金
- 借入希望額と返済期間
- 固定・変動など金利タイプと試算金利
- 購入時の諸費用、引越し費用、家具費
- 毎月の手取り、住居費以外の生活費、将来の支出
- 手元に残す生活防衛資金と、繰上げ返済に回せる資金
金利タイプを分けて入力する
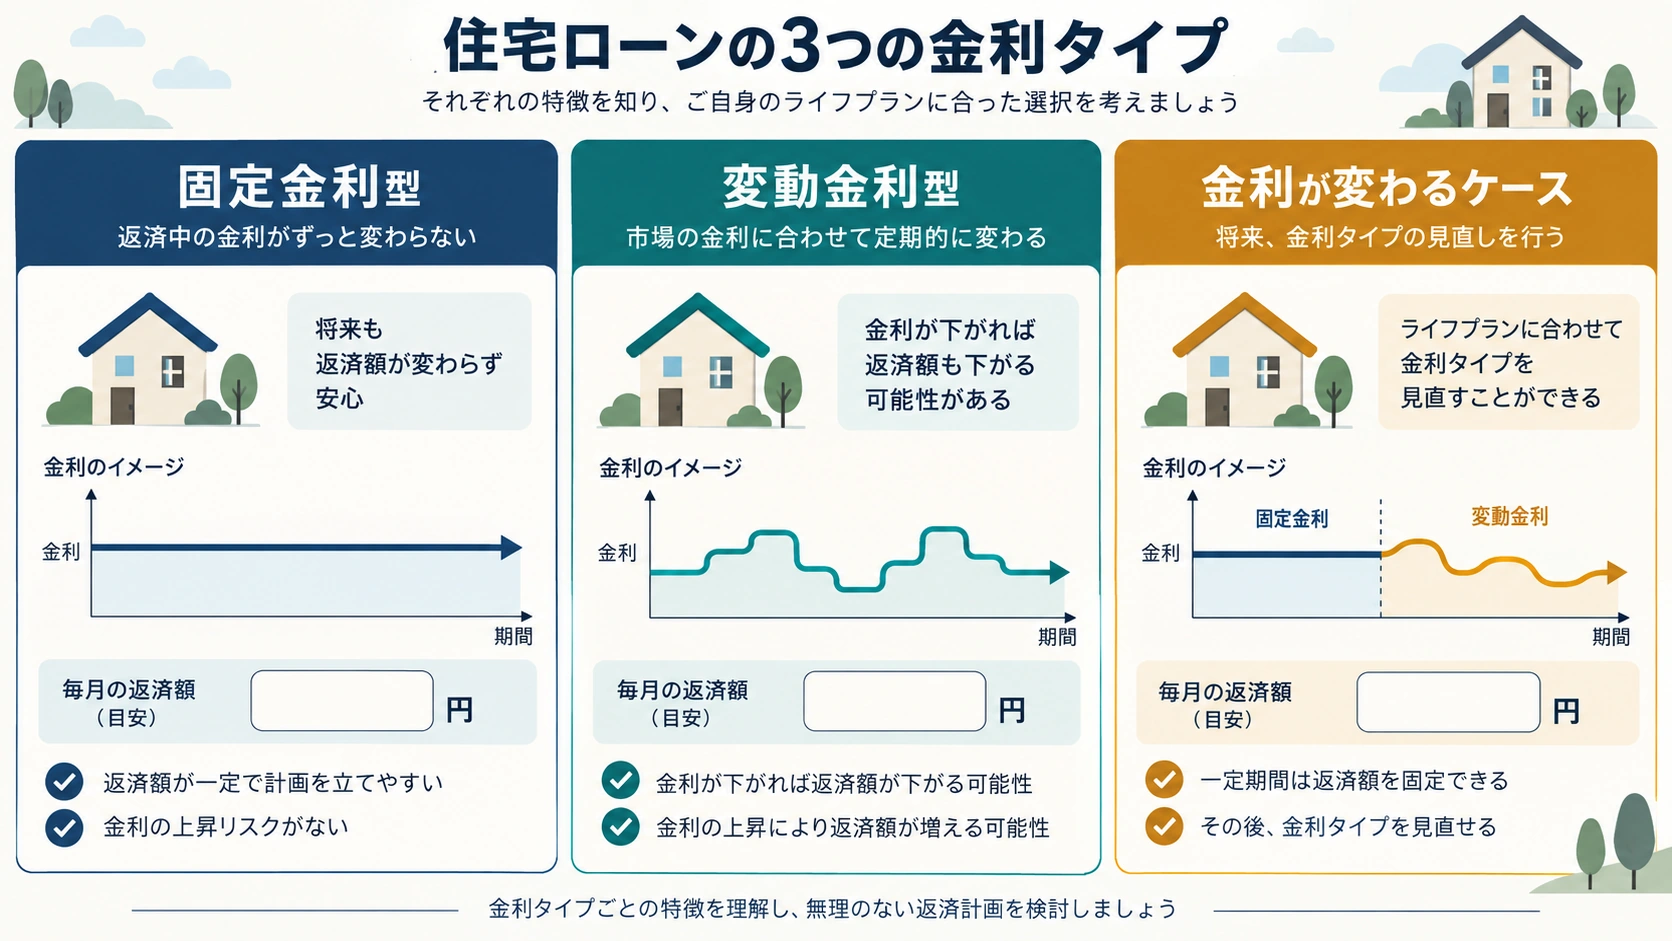
固定金利は、契約条件に応じて返済中の金利が変わらないタイプです。変動金利は、基準となる金利などに応じて見直されるタイプで、返済額や元金の減り方に影響する可能性があります。固定期間選択型など、一定期間だけ固定される商品もあります。
比較表に入れない数字も分けて管理する
シミュレーターの結果に表示されない費用は、別の欄に置いてください。返済額に含まれない費用をゼロとして扱わないことが、購入後の家計を見誤らないための基本です。
「今の金利が低いから変動型が得」と結論づけず、金利が上がった場合の返済額、見直しの時期、返済額の上限や未払利息の扱いなど、契約条件を確認します。金融庁も、金利変動型や一定期間固定型の住宅ローンについて金利変動リスクの説明が必要になることを示しています。
| 試算ケース | 動かす条件 | 見る結果 |
|---|---|---|
| 基準ケース | 申込時に確認できる金利と期間 | 毎月返済額、総返済額 |
| 金利上昇ケース | 一定期間後に金利が上がる前提 | 返済額、元金の減り方、家計余力 |
| 支出増加ケース | 修繕、医療、働き方変更など | 手元資金、返済継続の余力 |
| 繰上げ返済ケース | 時期・金額・手数料を変更 | 利息、期間、手元資金の残り |
返済額だけでなく総支払額を見る
住宅の購入では、借入金の元金と利息だけでなく、融資手数料、保証料、登記費用、印紙税、火災・地震保険、仲介手数料、引越しや家具の費用などが発生します。物件や金融機関で異なるため、見積書の項目を一つずつ拾います。
中古住宅なら、購入直後の設備交換やリフォーム費用も別に見積もります。マンションでは管理費・修繕積立金の改定、戸建てでは外壁・屋根・給湯器などの修繕時期を確認します。ローンの返済表だけでは、住まいを維持する費用までは分かりません。
火災や水漏れなどの事故、災害による修繕、設備の保証期間も確認対象です。費用の発生時期を年表に並べると、返済と修繕が同じ時期に重ならないか見通せます。
見積もりに含まれない項目は「未確認」と記録し、契約前に一つずつ埋めます。
不明点を残したまま入力を進めると、結果が精密に見えても前提が曖昧なままです。分からない項目には仮置きの印を付け、確認後に再計算します。
総支払額=自己資金+借入元金+利息+購入時の諸費用+保有中の維持費と考え、シミュレーターが表示する範囲を確認します。固定資産税、管理費、修繕積立金、修繕費などを含むかどうかで、賃貸との比較も変わります。
シミュレーションを組み立てる5段階
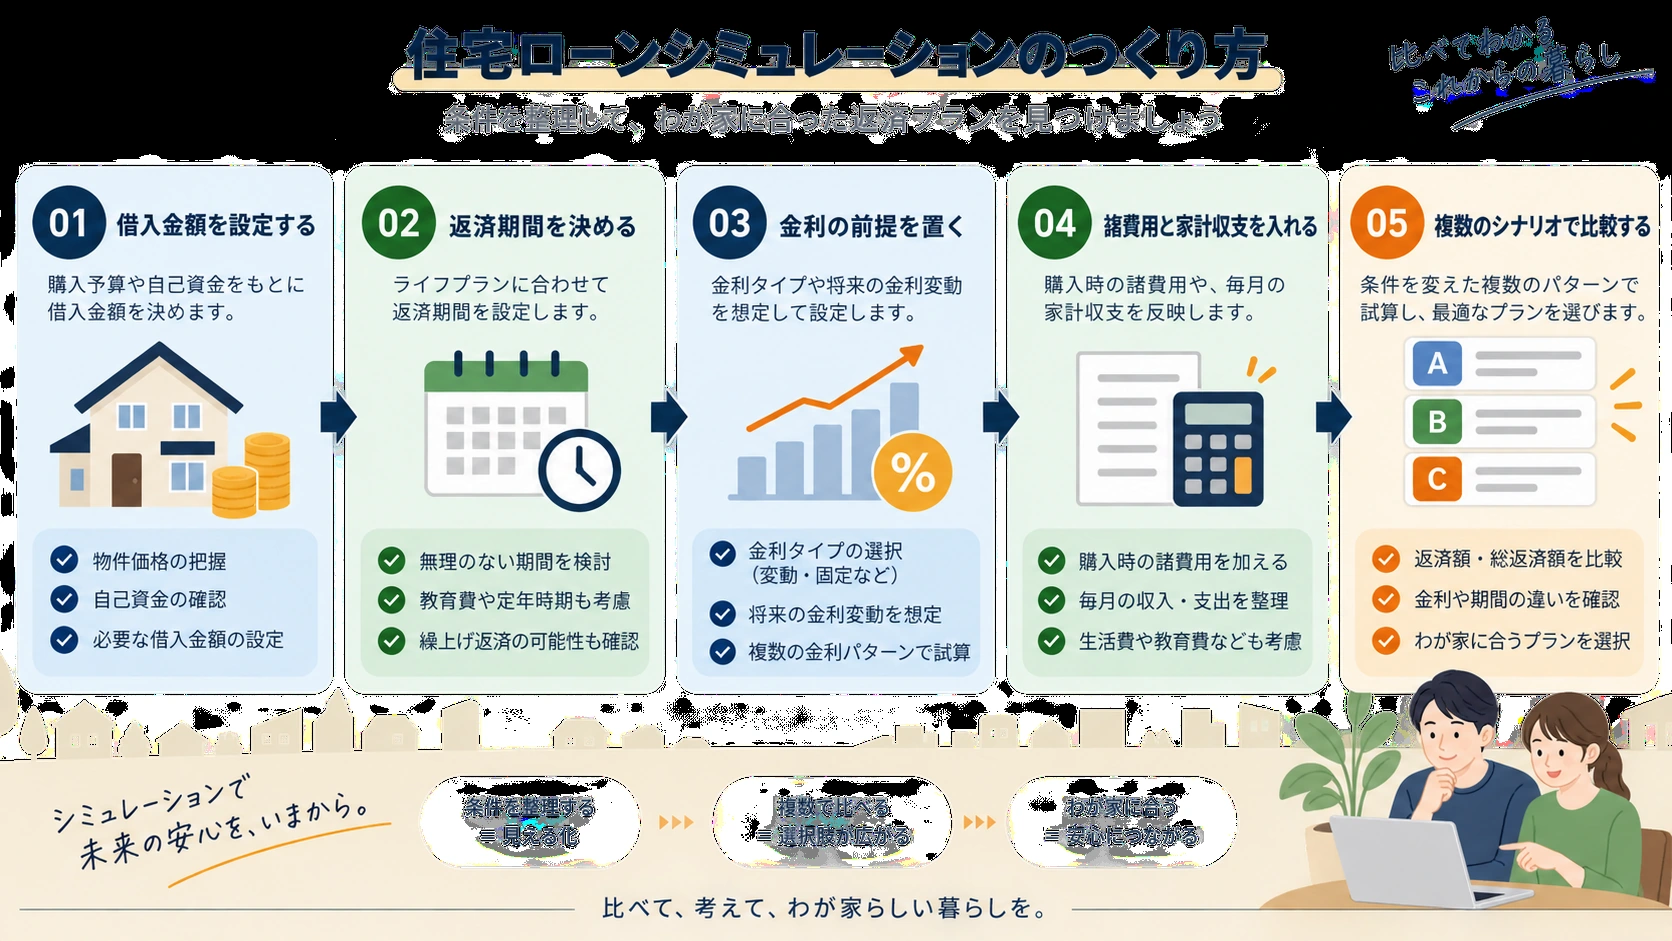
- 購入予算と自己資金から、必要な借入額を仮置きする
- 返済開始年齢と終了年齢、返済期間を置く
- 固定・変動など金利タイプと、基準・上昇ケースを分ける
- 購入時の諸費用と、毎月の家計収支を加える
- 繰上げ返済をした場合としない場合を同じ条件で比べる
借りられる額と、無理なく返せる額は同じではありません。金融機関の審査結果や借入可能額を、家計にとって適切な購入予算と読み替えないようにします。
金利上昇は複数の時期で試す
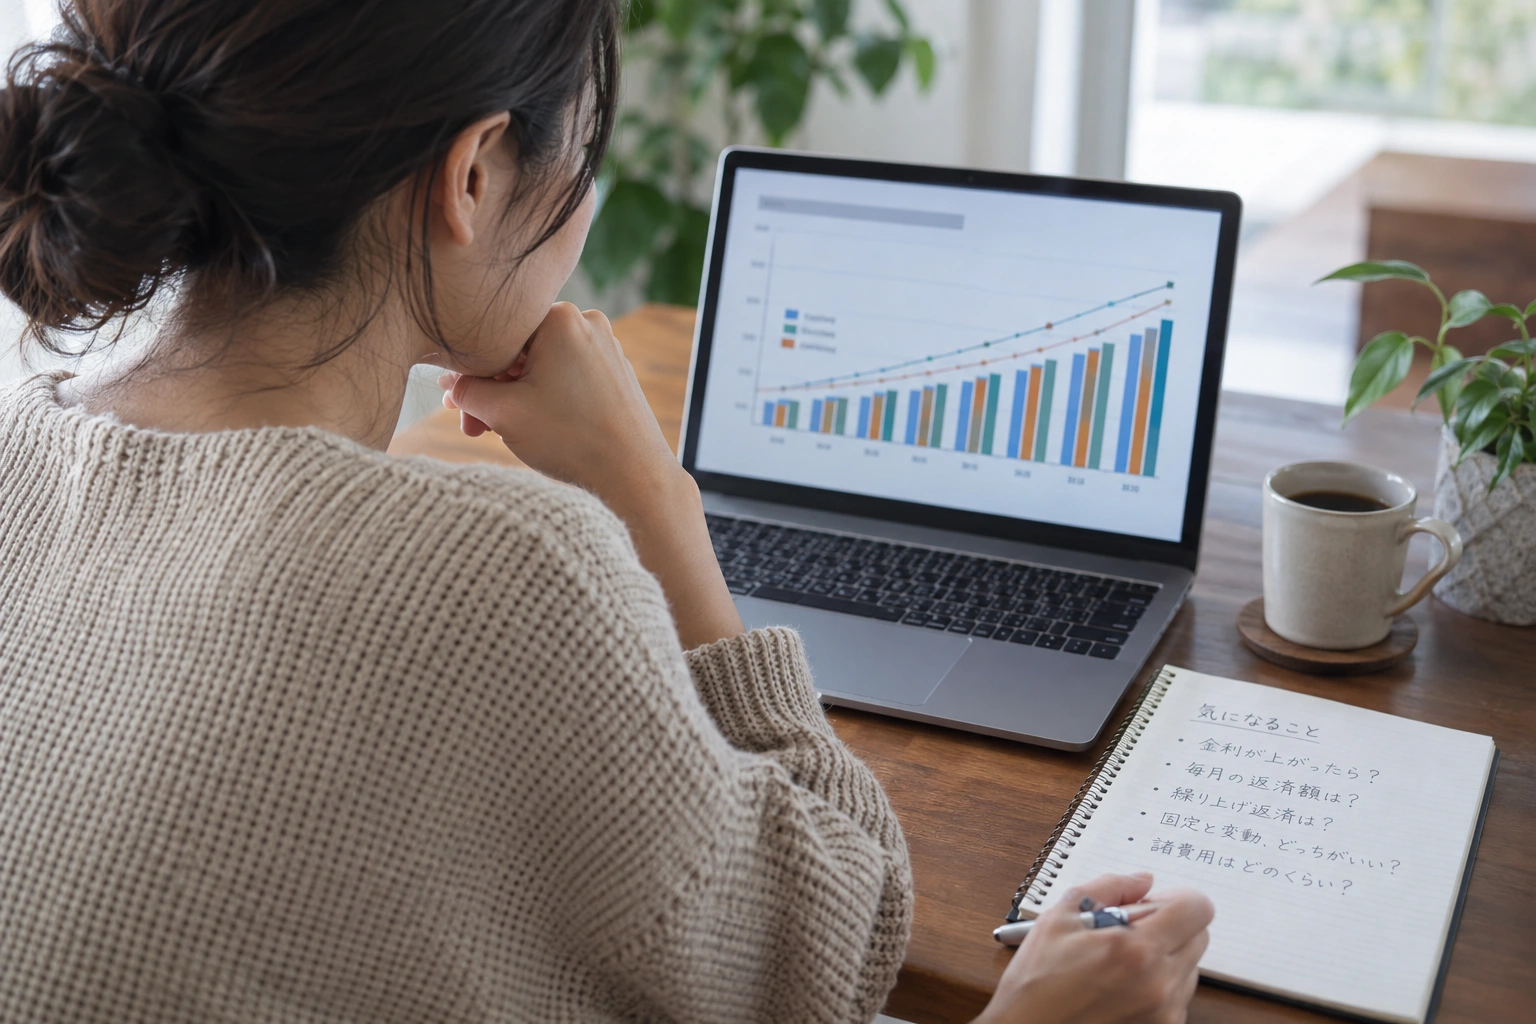
金利上昇を入れるときは、「いつ、どの程度、どの期間上がるか」を複数に分けます。早い時期に上がるケース、数年後に上がるケース、上がった後に戻るケースなどを比べると、同じ上昇幅でも総返済額や元金の減り方が違うことが分かります。
上昇幅より先に、家計の限界を決める
何%まで上がるかを当てるより、毎月いくら増えると家計のどの支出を見直す必要があるかを先に決めます。生活費、修繕費、医療費、貯蓄を削らずに払える範囲を確認し、範囲を超えるケースは借入額や購入時期を再検討する材料にします。
将来の金利を予測する記事ではありません。上昇幅を当てるのではなく、家計がどの条件まで耐えられるかを確認するためのストレステストとして使います。
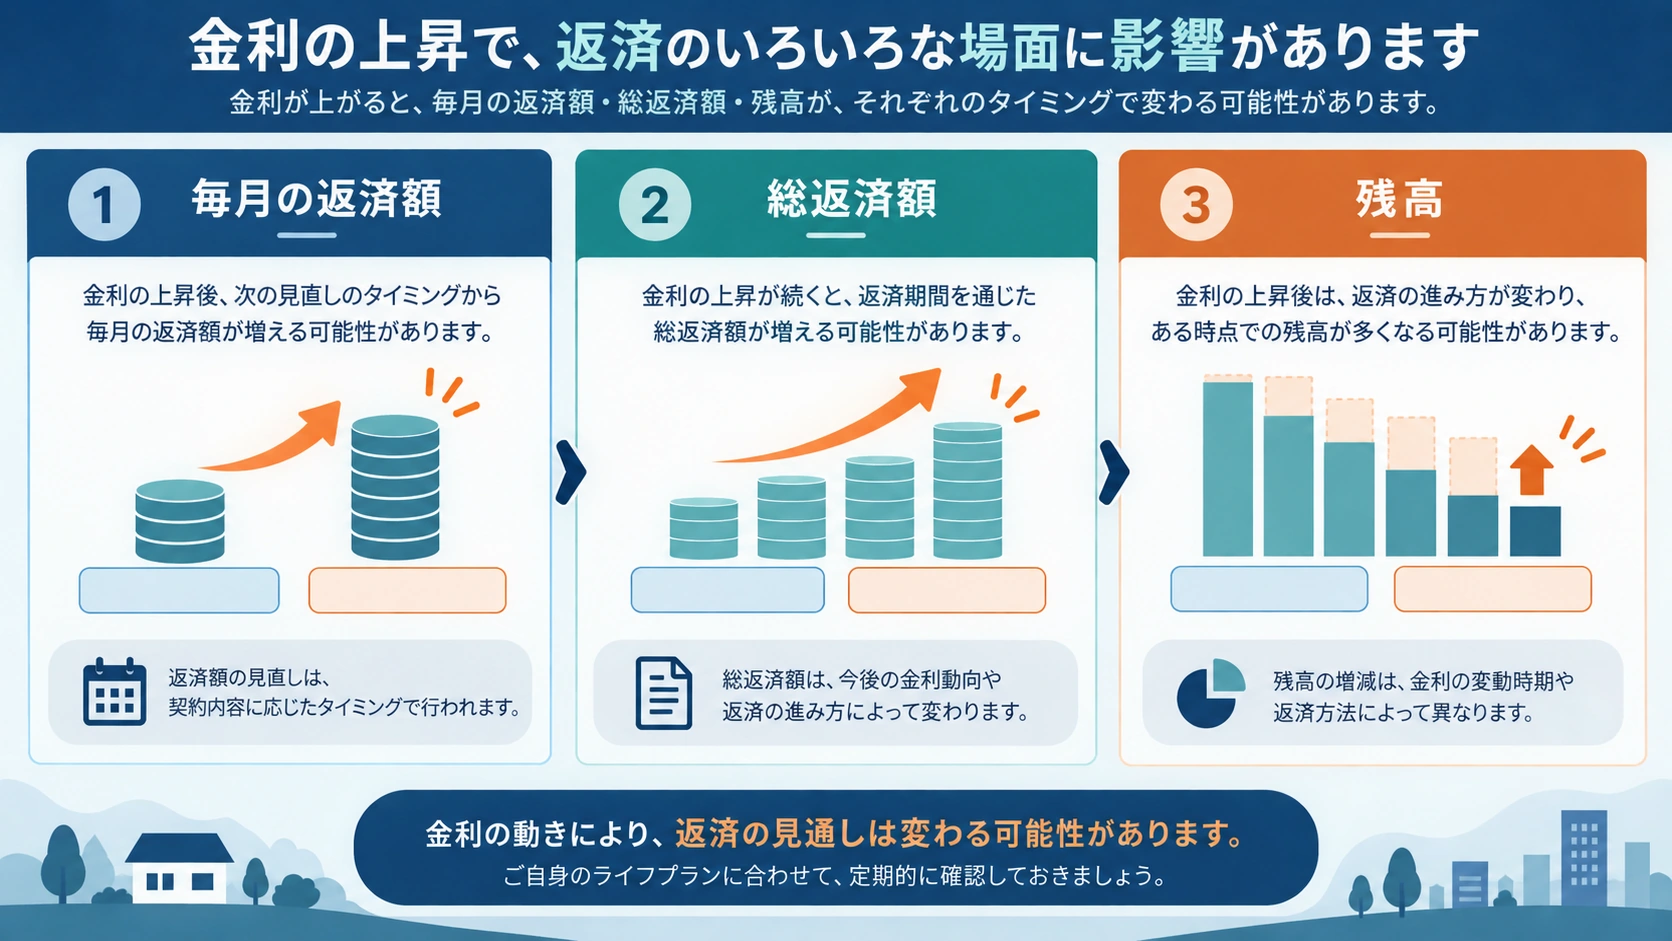
| 確認項目 | 基準ケースで見る | 金利上昇ケースで見る |
|---|---|---|
| 毎月返済額 | 現在の家計で払えるか | 増えた後も生活費を確保できるか |
| 総返済額 | 利息を含む合計 | 上昇時の差額と余裕 |
| 残高 | 予定通り元金が減るか | 想定より残高が残らないか |
| 生活資金 | 購入後にいくら残るか | 収入減や修繕に対応できるか |
繰上げ返済は手元資金と一緒に判断する
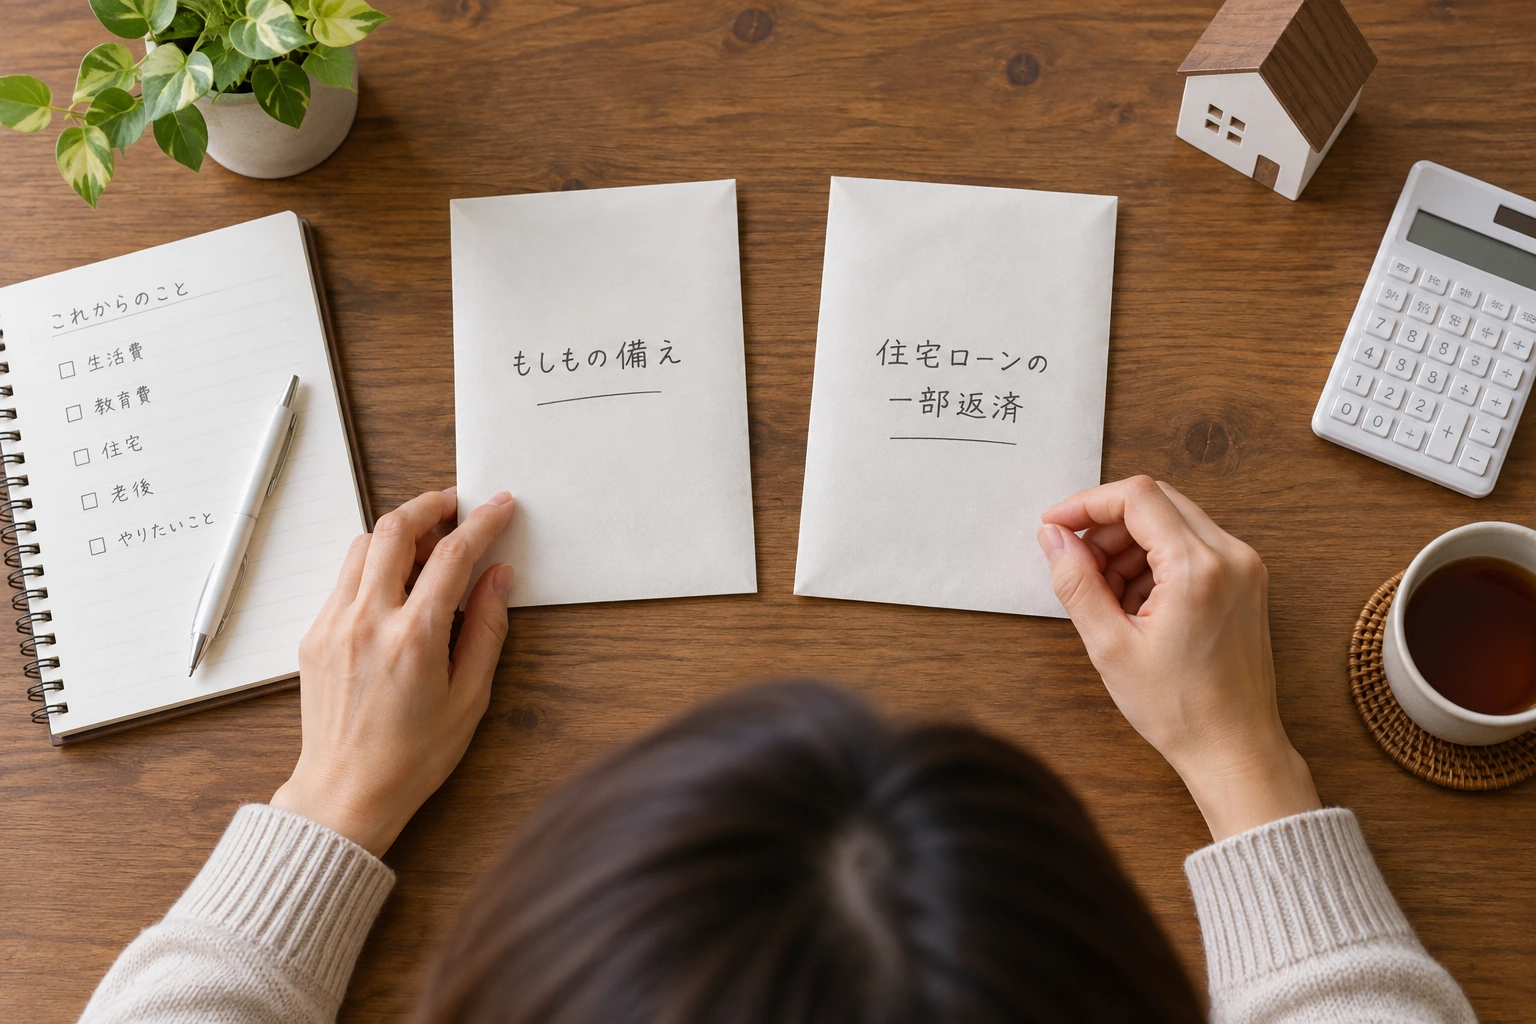
繰上げ返済は、利息や返済期間を減らせる可能性がありますが、手元資金が減ります。病気、失業、家電の故障、住まいの修繕など、まとまった支出に備える現金を先に確保します。手数料、最低返済額、返済期間短縮型と返済額軽減型の違いも確認します。
「利息が減る額」と「残しておく安心」の両方を表にすると、繰上げ返済を急ぐべきか判断しやすくなります。収入が不安定な時期や大きな支出を控えている時期は、利息削減だけで決めないことが大切です。
繰上げ返済の比較表
| 比較するケース | 変わるもの | 残す確認 |
|---|---|---|
| 繰上げ返済なし | 手元資金を保ち、契約通り返済 | 金利変動と家計余力 |
| 期間短縮型 | 返済終了時期と利息 | 税制や手数料への影響 |
| 返済額軽減型 | 毎月の返済額と利息 | 返済期間と将来の残高 |
住宅ローン減税などは別に確認する
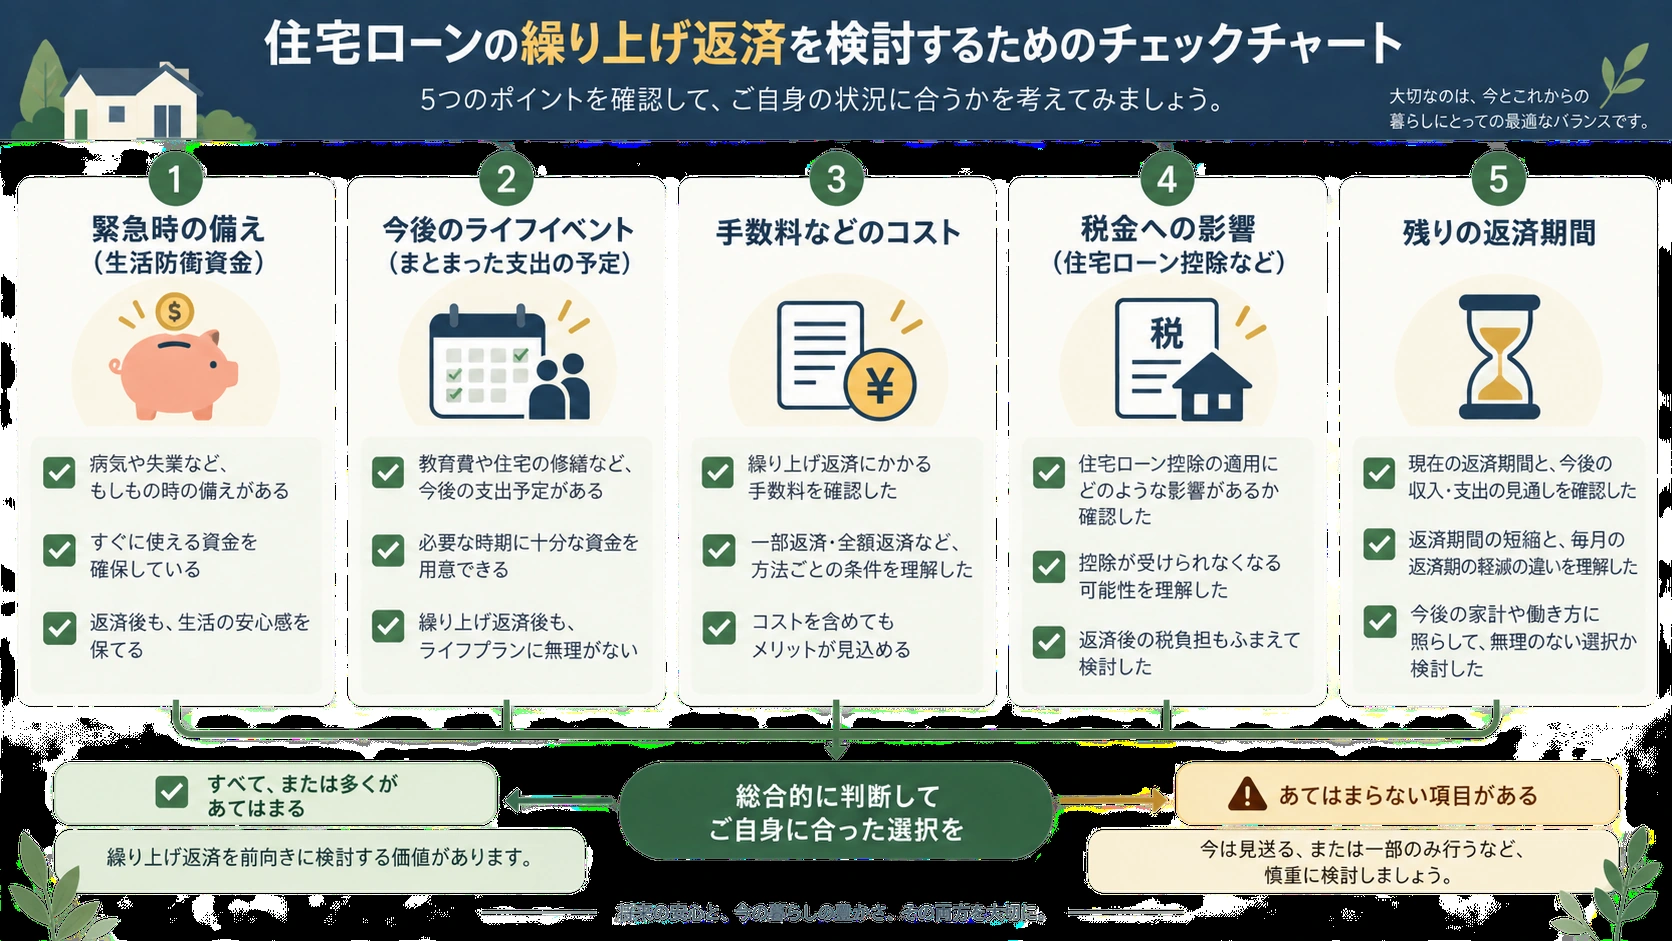
繰上げ返済や借換えをすると、住宅ローン控除など税制上の扱いに影響する場合があります。制度の適用条件、控除期間、残高の要件は、入居時期や住宅の条件で異なります。シミュレーターの利息削減額だけで決めず、税務署、金融機関、税理士など適切な窓口に確認します。
住宅金融支援機構の案内でも、繰上げ返済の方法や取扱いは金融機関によって異なる場合が示されています。契約書や返済予定表に記載された手数料、受付日、最低金額を確認してから入力します。
金融機関へ確認する質問
- シミュレーションに使われた金利は、いつの条件か
- 金利の見直し時期と、返済額の計算方法は何か
- 諸費用、団体信用生命保険、保証料は総額に含まれるか
- 繰上げ返済の手数料、最低金額、申込期限は何か
- 返済額が変わる場合、通知や返済予定表はいつ届くか
- 借換えや返済方法変更が可能か、費用はいくらか
数字だけでなく、入力条件と除外項目を聞きます。金融機関の計算結果と自分で作った家計表が違うときは、どの費用や前提が含まれていないかを確認し、差分を残します。
相談した日と担当窓口、提示された資料名もメモしておくと、後で条件を比較できます。家計表は、収入が減った場合や大きな修繕が発生した場合にも更新し、申込み直前の数字だけで安心しないようにします。
申し込み前の最終チェック
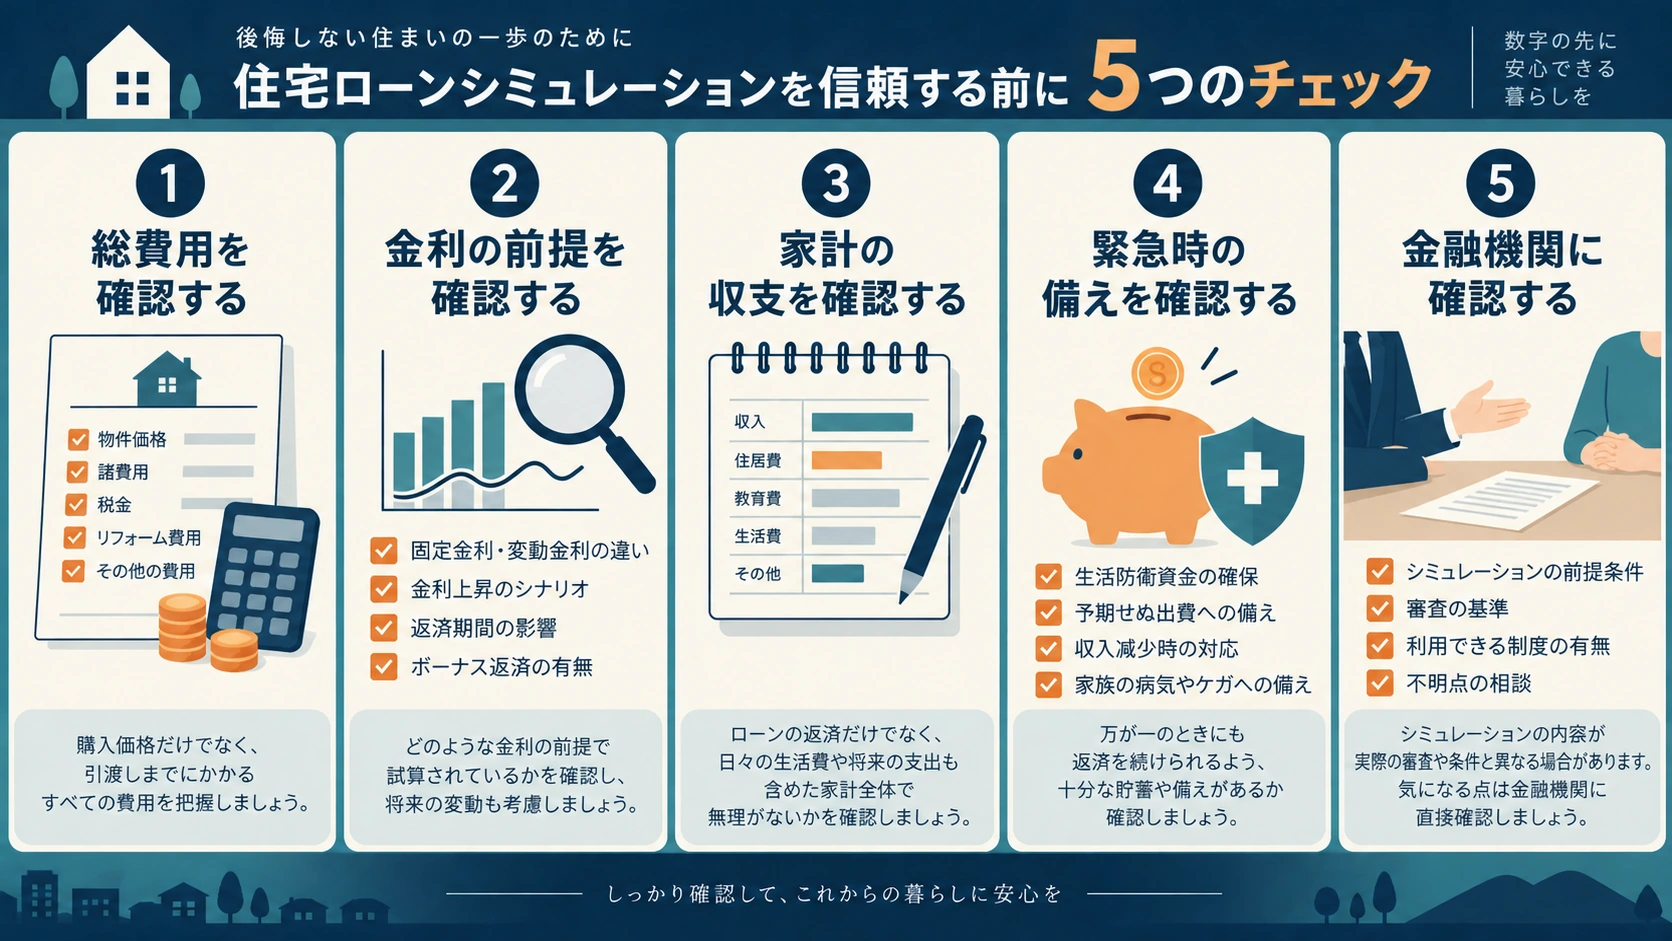
- 毎月返済額だけでなく、総支払額を見た
- 固定・変動・金利上昇の複数ケースを比べた
- 購入時の諸費用と保有中の維持費を入れた
- 生活防衛資金と将来のまとまった支出を残した
- 繰上げ返済や税制への影響を契約先へ確認した
空欄や分からない条件が残っているなら、借入額を決める前に問い合わせます。シミュレーションが出した「借りられる金額」ではなく、条件を変えても生活を維持できる範囲を購入予算の候補にします。
まとめ:条件を変えても暮らしが続くかを見る
住宅ローンの返済シミュレーションは、毎月返済額を一度見るだけでは不十分です。借入額、返済期間、金利タイプ、金利上昇の時期、購入時の諸費用、維持費、生活防衛資金、繰上げ返済を同じ表に置きます。数字を変えたときに、どの確認事項が変わるかを見ることで、金利の予測ではなく自分の家計の耐性を確認できます。
住宅金融支援機構のシミュレーションや金融機関の試算を使うときも、結果だけを保存せず、確認日、金利、期間、含まれる費用、除外された費用を記録します。商品の申込みや相談へ進む場合は、相談料、入力情報の送信先、取扱商品の範囲も確認してください。
参考:住宅金融支援機構「住宅ローンシミュレーション」、金融庁「金利変動リスク等の説明」、国土交通省「金利上昇時の返済シミュレーション」。確認日:2026年9月22日。