住宅ローンの返済予定表を見返したとき、「変動金利が上がったら、来月の返済額はいくらになるのだろう」と不安になることがあります。金利が上がってもすぐ毎月の返済額が変わらない商品がある一方、元金の減り方や未払利息に影響する場合があります。5年ルール・125%ルールという言葉だけで安心せず、自分の契約条件と残高を確認することが先です。
金融機関や商品によってルールが異なるため、本文の数値は仕組みを理解するための例です。借り換えや契約変更を決める記事ではありません。
変動金利が上がると、利息と元金の配分が変わる
元利均等返済の住宅ローンでは、毎月の返済額の中に利息と元金の返済が含まれます。適用金利が上がれば、同じ残高・同じ返済額でも利息の割合が増え、元金の減り方が遅くなります。返済額の見直し時期が先の商品では、月々の金額がすぐ変わらなくても、残高や将来の返済に影響します。「今月の返済額が変わらない」ことと「金利上昇の負担がない」ことは別です。
日本銀行は、変動金利型住宅ローンでは金利上昇により名目の利払い額が増えると説明しています。実際にいつ、どの金利が、どのように適用されるかは、基準金利、優遇幅、見直し日、契約条件によって異なります。「政策金利が上がった日=自分の返済額が同じ日に上がる」とは限りません。
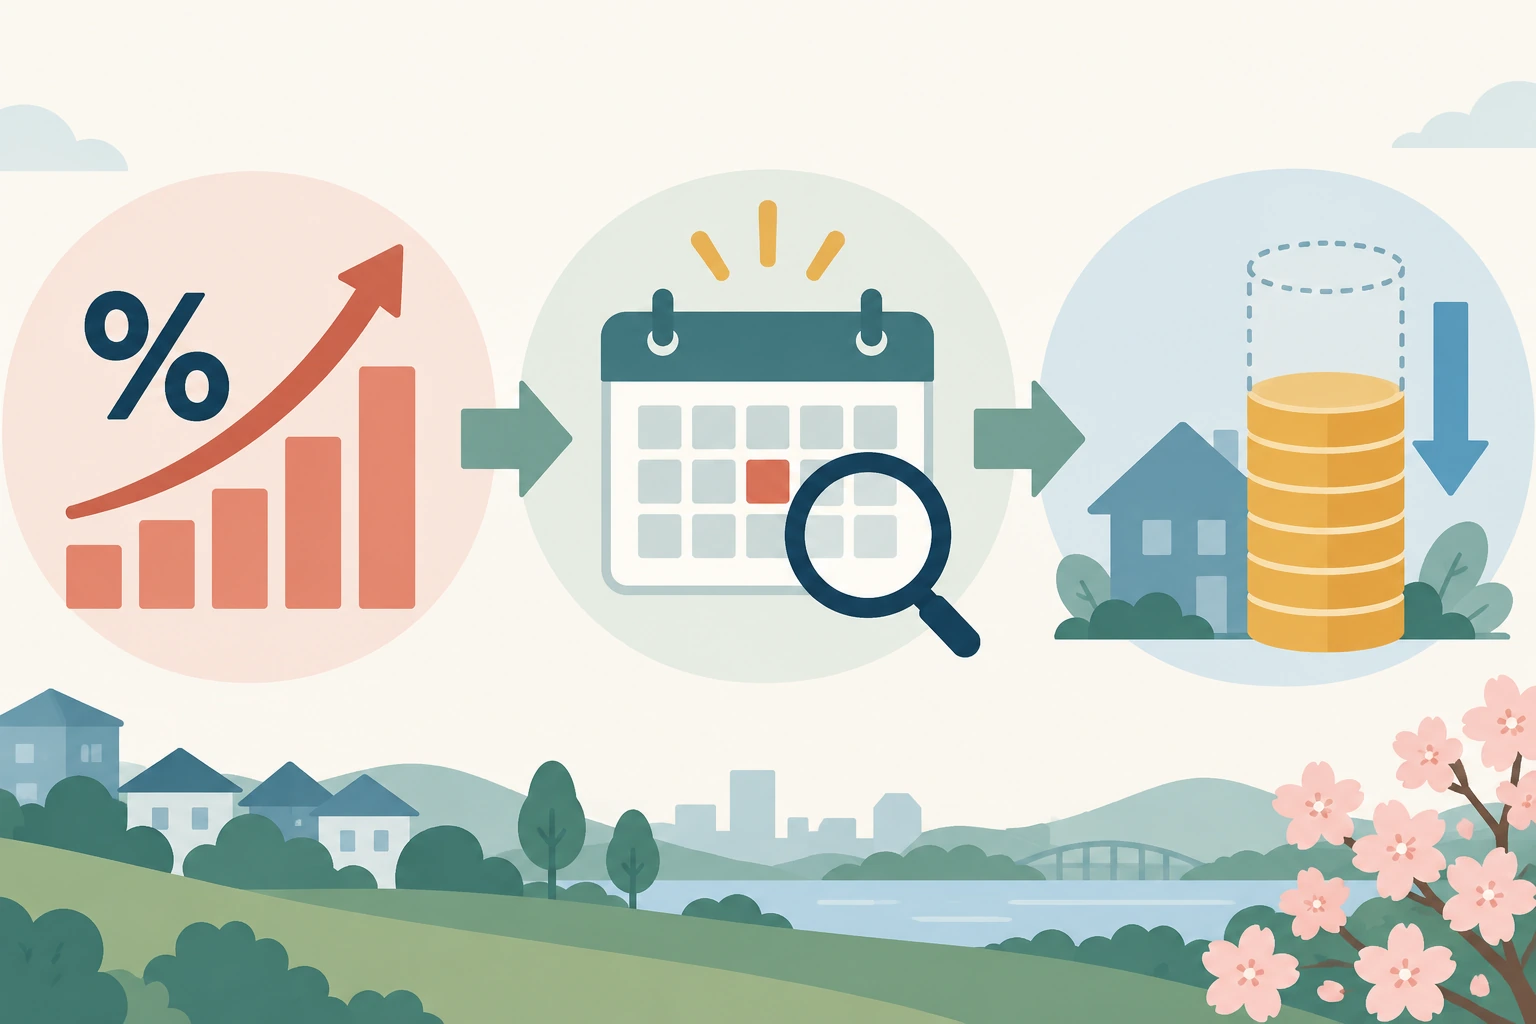
5年ルールとは、返済額の見直し時期を定める仕組み
5年ルールは、金利が変わっても一定期間、毎月の返済額を据え置き、一定のタイミングで返済額を見直す仕組みです。住宅金融支援機構の調査では、変動型住宅ローンで「5年間は返済額が変わらず、その後最大で125%まで増加する」いわゆる5年・125%ルールが多いとされています。
ただし、これは変動型住宅ローンすべてに自動的に付く共通ルールではありません。金融機関、ローンの種類、契約時期、返済方法によって、金利の見直し方や返済額の扱いが違います。返済予定表に「5年ルール」と書かれていない場合や、ネット銀行など商品条件が異なる場合は、契約書・商品概要説明書・金融機関への問い合わせで確認します。
| 確認する項目 | 見る場所 | 分からないときの質問 |
|---|---|---|
| 基準金利 | 契約書・商品概要 | 何を基準に、いつ見直すか |
| 優遇幅 | 金利引下げ条件 | 完済まで同じ条件か |
| 返済額の見直し | 返済予定表・規定 | 5年ルールは適用されるか |
| 増額上限 | 契約条項 | 125%ルールはあるか |
| 未払利息 | 契約条項・問い合わせ | 上限を超えた利息はどう扱うか |
125%ルールは「負担が増えない」という意味ではない
125%ルールは、一定の見直し時に毎月返済額が前回の1.25倍を超えないようにする上限です。返済額が1.25倍を超えないからといって、金利上昇の影響がなくなるわけではありません。利息が返済額を上回る場合や、元金の減り方が遅くなる場合、契約終了時に残高や未払利息の精算が必要になる場合があります。
フラット35の解説でも、返済額の増加に上限を置く仕組みがあっても、未払利息が消えるわけではないと説明されています。自分の契約に同じ扱いがあるとは限らないため、返済予定表に表示された元金・利息・残高を確認し、金融機関へ「上限を超える分はどうなるか」と聞きます。
返済額の試算は、金利だけを変えて比べる
仮定と実際の契約を混ぜない
試算をするときは、借入残高、残りの返済期間、返済方法、ボーナス返済の有無をそろえます。まず今の条件を入力し、次に金利だけを0.5%、1.0%、1.5%のように変えます。実際の適用金利を予測するためではなく、家計がどの程度の増加まで耐えられるかを見るための試算です。
次の表は、借入額3,000万円、返済期間35年、元利均等、ボーナス返済なしという単純化した仮定で、金利だけを変えた場合の概算です。手数料、団信、税控除、繰上返済、実際の返済日、金融機関ごとのルールは含めていません。
| 仮定金利 | 毎月返済額の概算 | 確認すること |
|---|---|---|
| 年0.5% | 約7.8万円 | 現在の返済予定表と一致するか |
| 年1.0% | 約8.5万円 | 差額を毎月払えるか |
| 年1.5% | 約9.2万円 | 教育費・修繕費と重ならないか |
実際の契約では、金利が上がっても5年ルールで返済額がすぐ変わらず、元金の返済が小さくなることがあります。したがって、毎月返済額だけを比べず、一定期間後の残高、総返済額、家計の予備費も並べます。
家計の耐性は、返済額以外の支出も含めて考える
金利上昇に備えるとき、住宅ローンだけを見てはいけません。固定資産税、管理費・修繕積立金、火災保険、車、医療費、家電の買い替えなど、毎月ではない支出も年額にします。収入が年金中心になる時期、転職や休職の可能性、ひとりで返済を続ける場合の予備費も、無理のない範囲で書き出します。
毎月の差額が小さく見えても、年間ではまとまった金額になります。返済額が1万円増えた場合、単純計算で年12万円です。ボーナス返済を使っている場合は、収入が減ったときに同じ支払いができるかを別に確認します。将来の金利を当てにいくより、「年いくら増えても生活を崩さないか」を先に決めるほうが、相談時の質問を作りやすくなります。
借り換え・固定金利へ移る前に確認すること
金利が上がったからといって、すぐ固定金利へ移る、借り換えると決める必要はありません。借り換えには事務手数料、登記費用、保証料、団信の条件、審査、返済期間の変更などが関係します。固定金利にも固定期間選択型や全期間固定型などがあり、固定期間終了後の扱いを確認します。
- 現在の残高、残り期間、適用金利、優遇幅を確認する。
- 今の契約に5年・125%ルールがあるか確認する。
- 固定へ変更した場合の金利、期間、手数料を確認する。
- 借り換え後の総費用と、金利が上がらない場合の費用も比べる。
- 決める前に、返済予定表と質問を持って複数の窓口へ相談する。
変動金利のままでも、繰上返済で残高を減らす、生活防衛資金を優先する、返済期間を見直すなど複数の選択肢があります。繰上返済で手元資金がなくなると、病気や失業、修繕に対応できないことがあります。金利差だけでなく、手元に残すお金とのバランスを見ます。
金融機関へ聞く質問を先に作る
相談では「金利は上がりますか」とだけ聞くより、手元の返済予定表を見せて具体的に質問します。確認日と担当窓口も記録しておくと、後で条件を比較できます。
- 次の金利見直し日はいつか。
- 基準金利と優遇幅は何か。
- 返済額の見直しは何年ごとか。
- 5年ルールと125%ルールは自分の契約にあるか。
- 返済額の上限を超える利息や残高はどう処理されるか。
- 固定金利へ変更・借り換えする場合の総費用はいくらか。
- 返済に困った場合の相談窓口と、条件変更の選択肢は何か。
まとめ:ルールの名前ではなく、自分の契約と家計を確認する
変動金利が上がると、利息が増え、同じ返済額でも元金の減り方が遅くなる可能性があります。5年ルールは返済額の見直し時期、125%ルールは見直し後の増額上限を示すことが多いものの、すべての契約に共通するわけではありません。
返済予定表で基準金利・優遇幅・見直し日・残高を確認し、金利だけを変えた仮試算と、固定費・臨時費を含む年間家計を並べます。借り換えや固定化は、手数料や将来条件を含めて比較し、分からない点を金融機関へ確認してから判断しましょう。