62歳の佐藤さん(仮名)は、ひとり暮らしの家賃と、これからの働き方を紙に書き出していました。65歳まで働くつもりでしたが、最近は疲れやすく、年金を早く受け取れば生活を少し楽にできるのではないかと考えています。
年金の繰上げ受給は、原則65歳から受け取る老齢基礎年金・老齢厚生年金を、60歳から65歳になるまでの間に前倒しする制度です。昭和37年4月2日以降生まれの人は、繰上げた月数1か月につき0.4%、60歳開始なら最大24%が減額されます。減額は生涯続くため、まず自分の生年月日、年金の種類、65歳時点の見込額を確かめてから比べましょう。
繰上げ受給は「早くもらえる代わりに減額」が基本
日本年金機構によると、老齢基礎年金と老齢厚生年金は原則65歳から受け取れます。希望すれば60歳から65歳になるまでの間に繰上げ請求できますが、請求した月から65歳到達月の前月までの月数で減額率が決まります。受給開始を早めると、その後の年金額も減額後の水準で続く仕組みです。
「60歳から受け取れば5年分得」と単純には言えません。毎月の減額を、受け取り始めてから長く受け入れられるか、家賃・医療費・働く期間と合わせて考える必要があります。ここでは損得の答えを決めず、数字を同じ条件で並べます。
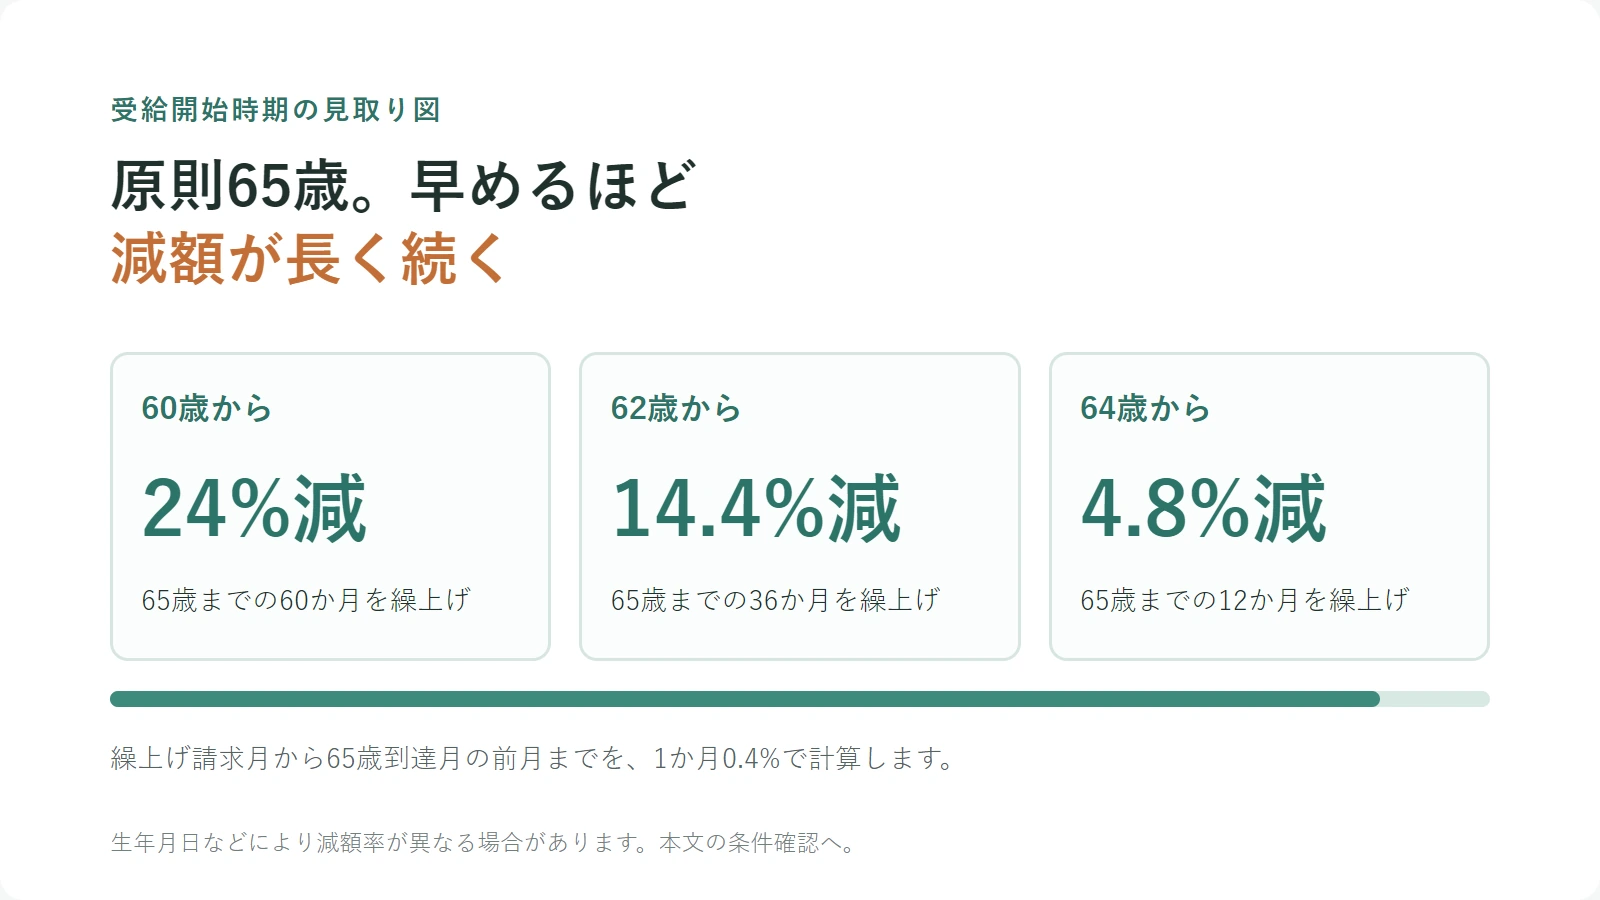
0.4%の対象条件と、60〜64歳の減額率
1か月0.4%という数字は、すべての人に無条件で当てはまるわけではありません。日本年金機構は、令和4年4月の見直し後の対象を、昭和37年4月2日以降生まれの人として案内しています。それ以前に生まれた人や、特別支給の老齢厚生年金に関係する人は、別の計算になる場合があります。
| 受給開始 | 繰上げ月数 | 減額率の目安 |
|---|---|---|
| 60歳 | 60か月 | 24.0% |
| 61歳 | 48か月 | 19.2% |
| 62歳 | 36か月 | 14.4% |
| 63歳 | 24か月 | 9.6% |
| 64歳 | 12か月 | 4.8% |
表は対象条件に合う人の整理です。請求月と誕生日の関係、年金の種類、加入記録によって確認が必要なので、年齢だけを見て請求額を決めないでください。
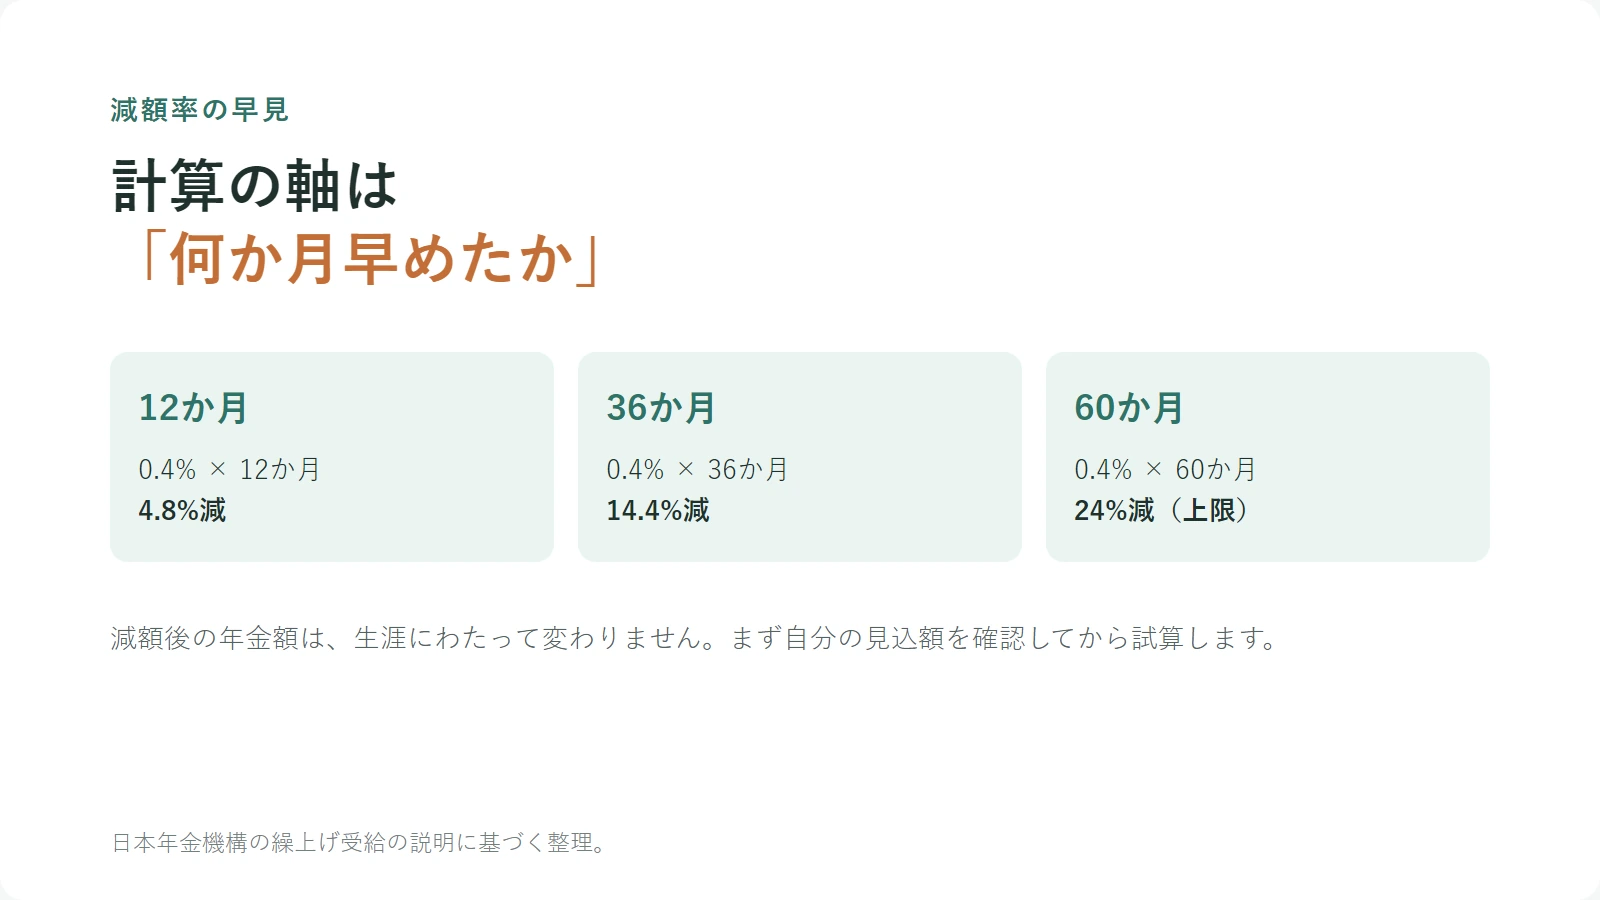
月10万円の見込額なら、62歳開始でいくらになる?
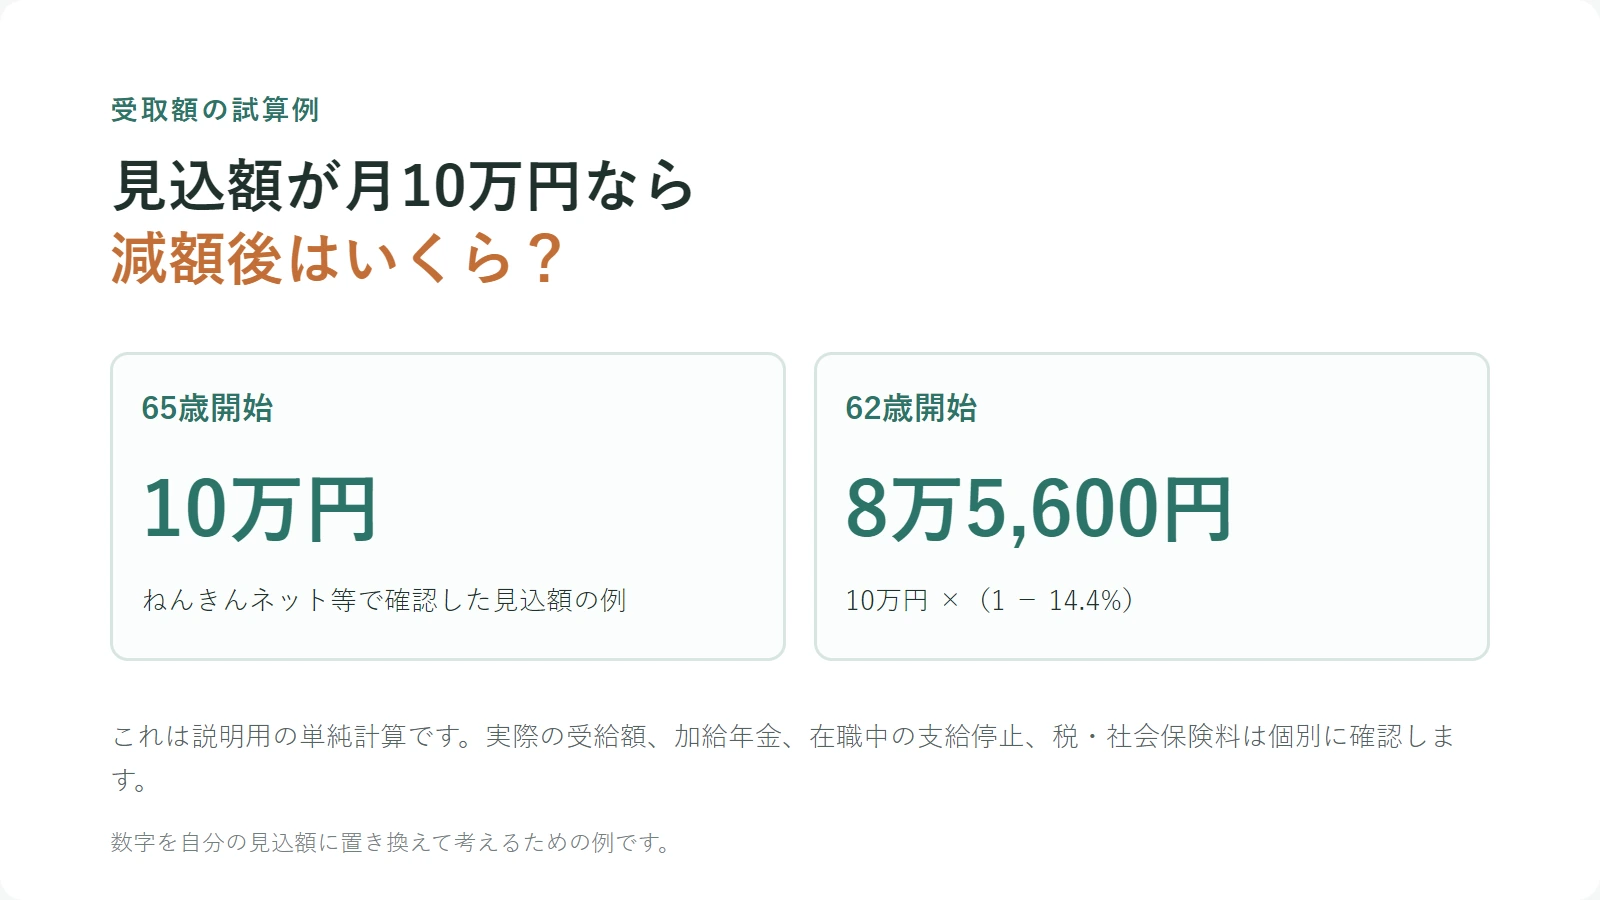
説明用に、65歳からの見込月額が10万円のケースを置きます。62歳開始は36か月の繰上げなので、減額率は14.4%。計算は10万円×(1−0.144)で、月8万5,600円です。
これは説明のための単純な試算です。実際の年金額は加入記録や年金の種類で変わり、税・社会保険料、加給年金、在職老齢年金なども別に確認します。自分の通知書やねんきんネットの見込額を置き換えるまでは、この記事の金額を生活設計に使わないでください。
自分で置き換える計算
65歳時点の見込月額 ×(1−減額率)
60歳なら0.76、62歳なら0.856、64歳なら0.952を掛けます。対象条件と見込額を確認できない場合は、計算結果を確定値として扱いません。
請求前に確認する3つの条件
繰上げを考えたら、次の3つを先にメモします。数字を埋められない箇所があるなら、請求の判断を急がず、年金事務所やねんきんネットで確認します。
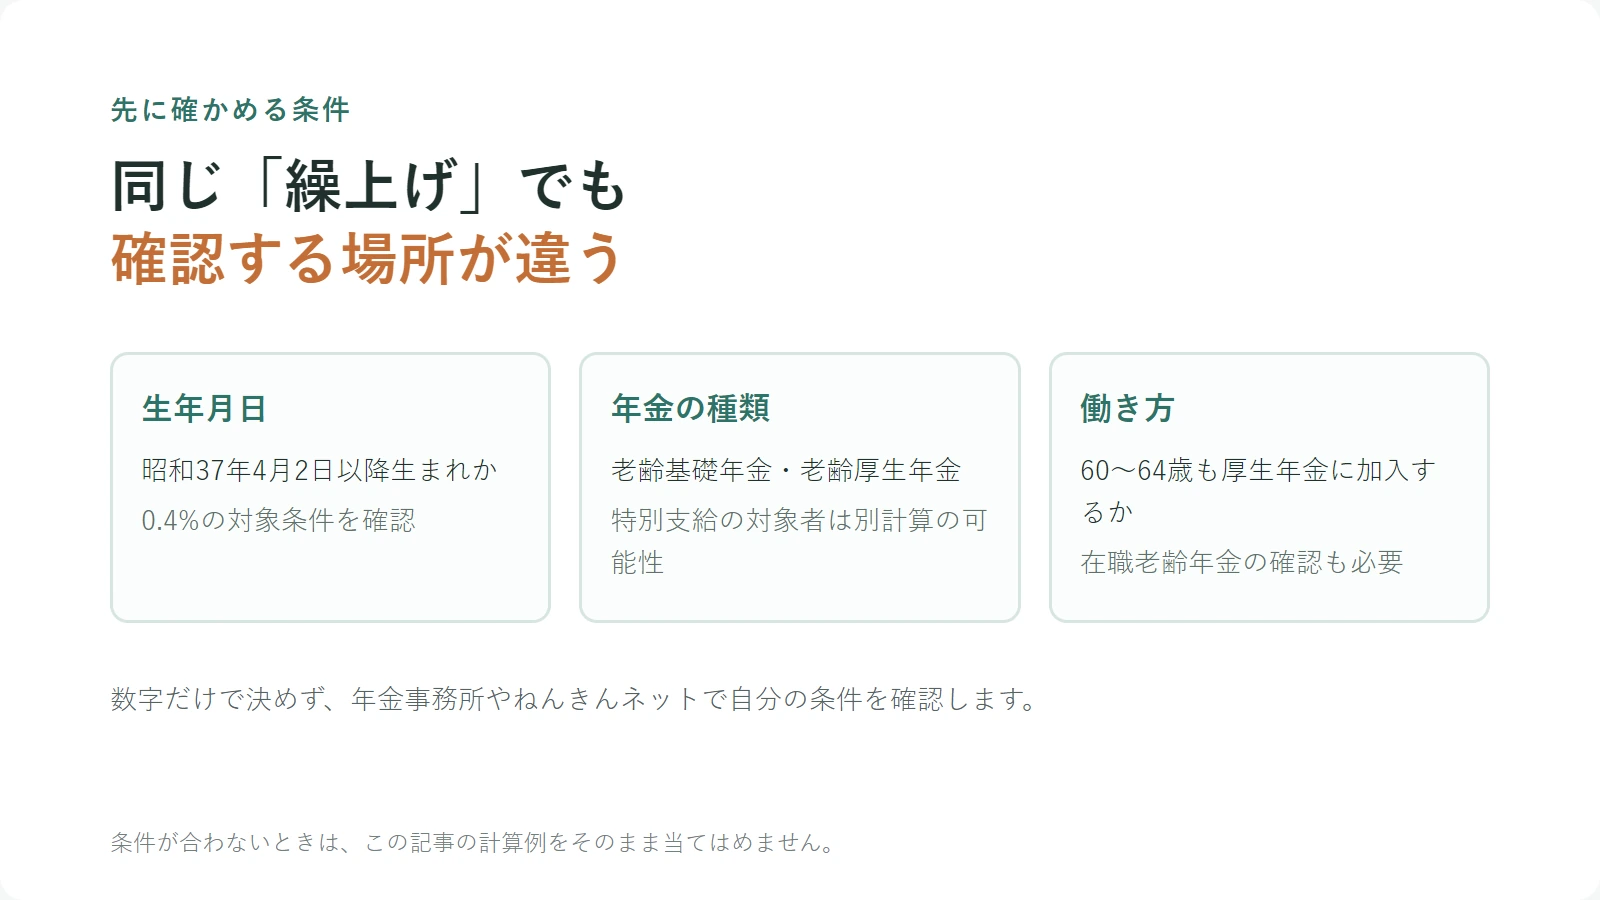
- 生年月日:0.4%の対象となる生年月日の境界に当てはまるか。
- 年金の種類:老齢基礎年金だけか、老齢厚生年金もあるか。特別支給の対象ではないか。
- 働き方:60〜64歳も厚生年金に加入して働く予定があるか。在職老齢年金の支給停止が関係しないか。
「年金を早くもらう」だけを切り出すと、働きながら受け取る場合の確認が抜けます。収入、加入状況、受給する年金の種類を同じメモに置きましょう。
迷ったら、生活費と受給額を同じ表に並べる
佐藤さんは、受給開始年齢だけを比べるのをやめ、毎月の固定費と働く期間を並べました。家賃、食費、光熱費、通院費、臨時支出を分け、65歳見込額と繰上げ後の額を同じ表に記入します。「足りる・足りない」と即断せず、どの費目を何歳まで自分で賄うのかを確認するためです。
生活費が月8万円でも、家賃の更新や医療費が増える時期は同じとは限りません。逆に、短時間の仕事を続けることで受給開始を急がなくてよい人もいます。本人の条件が違えば、同じ減額率でも判断は変わります。
「何歳からが得か」だけで決めない理由
繰上げ受給では、早く受け取れる期間と、その後の減額が同時に生じます。たとえば62歳開始なら、65歳までの36か月は受け取れますが、65歳以降も14.4%減った額が続きます。何歳で受給総額が逆転するかは、健康状態、働く期間、生活費、税や社会保険料、年金の種類などで変わるため、この記事では一つの損得ラインを断定しません。
比較するときは、まず「今すぐ必要な月額」と「65歳以降に毎月必要な月額」を分けます。今の不足を埋めるための繰上げなのか、働く時間を減らすためなのかで、確認する資料も変わります。目的を一言で書くと、数字だけに引っ張られにくくなります。
生年月日によっては、0.4%をそのまま使わない
昭和37年4月1日以前生まれの人は、今回の0.4%の対象条件と異なる場合があります。また、特別支給の老齢厚生年金を受け取れる人は、老齢厚生年金の受給開始年齢に応じて計算されることがあります。生年月日だけでなく、どの年金をいつから受け取る権利があるかを確認する必要があります。
古い記事や検索結果に「1か月0.5%」「最大30%」という数字が見つかっても、それを現在の全員の数字として使わないでください。数字が違うときは、日本年金機構の最新案内と自分の請求書類を照合し、分からなければ年金事務所へ尋ねます。
よくある3つの早合点
早合点1:0.4%は、65歳までの1年だけ減る
減額率は繰上げた月数で決まり、減額後の年金額は生涯変わりません。「65歳になれば元の額に戻る」という意味ではありません。
早合点2:65歳時点の見込額は、手取り額である
通知書やねんきんネットの見込額と、実際の振込額は同じとは限りません。税や社会保険料など、年金額とは別に差し引かれるものがあります。家計表では「年金額」と「使える金額」を分けて書きます。
早合点3:働きながらなら、繰上げても問題ない
厚生年金に加入して働く場合は、在職老齢年金の調整が関係することがあります。給与や賞与、年金の基本月額を確認する必要があるため、働き方が変わる予定なら、その予定も含めて相談します。
相談前にメモしておくと話が早い項目
相談の場で「いくらもらえますか」とだけ尋ねると、前提の確認から始まります。次の項目を紙に書いて持参すると、計算の違いを比較しやすくなります。分からない項目は空欄のままでも構いません。空欄があること自体が、先に確認すべき点になります。
- 生年月日と、老齢基礎年金・老齢厚生年金のどちらを受け取る予定か
- 65歳時点の見込月額と、その数字を確認した資料の日付
- 60〜64歳の働き方、厚生年金への加入予定、毎月の給与のおおよその範囲
- 家賃、食費、光熱費、通院費など、受給後も続く固定的な支出
このメモは、請求を勧めるための申込書ではありません。相談員に条件を正確に伝え、自分の判断材料をそろえるためのものです。相談後は、示された金額と前提をその場で書き戻し、帰宅後に家計表へ入れて確認します。
まとめ:0.4%を知ったら、自分の条件へ戻る
年金の繰上げ受給は、原則65歳からの年金を60〜64歳で受け取り始める制度です。昭和37年4月2日以降生まれの人は、1か月0.4%、60歳開始で最大24%の減額が案内されています。ただし、減額率は生年月日や年金の種類によって確認が必要で、減額は生涯続きます。
今日できることは、検索結果の数字を覚えることではありません。65歳時点の見込額を確認し、生活費と働く期間を書き出し、自分の条件で計算できる資料を年金事務所やねんきんネットで確かめることです。早く受け取るかどうかは、その数字と暮らしを並べてから決めましょう。
迷いが残るなら、請求を急がず、確認できた数字を持ってもう一度相談して構いません。
制度の数字と暮らしの数字を分けて整理することが、納得できる選択への近道です。
年金事務所やねんきんネットで確認する内容
日本年金機構の資料では、繰上げ請求後の減額率や請求月の考え方が案内されています。相談するときは、基礎年金番号が分かるもの、生年月日、加入記録に関する書類、働く予定と見込額を用意します。事前に確認したいことを3つに絞ると、相談先で聞き漏らしにくくなります。
- 自分の生年月日では、減額率は0.4%の対象か。
- 65歳時点の見込月額と、60〜64歳開始時の見込額はいくらか。
- 請求後に働く場合、在職老齢年金の調整が関係するか。
制度の確認は、日本年金機構の繰上げ受給の案内や、ねんきんネットで行います。第三者の試算画面だけで請求手続きを決めず、公式情報と自分の記録を照合してください。
今週やることは、請求ではなく「数字をそろえる」
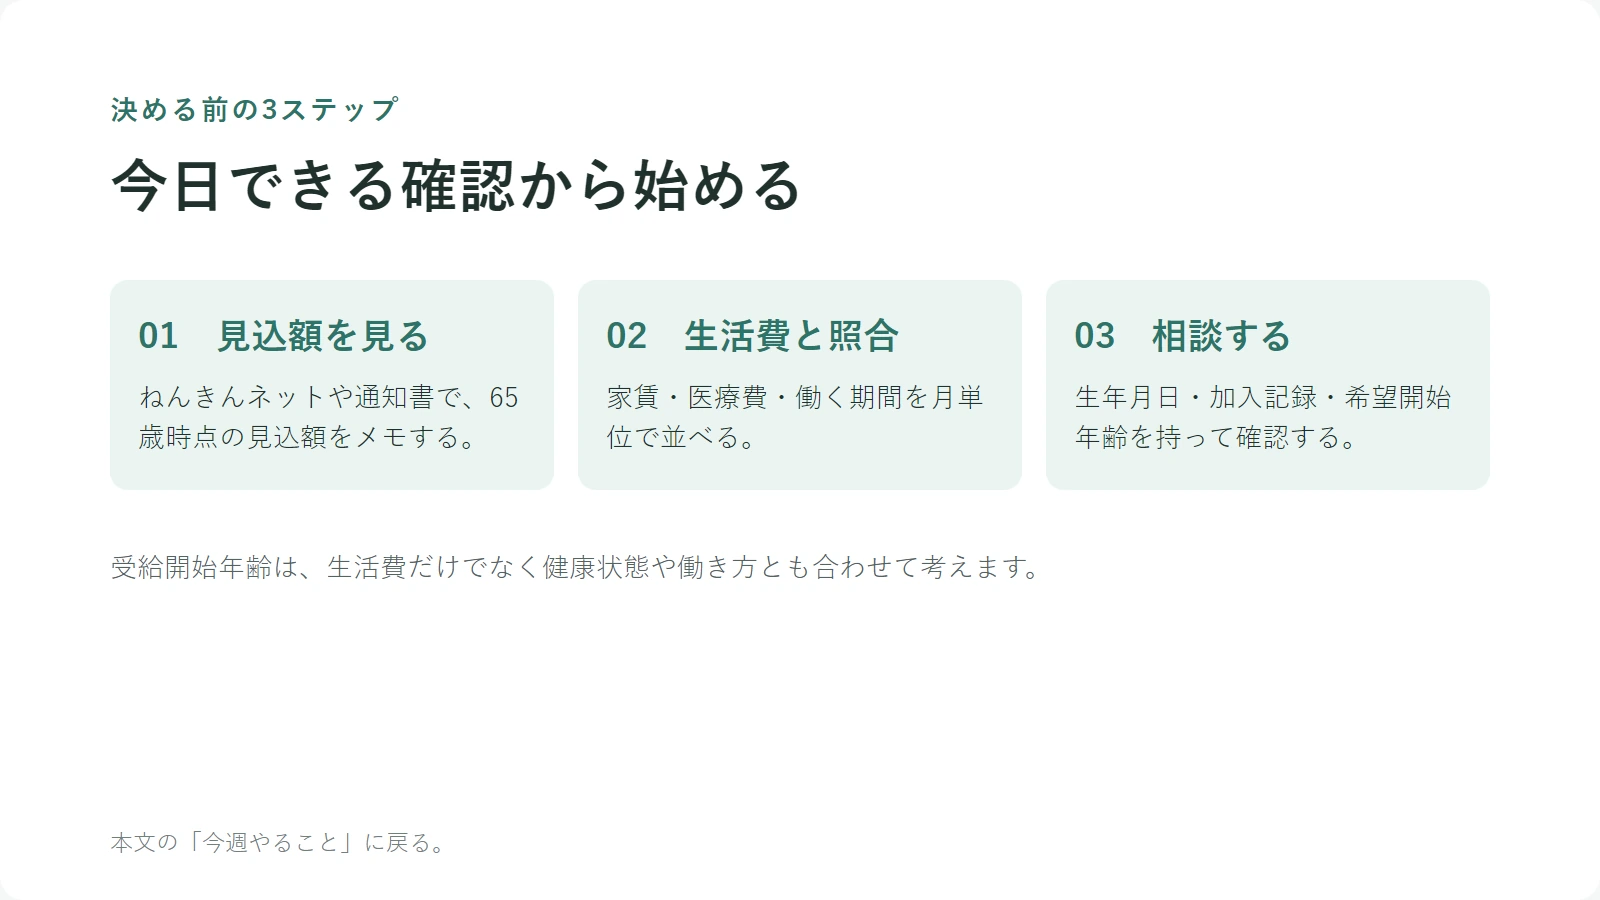
繰上げ受給は、受け取り始める年齢を選べる一方、減額が生涯続く制度です。60歳・62歳・64歳の数字を見比べるだけで結論を急がず、公式の見込額と自分の暮らしを同じ表に置き、分からない点を確認してから決めましょう。