老後資金は、全員に同じ金額が必要になるものではありません。 まずは「毎月いくら使うか」「公的年金はいくら見込めるか」「住まいの費用がどう続くか」「何歳まで働くか」を分けて確認します。4つの数字がそろうと、漠然とした不安を、今週できる確認に置き換えられます。
賃貸で一人暮らしをする美咲さん(仮)は、更新案内を見て「家賃を払いながら年金だけで暮らせるのか」と不安になりました。平均的な老後資金の見出しを探す前に、自分の家計と年金記録を確かめることにしました。
老後資金で迷ったら、最初に4つの数字を分ける
老後に必要な金額を一つの数字で答えようとすると、持ち家か賃貸か、年金の加入記録、働く期間、医療や住まいの支出などの違いが消えてしまいます。総務省統計局の家計調査も、平均値は世帯の条件ごとの集計であり、個人の必要額をそのまま示すものではありません。
確認する4項目
- 生活費:現在の支出から、老後も残る費用と減る費用を分ける
- 年金:ねんきんネットなどで自分の加入記録と見込額を確認する
- 住まい:家賃、更新、修繕、固定資産税など今後の住居費を洗い出す
- 働く期間:何歳まで働きたいかと、働ける見込みを別々に考える
この4項目は、必要額を決めるための材料です。どれか一つが未確認でも、まず未確認のまま印を付けて構いません。分からない数字を平均値で埋めず、確認先を決めることが最初の行動です。
毎月の生活費を「今の家計」から作る
老後の生活費は、現在の家計簿の合計をそのまま使いません。通勤費や仕事用の支出は減るかもしれませんが、医療費、介護の備え、住まいの修繕、趣味や交際費は増えることがあります。食費だけを切り詰める計画にせず、守りたい暮らしを先に書きます。
支出を3つに分ける
- 毎月ほぼ続くもの:住居費、光熱費、通信費、食費、保険料など
- 年に数回あるもの:更新料、家電、帰省、通院、旅行、税金など
- 一度に大きく出るもの:引っ越し、修繕、介護、葬送など
毎月の支出だけで計算すると、年に数回の費用を見落とします。直近12か月の通帳やカード明細を見ながら、毎月の金額にできない支出も年額で書き出し、12で割って仮の月額にすると比較しやすくなります。これは自分の家計を整理するための簡易方法で、将来の物価や税を正確に予測する計算ではありません。
平均値を使うときの注意
総務省統計局の2025年家計調査では、65歳以上の単身無職世帯について、実収入、可処分所得、消費支出などの平均が公表されています。ただし、平均には住居費、地域、資産、健康状態の違いが混ざります。平均の不足額を自分の必要額と決めず、家計の抜けを探す参考にとどめます。詳細な集計は総務省統計局の2025年家計調査で確認できます。
公的年金の見込額は、自分の記録から確認する
年金をいくら受け取れるかは、年収だけでは決まりません。加入期間、働き方、厚生年金の記録、受給開始年齢などが関係するため、「年収が同じ人なら同じ金額」と考えないようにします。
日本年金機構の「ねんきんネット」では、将来の年金額を試算できます。現在と同じ条件で試算する方法に加え、今後の加入制度、収入見込額、就業見込期間、受給開始年齢などを設定する詳細な試算も用意されています。結果は条件を変えて比較できるため、働く期間や受給開始年齢を考える入口になります。
- ねんきんネットで加入記録に抜けや誤りがないか確認する
- 将来の年金額を現在の条件で試算し、金額の内訳を見る
- 働く期間や受給開始年齢を変えた試算を別パターンで保存する
- 気になる記録があれば年金事務所などの相談先を確認する
見込額は将来を確定する通知ではありません。試算条件と確認日をノートに残し、制度改正や働き方が変わったときに見直します。日本年金機構の年金見込額試算の案内で、対象者と操作方法を確認できます。
住まいの費用を「家賃だけ」で考えない
賃貸なら家賃と更新、持ち家なら修繕、固定資産税、保険、設備交換が候補になります。住み替える可能性がある人は、引っ越し費用や初期費用、地域を変えたときの交通費まで、起こりうる支出として別欄に置きます。住まいの形だけで老後資金の多い少ないを決めることはできません。
住居費の確認リスト
- 現在の家賃・住宅ローン・管理費・共益費
- 更新料、火災保険、保証料、引っ越しの可能性
- 持ち家の修繕・設備交換・固定資産税・保険
- 年金生活になった後も住み続けたい場所と、代替案
家賃があることを不安の理由にするだけでなく、住み続けるために必要な金額を確認します。反対に、持ち家でも修繕や税の支出は残ります。住居費を一度決めたら変更できない前提にせず、希望と現実の両方を2案以上残すと、相談や見積りにつなげやすくなります。
老後資金をざっくり整理する計算シート
自分の数字を次の順で書くと、何が未確認なのかが分かります。数字を入力して自動的に安心・危険と判定するものではありません。物価、税、社会保険料、運用益、臨時支出を含めるかを別に書き、結果を一つの答えに固定しないでください。
| 欄 | 書くもの | 確認先・注意 |
|---|---|---|
| 毎月の支出 | 生活費+住居費 | 直近12か月の明細と今後の変化 |
| 毎月の収入 | 年金見込額+働く収入など | ねんきんネット、勤務先、通知書 |
| 不足額 | 支出−収入 | 不足がある月だけでなく年単位で見る |
| 臨時支出 | 修繕・医療・引っ越しなど | 発生時期と金額を別欄にする |
| 備え | 預貯金・退職金・資産など | 使う時期と値下がりの可能性を分ける |
簡易的な不足額は「毎月の支出−毎月の収入」で見ます。年間ではその差額に12を掛け、何年続くかを考えますが、期間を長く置くほど物価や住まい、健康状態の不確実さが大きくなります。計算結果を必要資金の断定に使わず、どの条件を確認すべきかを見つける道具として使います。
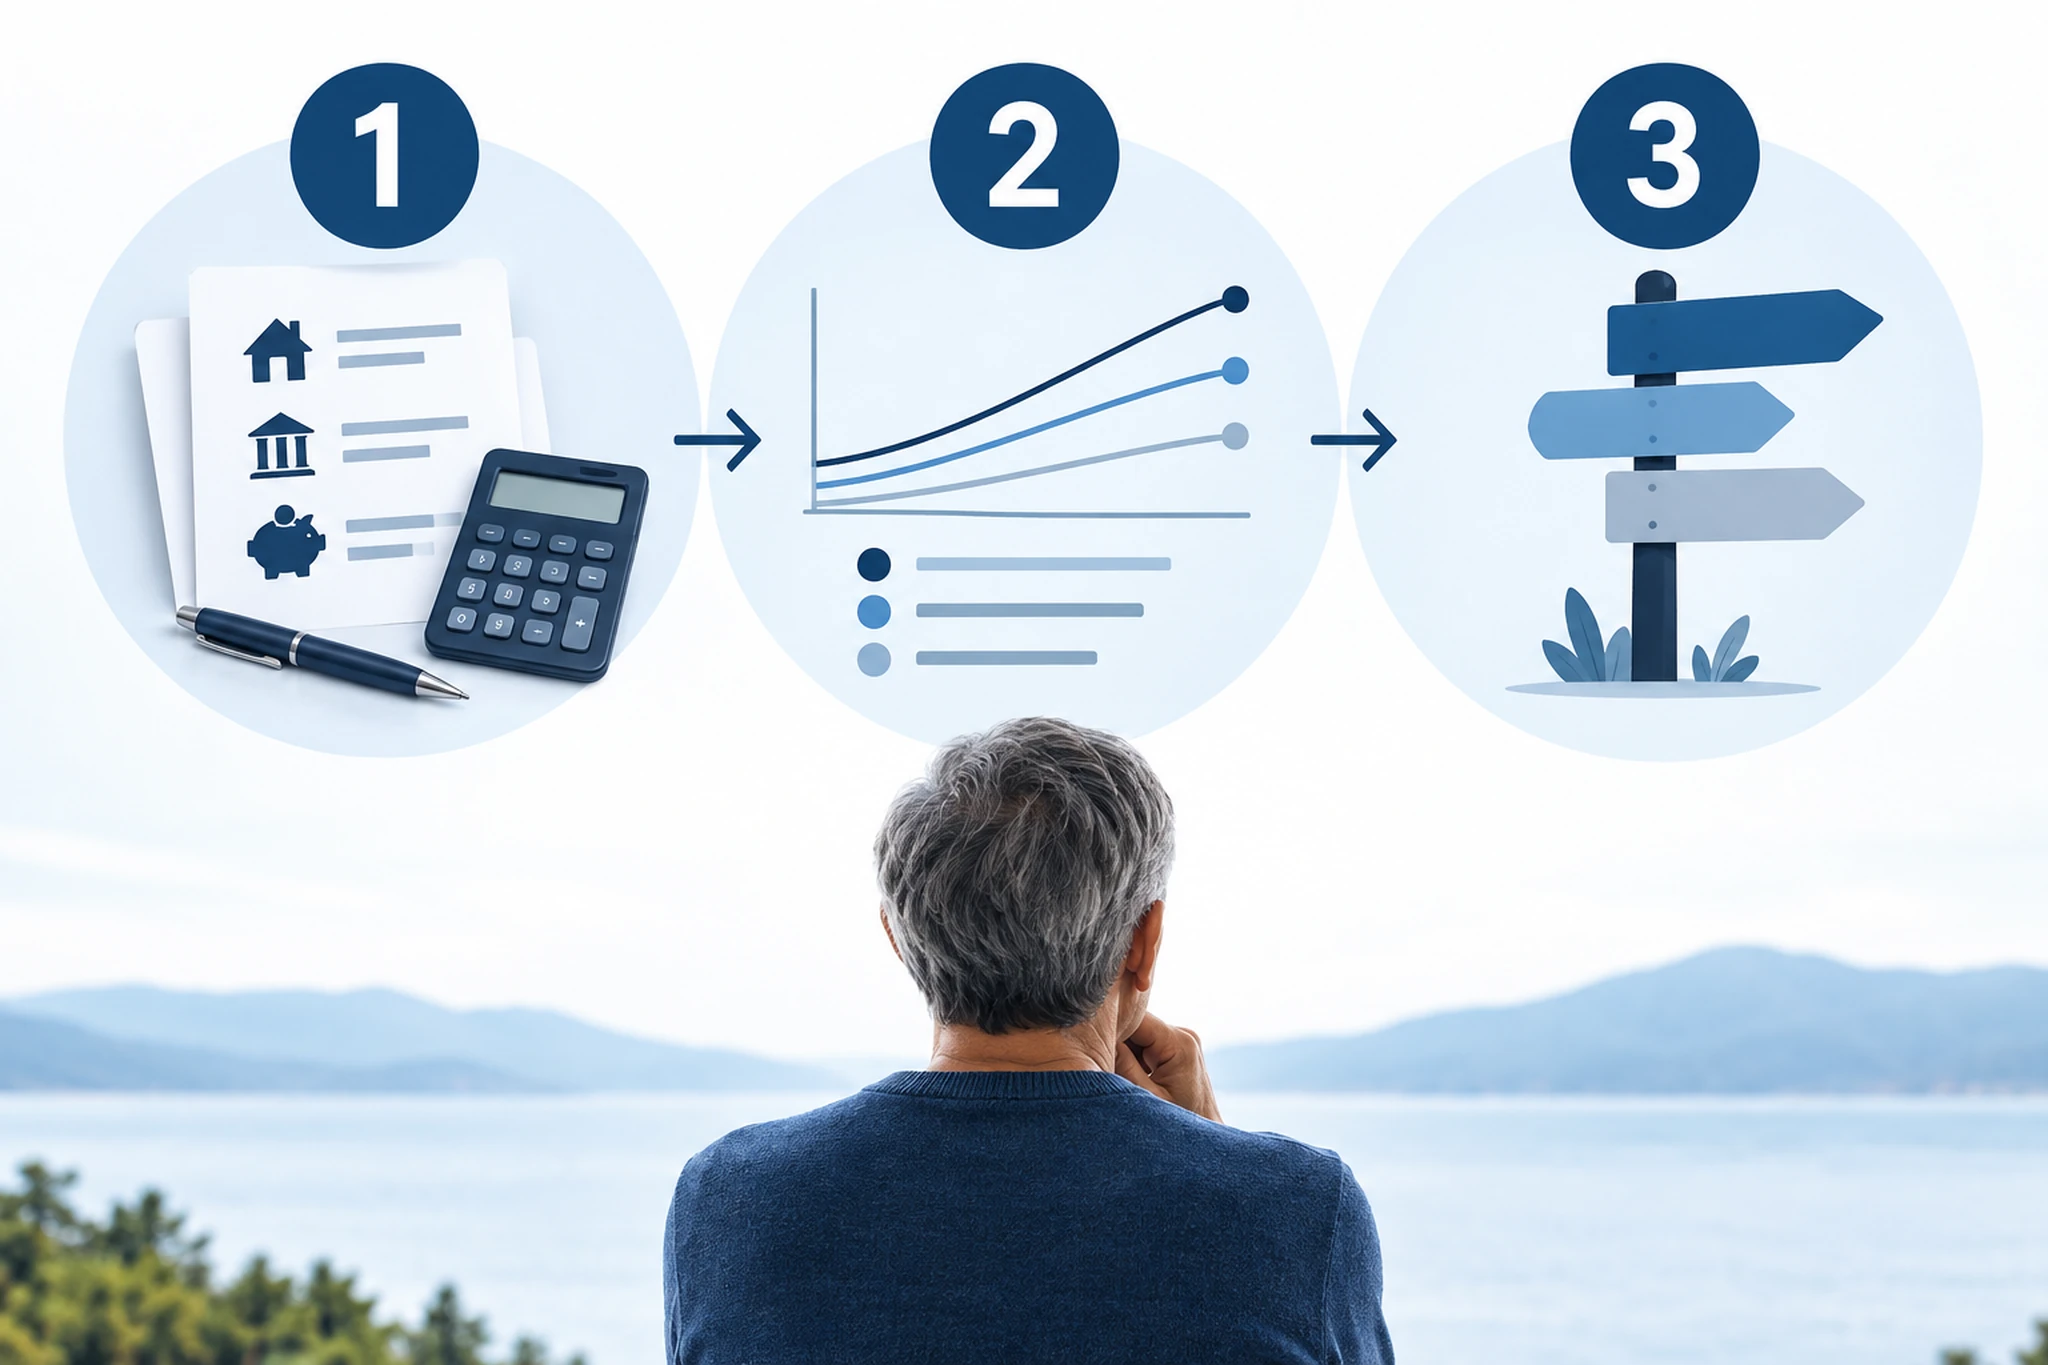
3つの条件を変えて見比べる
- 今の働き方を続ける場合:年金見込額と就労収入、体力や契約期間を確認する
- 働く期間を短くする場合:不足額と住居費、使う資産の時期を確認する
- 住まいを変える場合:初期費用、毎月の支出、移動や医療への影響を確認する
3つのケースは、どれかを正解にするためではありません。数字を変えたときに不足額や確認事項がどう動くかを見ることで、今すぐ決めることと、まだ保留できることを分けられます。金融庁も資産形成では、家計管理とライフプランを考え、貯蓄と投資を状況に応じて使い分ける考え方を案内しています。商品を先に選ばず、生活設計を先に置きます。詳しくは金融庁の資産形成の基本を確認してください。
貯蓄と投資を分けて考える
近い時期に使う生活費や予備費と、当面使わない資金は、同じ性質のお金として扱いません。値動きのある資産は元本割れの可能性があり、必要な時期に売却できるとは限らないためです。老後資金の不足が不安だからといって、特定の商品や利回りを前提に計画を作らないようにします。
資産を確認する順番
- 半年から数年以内に使う予定の資金を現金・預貯金として分ける
- 年金の受給開始までの生活費と、臨時支出を別に置く
- 値動き、換金、手数料、税の扱いを商品ごとに確認する
- 自分が許容できる損失と、使う時期を家計表に記録する
投資をするかどうか、どの商品を選ぶかは、この記事だけで決めません。生活費の不足、借入、保険、受給開始年齢など、先に確認すべき条件があります。金融庁の情報も一般的な考え方であり、個別の収益や安全性を保証するものではありません。
相談する前に、資料と質問をそろえる
一人で計算して行き詰まったら、相談先を探す前に資料を一つの袋へまとめます。相談先が年金事務所なのか、自治体なのか、金融機関なのかで答えられる範囲が違うため、「何を知りたいか」を一文にしてから連絡します。
- 直近12か月の家計明細と、毎月・年1回・一度だけの支出表
- ねんきんネットの試算結果と、確認した日・条件
- 家賃や住宅ローン、保険、借入、退職金の見込みが分かる資料
- 聞きたいこと、困っている期限、避けたい選択肢のメモ
相談先を選ぶ目安
| 知りたいこと | 最初の確認先 | 持っていくもの |
|---|---|---|
| 年金記録・見込額 | 日本年金機構・年金事務所 | 本人確認と年金記録 |
| 家計・住居費 | 自治体の相談窓口など | 収支・契約・住まいの資料 |
| 資産商品の仕組み | 金融機関の説明窓口など | 商品資料と自分の質問 |
相談サービスや金融商品を利用する場合も、手数料、相談できる範囲、個人情報の扱い、契約後の解約条件を確認します。不安をあおってその場の申込みを急がせる説明には距離を置き、持ち帰って比較できる状態を保ちます。
今週やることを3つに絞る
- 直近12か月の明細を見て、毎月の支出と年に数回の支出を分ける
- ねんきんネットで見込額と加入記録を確認し、確認日を記録する
- 住居費・働く期間・臨時支出のうち、まだ分からない項目を一つだけ調べる
老後資金の不安を小さくする最初の一歩は、平均額を探し続けることではなく、自分の数字の空欄を一つ埋めることです。 年金、生活費、住居費、働く期間を同じ表に置き、条件を変えたときに何が動くかを見ます。
今日すべてを決める必要はありません。確認できた数字と、まだ分からない数字を分け、次に問い合わせる先と日付をメモできれば、老後資金の検討は始まっています。
数字を見た後の分岐を決めておく
家計と年金を並べた結果、不足が見えたとしても、すぐに金融商品を買う必要はありません。まずは支出のうち見直せるもの、働き方で変わるもの、制度の確認が必要なものに分けます。反対に収支が合っていても、住まいの修繕や医療など一度に出る費用が空欄なら、安心と決めずにその欄を埋めます。数字は判断の材料であり、生活の価値を測る点数ではありません。家族がいなくても、相談先や記録の置き場所を先に決めておくと確認が続きます。必要なら一人で抱えず、早めに窓口へ相談します。
不足が見えたとき
- 契約更新や通信費など、減らせる固定費があるか確認する
- 働く期間を変えたときの収入と年金見込額を再試算する
- 住まいを変える場合の費用を見積もり、急がず比較する
- 投資の前に、近く使う生活費と予備費を確保する
不足が見えないとき
数字が合っている場合も、試算に含めなかった税、社会保険料、臨時支出、物価の変化を確認します。誰かの平均額と比べて優劣をつけるのではなく、自分が守りたい暮らしを続ける条件が書かれているかを見直します。半年ごと、または働き方や住まいが変わったときに表を更新すれば、老後資金を一度だけ決める負担を減らせます。生活の変化を記録しておくと、次の相談でも同じ説明を繰り返さずに済みます。