出発まであと三週間。航空券と宿は取れたのに、海外旅行保険の見積り画面で手が止まる。治療費用はどこまで必要なのか、カードに付く保険と重ねて入るのか、保険料だけでは決められないからです。
補償額に万人共通の正解はありません。まず渡航先・日数・カード付帯の条件を確認し、治療・救援、賠償、携行品、遅延のうち「起きたとき自分で負担できない損失」を分けます。そのうえで、同じ旅行条件の見積りを補償内容と限度額までそろえて比べると、保険料だけでは見えない差が分かります。
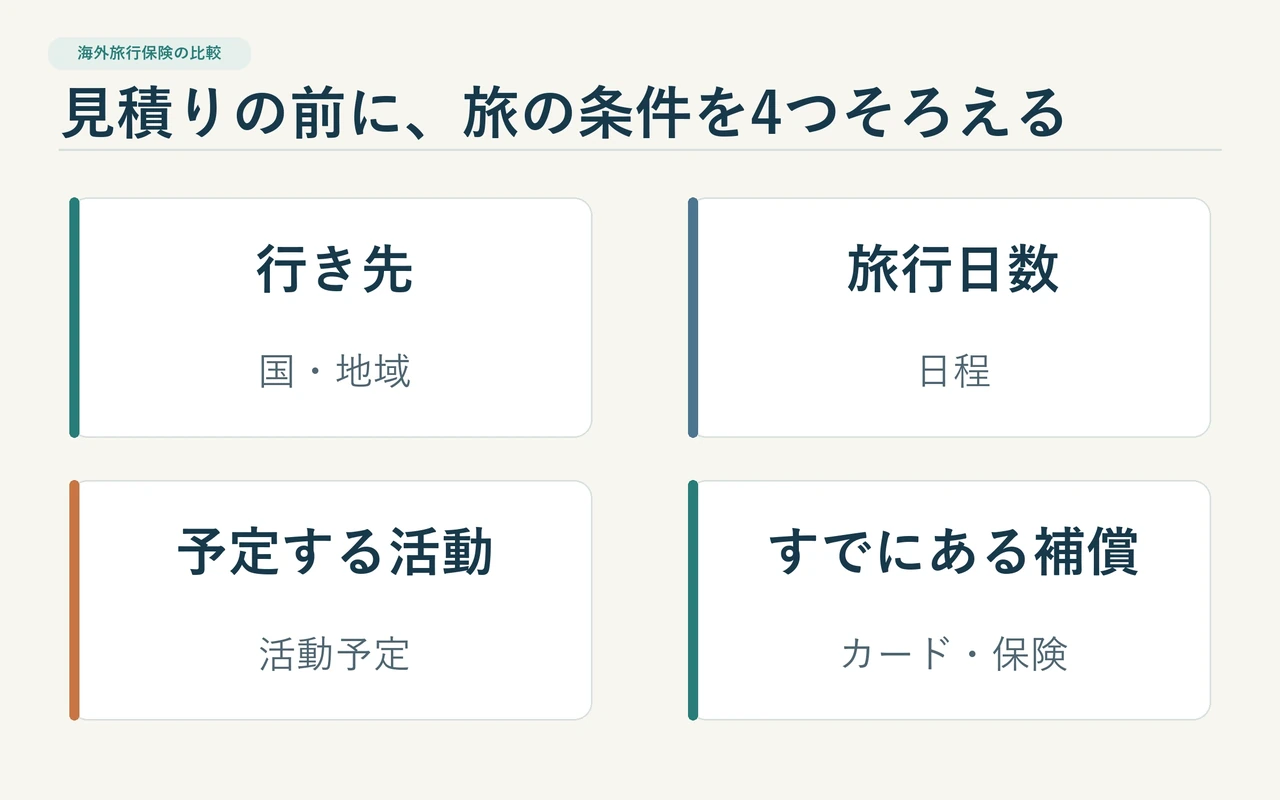
最初に、旅の条件を4つ書き出す
補償プランを見る前に、行き先、旅行期間、する予定の活動、すでに持っている保険を一枚に書きます。目的地が複数あるなら国ごとに分け、乗継ぎや前後泊も旅行期間へ含めて見積り条件と照合します。渡航先をまだ決めていない場合は、海外一人旅の行き先比較で候補を整理してから、地域ごとの医療事情を確認しましょう。
| 書き出す条件 | 手元で照合する資料 |
|---|---|
| 行き先 | 外務省の医療事情、保険の対象地域 |
| 期間 | 航空券・宿の日程、カードの補償期間 |
| 予定する活動 | 活動別の対象条件、特約・免責 |
| すでにある補償 | カードや各保険の証券、対象者・適用条件 |
ここでは持病の扱いを自己判断で除外しません。治療中の病気や薬がある場合は、申込画面の告知事項と約款を読み、対象になるか不明なら保険会社へ確認します。保険の種類によって条件が違うため、「旅行保険なら当然対象」と決めつけないことが大切です。
補償項目は「何が起きたときの費用か」で比べる
海外旅行保険には、病気やけがの治療費だけでなく、他人への賠償、持ち物の損害、救援者の渡航費、航空機や手荷物の遅れなど、異なる場面の補償があります。日本損害保険協会の補償項目の説明でも、総合型と必要な補償を選ぶ商品が紹介されています。商品名が似ていても、補償範囲や支払い条件が同じとは限りません。
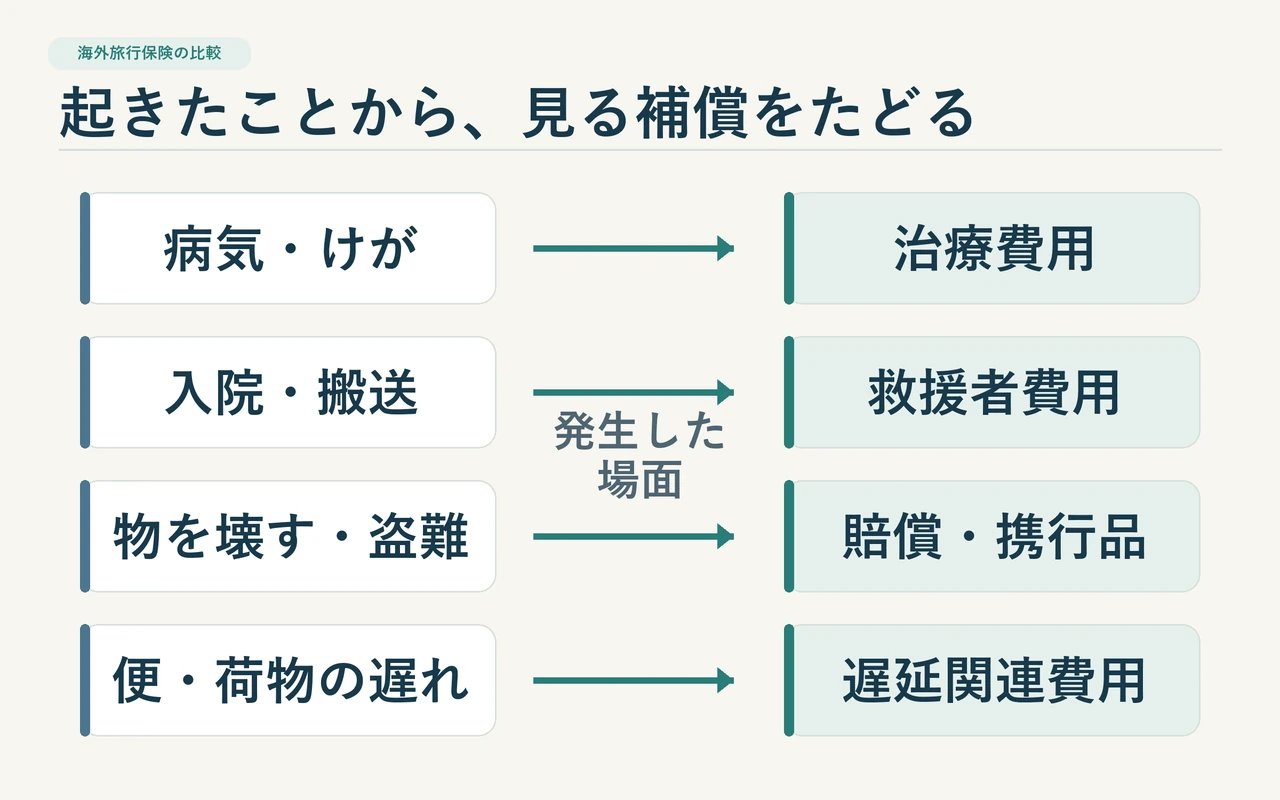
| 起きること | 確認する補償 | 比較時に見る点 |
|---|---|---|
| 病気・けがで受診する | 疾病/傷害治療費用 | 限度額、対象期間、持病・既往症、キャッシュレス手配の条件 |
| 入院や医療搬送が必要になる | 救援者費用、治療・救援費用 | 家族の渡航・滞在、移送、限度額の範囲と対象者 |
| 人や物に損害を与える | 賠償責任 | 対象となる事故、免責、既存契約との重なり |
| 持ち物が盗難・破損に遭う | 携行品損害 | 対象品、1個あたり上限、免責金額、必要書類 |
| 便や預け荷物が遅れる | 航空機遅延・寄託手荷物遅延等 | 遅延時間などの発動条件、対象となる追加費用、限度額 |
表の「付いている/いない」だけでは比較できません。保険金額の上限が事故単位か期間全体か、実損額を補うのか定額で支払うのか、免責金額があるかを、商品説明と重要事項説明で確認します。最終的な条件は契約する商品の約款が基準です。
治療費と救援費用は、別の困りごととして考える
病院での診療費と、家族が現地へ向かう費用や医療搬送の費用は、同じ「もしもの費用」でも用途が違います。外務省の海外旅行保険案内は、治療費用や救援者費用などを確認するよう案内しています。旅行先の医療事情は国・地域で異なるため、ひとつの金額を全員向けの推奨額にするのではなく、外務省「世界の医療事情」などの目的地別情報と、自分の負担可能額を照らします。
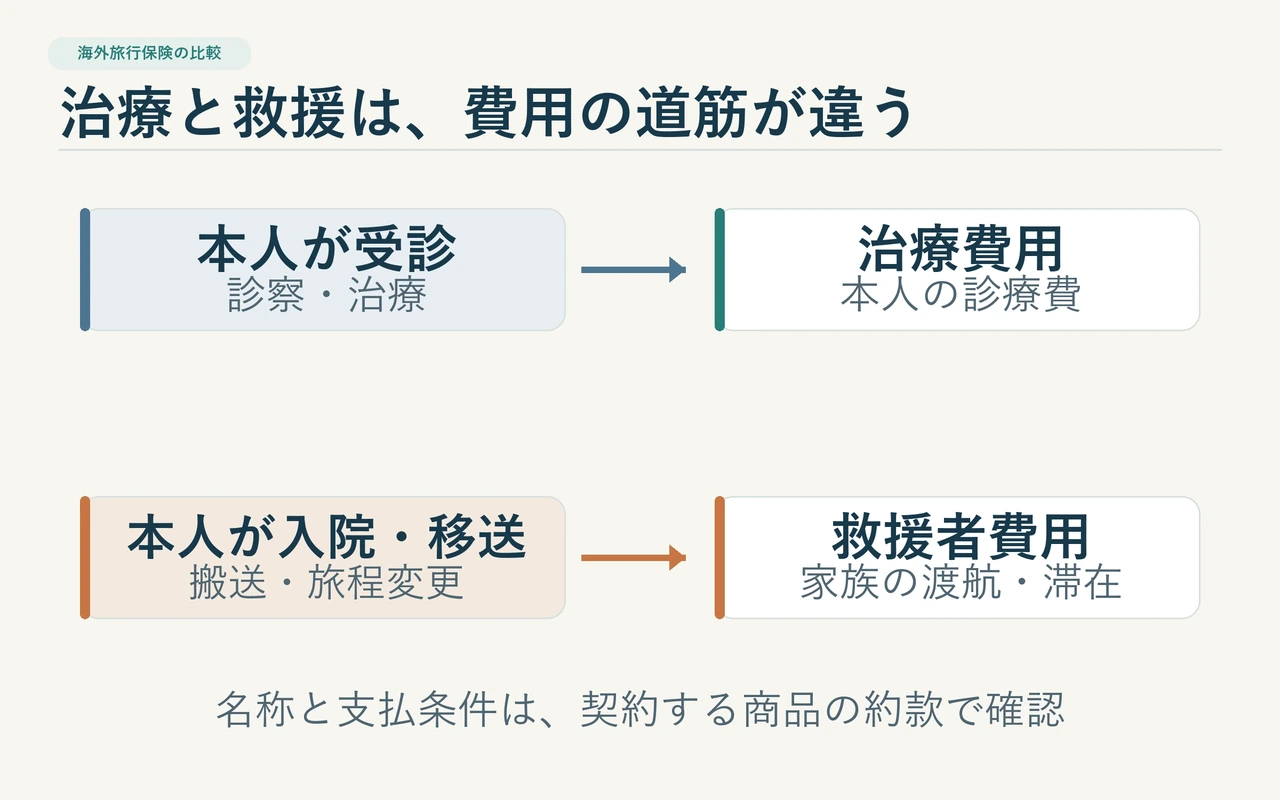
金額を選ぶときは、見積りの治療費用・救援者費用の候補を並べ、限度額を超えた場合に貯蓄から負担できる上限を書きます。たとえば「保険料を抑えたい」だけで低い限度を選ぶのではなく、超過分を自分で払えるか、連絡・通訳・病院紹介などの支援が必要かも判断材料にします。支援サービスの有無と利用条件は会社ごとに異なります。
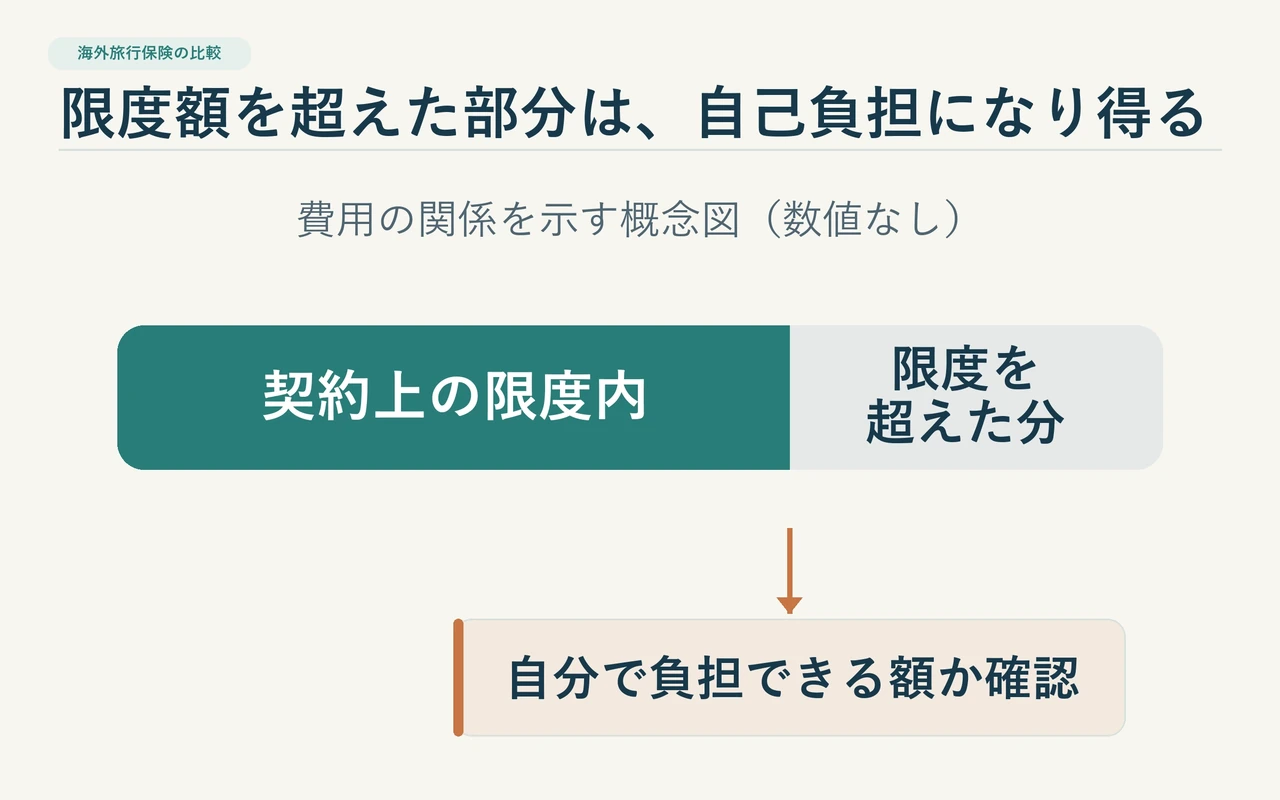
日本の公的医療保険には、条件を満たす海外療養費の仕組みがありますが、申請すれば現地の請求額がそのまま戻るわけではありません。協会けんぽの海外療養費案内では、いったん医療費を支払い、国内で同じ傷病を治療した場合の費用を基準に算定し、審査後に一部が給付される流れが示されています。加入先や個別条件は保険者へ確認し、現地の請求額がそのまま戻る制度ではないことを踏まえて、旅行保険の補償額を考えます。
カード付帯保険は、出発前に条件を読み切る
カードに保険が付いていても、持っているだけで旅行中ずっと適用されるとは限りません。日本損害保険協会のカード付帯保険の解説では、旅行代金などをそのカードで支払うことが適用条件になる場合や、保険期間・補償対象者・治療費用の限度がカードごとに違う点を確認するよう案内しています。
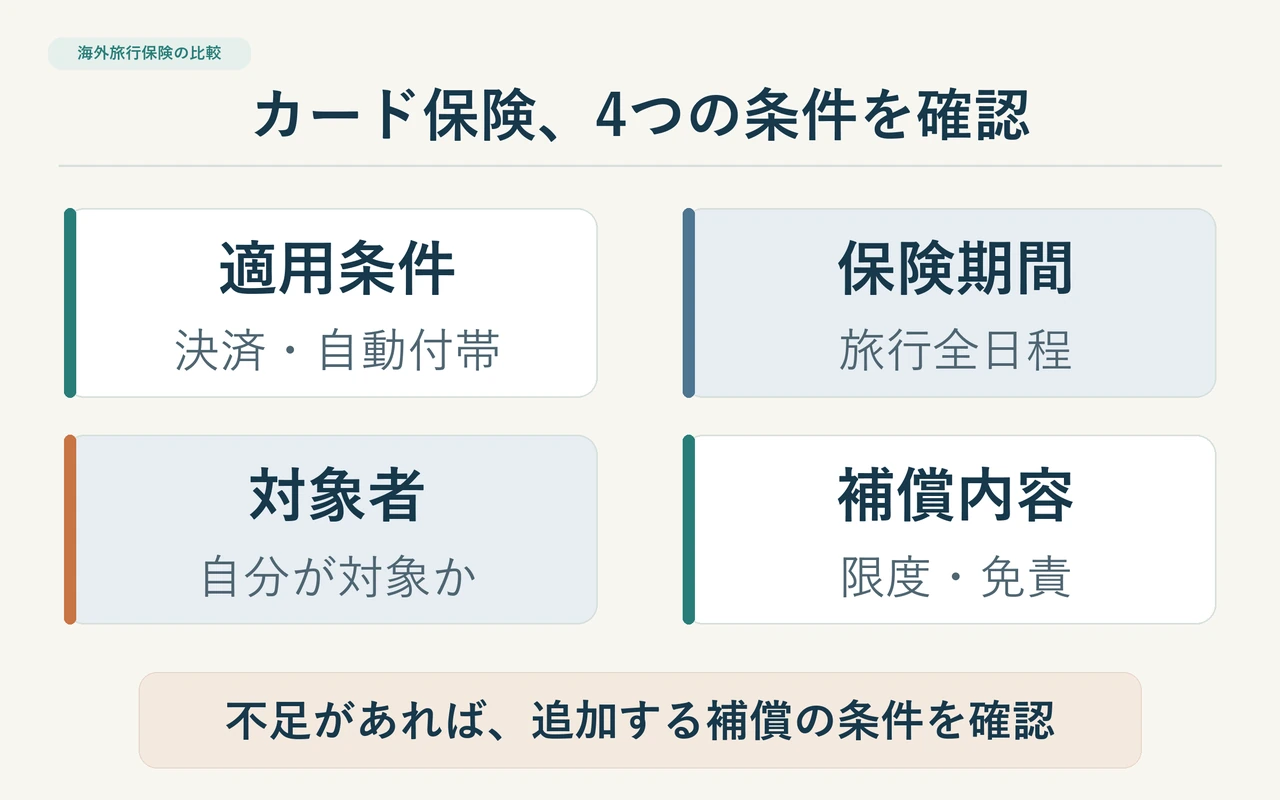
- 保険が自動付帯か、旅行代金のカード決済などを要するか。
- どの支出をいつまでに決済すれば条件を満たすか。
- 補償される期間は旅行日数をカバーするか。
- 本人のみか、家族も対象か。単身旅行の本人条件と一致するか。
- 治療費用、救援者費用、賠償、携行品の各限度額と免責はいくらか。
- 事故時の連絡先、病院紹介、キャッシュレス手配の可否と事前連絡条件は何か。
カード付帯の補償と別契約を重ねる場合、項目によって保険金の計算方法が異なることがあります。損保協会の重複時の保険金の考え方では、治療費用・賠償責任・携行品損害などは、実際の損害額を上限の範囲で補う扱いが説明されています。合算できるかを一律に考えず、カード会社と保険会社の案内で、補償項目ごとに確認してください。
カードで足りない項目が見つかったら、追加できる保険でその不足分だけ補う方法もあります。どこまで補えるか、複数契約の扱い、保険金請求に必要な連絡先は、契約前に各社へ確認します。「カードがあるから不要か」を結論づける話ではなく、次に比較する条件を整える作業です。
携行品や遅延は、持ち物と旅程から必要性を考える
携行品損害は、盗難・破損なら何でも新品に買い替えられる補償ではありません。対象となる品、紛失や置き忘れの扱い、1個ごとの上限、免責、時価評価、事故証明などの条件は契約によって違います。
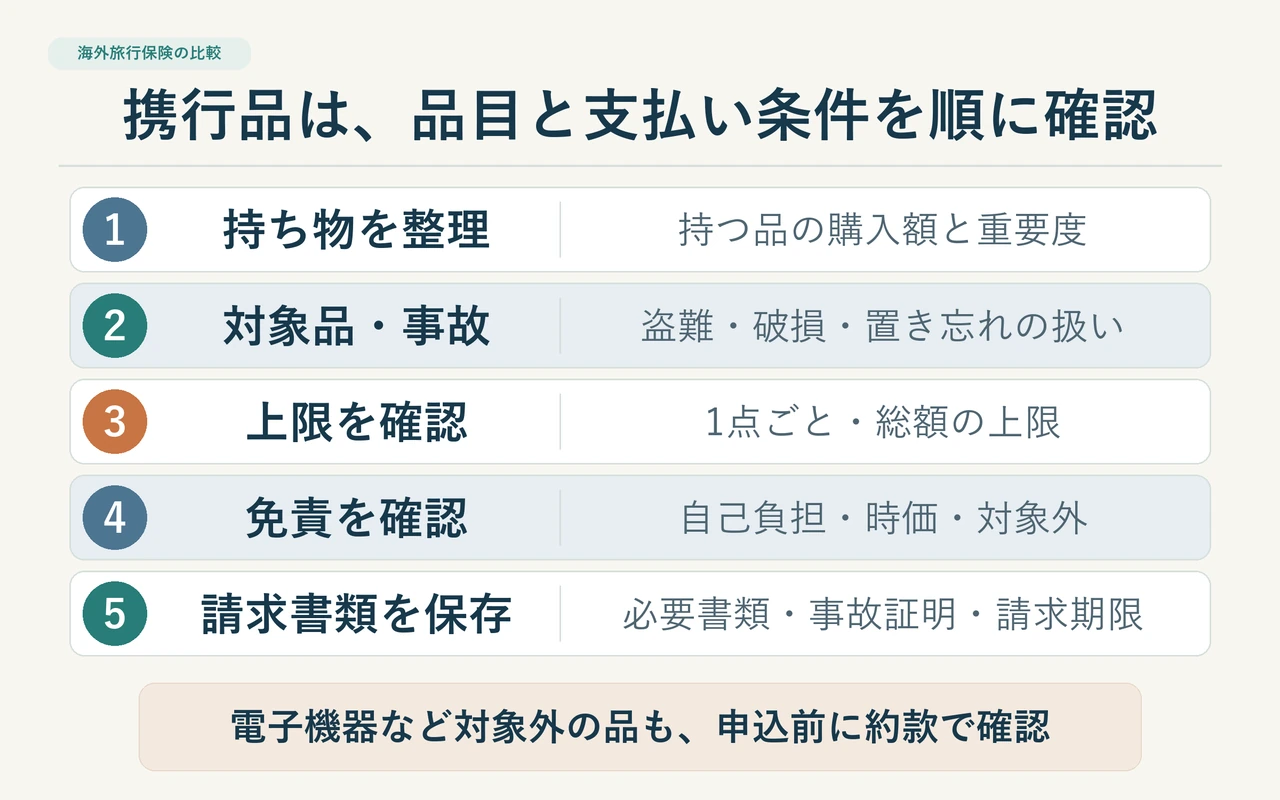
高価なカメラやパソコンを持っていくなら、まず製品の購入額ではなく、保険で対象になるかと支払上限を確認します。スマートフォン、現金、書類などは商品によって対象外や制限があり得ます。補償されない品を保険料に含めて考えないためにも、持ち物を「対象か要確認/対象外の可能性/持たない」に分けると整理しやすくなります。
航空機遅延や手荷物遅延の補償は、実際に遅れた場合の追加支出と条件を照らします。乗継ぎが多い、到着後すぐに必要な荷物があるなど、自分の旅程に関係するなら、遅延の起動条件と認められる費用を確認します。遅延が起きたら航空会社の証明書や購入レシートが必要になる場合があるため、契約後に請求書類の案内も保存しておきます。
見積りは旅行条件をそろえて、補償の差を比べる
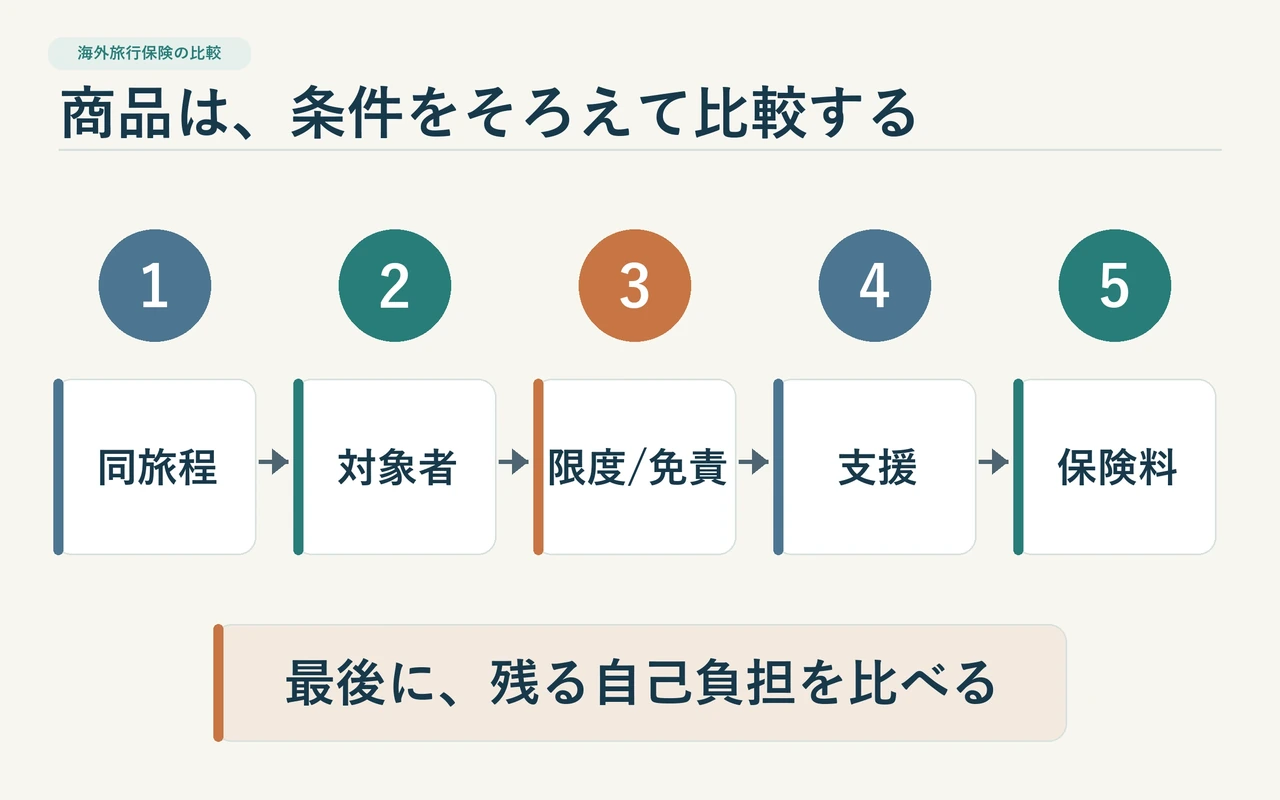
旅行期間や行き先が違う見積りの保険料を比べても、どちらが割安かは判断できません。同じ出発・帰着日、目的地、年齢条件、活動内容で見積りを取り、補償項目ごとに限度額と条件を横並びにします。外務省の「世界の医療事情」は2025年6月更新の地域別情報を掲載していますが、同省も現地情報は変化し得ると案内しています。旅行前に最新の渡航先公式情報も照らし、必要に応じて保険会社へ確認してください。
金額例として、2026年9月21日に確認したH.S.損保「たびとも」の韓国旅行向け公式表から個人・韓国3日間を抜粋します。保険料例は10〜64歳、リピーター割引・オプションなし、申込人本人が被保険者の場合。補償額は18〜64歳の本人条件です。契約時の見積りが優先です。
| プラン | 韓国3日間の保険料と主な限度額 |
|---|---|
| P1 | 保険料870円 治療1,000万円/救援1,000万円 |
| P2 | 保険料1,100円 治療3,000万円/救援2,000万円 |
| P3 | 保険料1,390円 治療無制限/救援3,000万円 |
電子機器は携行品補償の対象外で、オプション対象の場合があります。契約時の見積りと約款を確認してください。
この表では、掲載保険料の差はP1からP2が230円、P2からP3が290円です。一方で増えるのは治療費用・救援者費用の限度であり、賠償や携行品の限度は同じです。ここから「P3が一番よい」とは言えません。渡航先、既存の補償、保険料に回せる予算、限度超過時の自己負担を照らし、必要な項目の差にその追加額を払うかを考える例です。他社・別年齢・別日数の保険料とは直接比較できません。
| 自分の比較表に足す欄 | 候補ごとに書く内容 |
|---|---|
| 治療・救援 | 限度、サービス範囲、事前連絡条件 |
| 免責と対象外 | 持病、活動、持ち物、支払条件 |
| カード付帯との関係 | 適用条件、対象者、期間、重複時の扱い |
| 旅行全体の保険料 | 同じ旅程・同じ年齢条件での見積り額 |
| 自分で負担する残り | 限度額を超える可能性と、支払える範囲 |
比較の結論は、保険料の最安順ではなく「自分が困る不足が残るか」で決めます。治療・救援の限度が自分の許容範囲に届かない、持病の条件が不明、活動が補償対象か分からない場合は、安い方へ進む前に保険会社へ質問します。回答は日時と担当窓口をメモし、申込内容と一緒に保管してください。
補償額を決めきれないときの確認順
一人旅では、現地で相談や支払いを代わってくれる人が同行しないこともあります。だからといって、補償項目をすべて最大にする必要があるとは限りません。まず「自分が現地で手配・立替できること」と「保険会社へ支援を頼みたいこと」を分け、必要なサービスと限度を決めます。
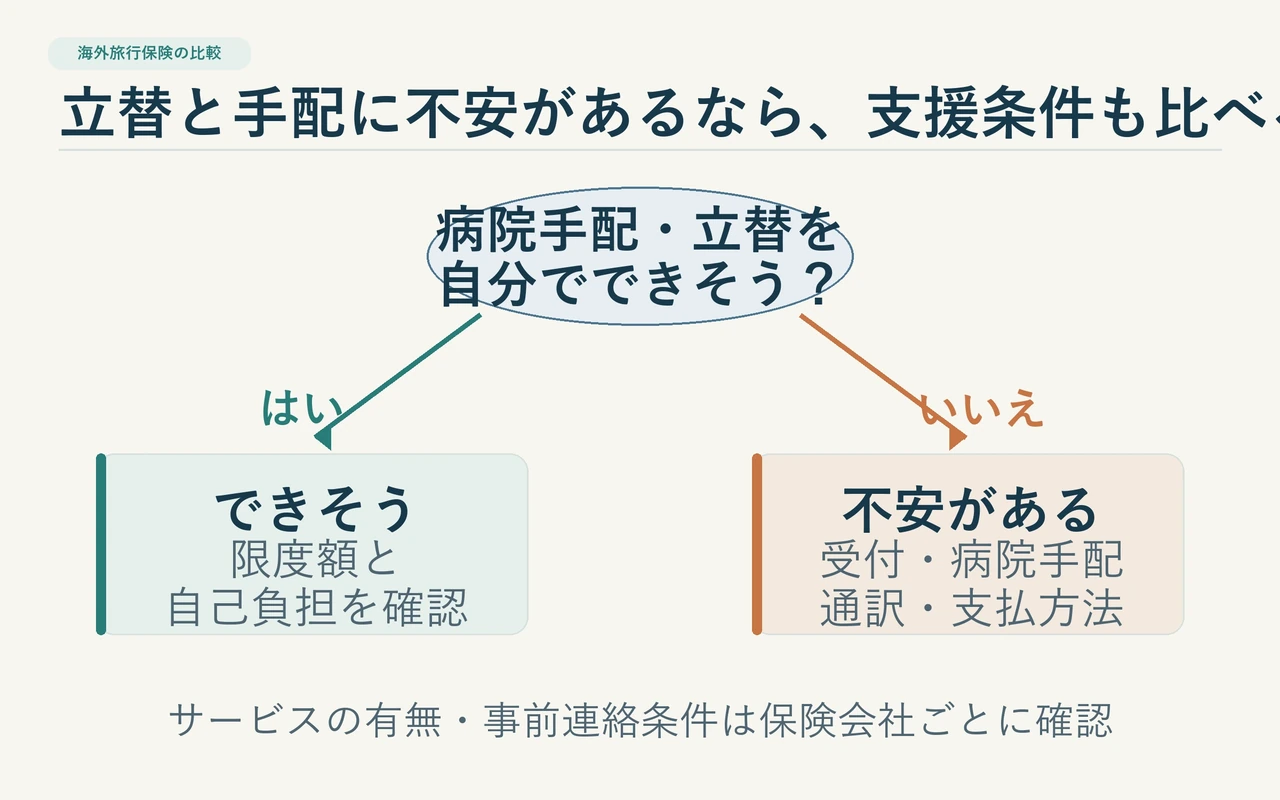
- 医療費を立て替えられる金額の上限はどこか。
- 現地の病院探しや言語面で、どんな支援が必要か。
- 家族などの救援者が現地へ向かう場合、その交通・滞在費をどうするか。
- 持ち物のうち、失うと旅行継続に影響するものは何か。
- 保険料を増やすより、持ち物や活動予定を変える方が合理的な項目はあるか。
出発直前まで判断できないときは、申込み画面で分からない条件を放置しません。告知や活動範囲の回答が必要なら窓口へ確認し、補償対象外の可能性が残るなら行程を変える選択もあります。加入・不加入のどちらかを焦って決めるより、不確かな条件を一つずつなくす方が、旅先で困る可能性を減らせます。
見積りを比べる順序は、①補償される人と旅行期間、②治療・救援の限度と支援内容、③活動・持病などの条件、④賠償・携行品・遅延の対象と免責、⑤保険料です。保険料を最後に置くのは、先に必要な条件をそろえ、価格差の理由を説明できるようにするためです。
申込み後、出発前に保存するもの
契約したら、証券や契約確認書、緊急連絡先、保険期間、補償項目、カード付帯分との分担を、スマートフォンと紙の両方で確認できる状態にします。通信できない場合に備え、番号や契約情報を端末内へ保存し、同行者がいなくても必要な情報を説明できるようにしておきます。
- 保険期間と氏名・行き先が申込内容と一致している。
- 治療・救援、免責、特約、支援サービスの条件を確認した。
- 緊急連絡先と契約番号を、オフラインでも見られる。
- カード付帯分を使う場合、決済条件を満たした記録がある。
- 事故時の連絡方法と必要書類の案内を保存した。
事故に遭ったら、安全を確保してから連絡する
病気や事故が起きたら、まず現地の緊急医療につながり、身の安全を確保します。その後、保険証券に記載された連絡先へ早めに連絡し、受診先や支払方法、必要書類の指示を受けます。キャッシュレス診療などの手配には事前連絡が必要な場合もありますが、緊急受診を遅らせてはいけません。
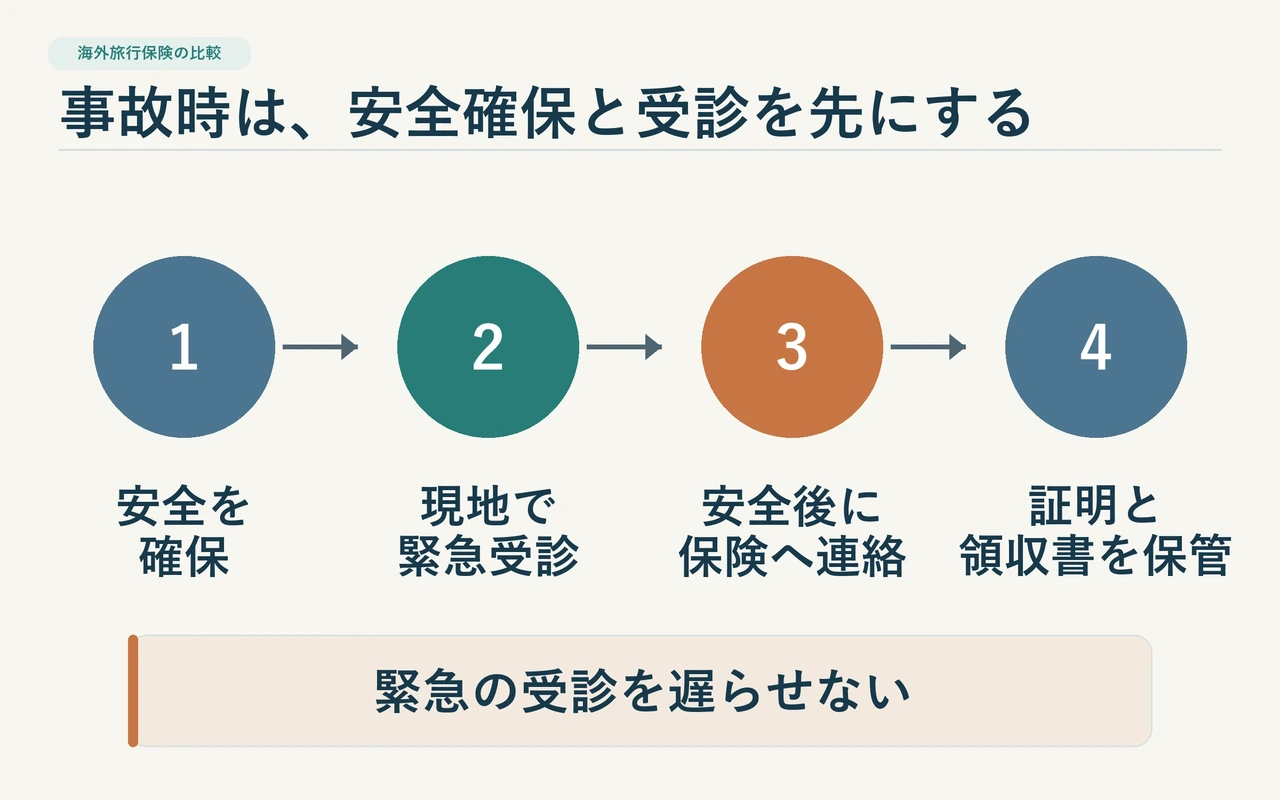
受診記録、診断書、領収書、航空会社の遅延証明、盗難時の届出など、事故の種類に応じた書類はその場で保管します。必要な書類は補償内容によって異なるので、一般的な一覧だけで請求できると決めず、担当会社の指示を確認します。
今日やることは、カードの条件を確認して見積りをそろえる
海外旅行保険は、補償額を大きくすれば必ず自分に合うわけでも、保険料が安ければ十分なわけでもありません。行き先と日数をそろえ、カード付帯の対象・期間・治療費用・救援者費用を確認し、残る不足を同条件の見積りで比べます。
まずカード会社の公式案内を開き、旅行代金の決済条件と補償期間を書き出してください。そのあと、外務省の渡航先情報と保険会社の重要事項説明を照らし、埋められない欄だけ問い合わせる。表が一つずつ埋まれば、「おすすめ」の一言に頼らず、自分の旅に必要な補償を選べます。