23歳・栞さん|「月々なら払える」の、その先が見えなかった
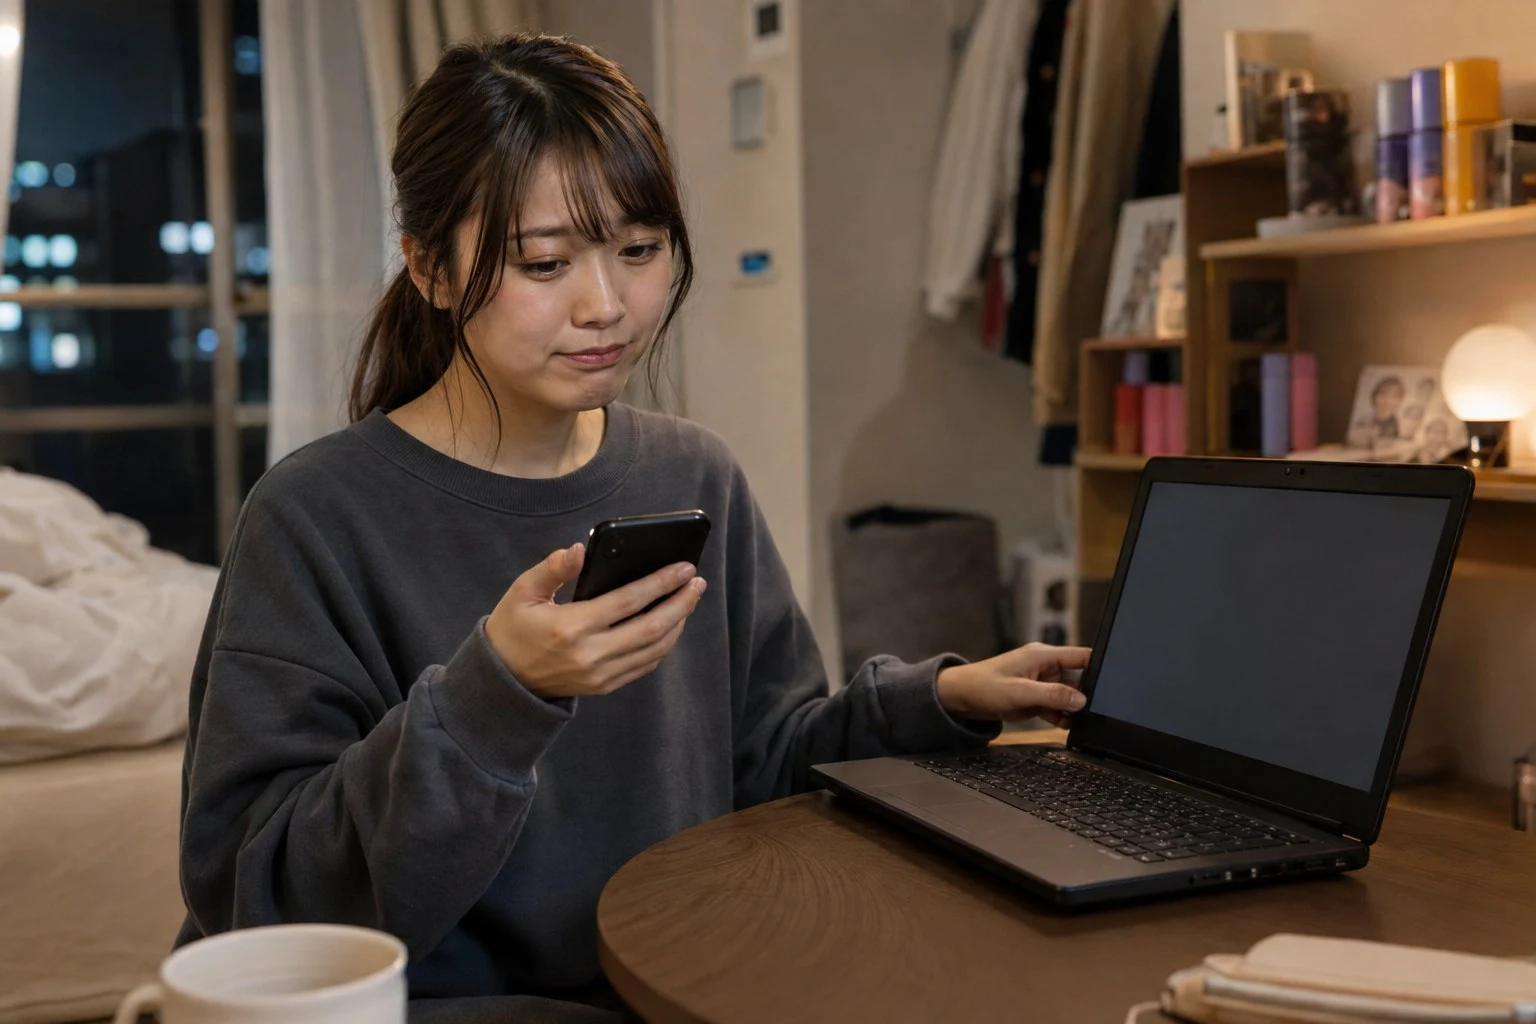
金曜の夜、ノートパソコンの画面が真っ暗になった。翌日の推しの有料配信を大きな画面で見たい。佐々木栞さん(仮・23歳)が見つけた新しい一台は12万4,800円。購入画面には一回、12回、リボの選択肢が並んでいた。「月1万5,000円までなら払える」。そう思ったのに、どれを選べばいつ終わり、全部でいくら払うのかが、一つの画面では見えなかった。
午後10時46分。埼玉県の駅から13分歩く1K。都内のIT企業へ入って二年目の栞さんは、古いパソコンの電源を三度押した。奨学金の返済と家賃6万7,000円があるので、給料日前には必ず口座残高を見る。推し活を「無駄遣い」と呼ばずに続けたいからこそ、使った金額は曖昧にしたくなかった。
カードの会員画面には、まだ引き落とされていない3万2,000円がある。ショッピング利用可能枠は20万円。今回のパソコンを足すと15万6,800円になる。一回払いなら購入額は増えないが、次の支払月にまとめて来る。12回払いは画面に総額13万6,080円と出ている。月平均は約1万1,340円。リボは「月々の負担を抑える」という説明は見えるのに、完済月と総額を栞さんは見つけられなかった。
栞さん「12回もリボも、月1万5,000円以内なら同じじゃないんですか」
編集長「一か月の額だけなら似ることがあります。終わる月は?」
栞さん「12回は来年9月。リボは……分かりません」
編集長「では、まだ二つを比べられる状態ではありません」
カードは便利な財布ではなく、カード会社が店へ代金を立て替え、利用者が後からカード会社へ支払う契約だ。買った瞬間に口座残高が減らなくても、支払いはもう始まっている。栞さんは購入ボタンを閉じず、別のタブに三本の線を引いた。
販売店、発行会社、国際ブランドの役割を分ける。
締め日、支払日、総額、回数、終わる月を見る。
残高、利用通知、本人認証、停止窓口を確かめる。
カードの名前を、三つの役割に分解する
申込みページや券面には、会社名、国際ブランド、店や航空会社の名前、ゴールドなどの呼び方が同居する。それを全部「カードの種類」と考えると、何を比較しているのか分からなくなる。まず、請求と契約を担う発行会社、決済網を担う国際ブランド、ポイントや優待を設計した商品・提携先に分ける。
商品を売る
今回ならパソコンを販売し、返品・配送・商品保証の窓口になる。
請求と規約の主体
申込み、審査、利用可能枠、明細、支払方法、停止・照会を扱う。
使える決済網
同じマークの加盟店で使える範囲を支える。会費や保険を一律に決める名前ではない。
同じ国際ブランドでも、発行会社と商品が違えば年会費、ポイント、保険、アプリ、問い合わせ先は変わる。逆に同じ発行会社でも、一般、上位、提携カードでは条件が違う。日本クレジット協会のクレジットとほかの決済手段の分類でも、後払いであるクレジットカード、即時払いのデビット、前払いのプリペイドは支払うタイミングが異なる。ロゴの数ではなく、自分が誰へ、いつ払うかを確認する。
一般、ゴールド、提携は「上下」ではなく商品差
上位カードは年会費と付帯サービスが増えることがあるが、持つ人の信用や生活の格を証明するものではない。空港、ホテル、保険、問い合わせ支援を実際に使う人と、近所の買い物だけに使う人では、同じ特典の価値が変わる。提携カードも、店や交通を日常的に使う人には便利でも、ポイントの出口が合わなければ残高だけが増える。
個人用と事業用、本人カードと追加カード、ETCも役割が違う。経費を分けたいから事業用にするのか、家族の支出をまとめたいのか、車を持たないのにETC費用を払っていないか。種類の一覧から一枚を選ぶのではなく、必要な仕事を一つずつ書き出す。
利用日、締め日、支払日は一本の線ではない
金曜に買った12万4,800円が、必ず翌月の明細へ載るとは限らない。店から売上情報が届く時期で請求月がずれ、取消や返品が次の明細で調整されることもある。会員画面の「利用済み」「未確定」「請求確定」「引落済み」を同じ残高だと思わない。
利用可能枠も月の予算ではない。20万円の枠があっても、20万円を毎月使えるという意味ではない。未払残高や分割・リボの残高が枠を使い、支払いが反映されるまで戻らないことがある。栞さんの購入後想定4万3,200円も、未確定利用や枠の内訳によって会員画面と違う可能性がある。決済直前に実際の利用可能額を見る。
「月額」ではなく、総額と終わる月を写す
分割やリボの手数料は、カード会社、利用額、回数、残高、返済方式、追加利用で変わる。ここで年率だけを入れて独自計算すると、実際の契約と違う表を作りかねない。下の道具には、申込画面、会員画面、カード会社のシミュレーションに表示された支払総額と回数をそのまま写す。空欄なら、まだ比較できないことが結果になる。
月々の向こう側まで見る支払い地図
カード会社の表示値を写して比較します。入力は保存・送信しません。
診断結果
購入ボタンより先にすること
一回、分割、リボ、キャッシングを混ぜない
一回払い
一つの支払日にまとめる。手数料だけでなく、その月の家賃・返済・予定支出と並べる。
分割払い
決めた回数へ分ける。各月額、手数料、支払総額、最初と最後の金額を見る。
リボ払い
毎月額を一定にしやすいが、残高と追加利用で完済時期が動く。自動設定も確認する。
キャッシング
買い物の後払いではなく現金の借入れ。金利、返済、ATM・海外利用費用を別に見る。
J-FLEC「お金のキホン」には、クレジットの仕組み、カード機能、支払回数による支払総額の違い、支払方法ごとの特徴が整理されています。「毎月1万円」は、残高10万円でも30万円でも同じ終わり方をするという意味ではない。追加で使えば、その後の残高と期間も変わる。
栞さんの12回払いは月平均1万1,340円だが、実際の初回・最終回が同額とは限らない。支払地図の平均は家計へ置くための目安で、契約上の請求表ではない。カード会社が示す各回の金額、実質年率、手数料、繰上返済の方法まで見て初めて、来年9月まで続く約束の形が分かる。
ポイントより前に、費用と使い道を引く
ポイントが「2倍」でも、何円で何ポイント貯まり、1ポイントを自分の使う場所で何円相当にできるかが分からなければ比べられない。対象外、上限、期限、交換単位も見る。年会費、ETC、追加カード、紙明細、分割・リボの手数料を足し、特典のために増やした買い物を引く。
旅行保険も「最高額」だけを見ない。旅費などをそのカードで払うことが条件か、持っているだけで対象か。治療、携行品、遅延、キャンセルのどこまでか。免責、対象外、連絡期限、家族の範囲は商品ごとに違う。海外へ行かない年に空港特典を最大額で足すと、使っていない価値で年会費を正当化することになる。
ここは裕介さんの三か月カード棚卸しにつながる。申込前は予定で比べ、持った後は実績で比べ直す。予定と実績がずれたら、カードが悪いのではなく、暮らしに合わせて役割を更新する。
安全設定は、カードが届いた日に終わらせる
利用通知を設定し、会員画面の連絡先を最新にする。カードをなくしたときの停止窓口は、検索広告ではなくカード裏面や公式アプリから確認する。消費者庁は利用明細を日頃から確認し、身に覚えのない請求はすぐカード会社へ連絡するよう案内しています。
SMSやメールでカード番号、ID、パスワードの入力を突然求められたら、そのリンクから進まない。公式アプリや自分で保存した公式ページを開き直す。経済産業省も本人認証サービス(3Dセキュア)の設定を案内しています。認証コードを誰かへ伝えるための仕組みではない。通知、本人認証、公式窓口の三つを、ポイント設定より先に済ませる。
身に覚えのない100円を、小さいからと放置しない
店名が決済代行会社名で表示され、最初は分からないこともある。一方で、小さな金額だから安全とも限らない。利用日時、家族・追加カード、サブスク、予約の仮押さえを確認し、それでも分からなければ発行会社へ連絡する。補償の有無を自分で断定せず、申告期限と必要な手続きを聞く。
解約は、最後の請求を見届けて終わる
使わないカードを減らすときは、公共料金、通信、保険、サブスク、スマートフォン決済、ETC、追加カードを一覧にする。未払残高と未確定利用を確認し、ポイントは期限と交換単位を見る。年会費が返るか、次回請求を止める期限はいつかも、規約や窓口で確かめる。
カードを解約しても、動画配信や通信契約そのものが解約されるとは限らない。支払方法が古いカードのままだと、サービス停止や別請求になることがある。新しい支払先へ変え、次の請求が移ったのを見てから手続きする。カードを切る写真を撮って終わり、にはしない。
比較するなら、名前ではなく十の欄を揃える
01
発行会社
請求・規約・窓口
02
国際ブランド
使う店と地域
03
申込対象
年齢・収入等の条件
04
固定費
年会費・追加・ETC
05
支払方法
回数・年率・総額
06
ポイント
計算・出口・期限
07
保険
適用・対象・免責
08
安全
通知・認証・停止
09
管理
アプリ・明細・連携
10
退会
残高・移行・期限
同じ順番、同じ利用額、同じ使い道で二、三枚を比べる。入会特典は期間、必要利用額、対象外、付与時期、上限を別欄にし、通常条件と混ぜない。発行までの日数、審査結果、利用可能枠を「必ず」と書く候補は外す。比較表に空欄があれば、優劣を決める前に問い合わせる。
カード比較は、カードが必要だと決まってから使う。現金、デビット、プリペイドで目的を満たせる場合もある。すでに持つ一枚で足りるなら、新規申込みを解決策にしない。掲載商品との提携有無ではなく、十の欄が同じ粒度で埋まることを先にする。
栞さんは、月額の安さでは決めなかった
午前0時12分。明日の配信はスマートフォンをテレビへつないで見ることにした。焦って買う理由が一つ減ると、栞さんはカード会社の支払シミュレーションを開き直した。12回払いは総額13万6,080円、来年9月まで。購入額との差は1万1,280円。一回払いは差額0円だが、次の支払月に既存残高と合わせて15万6,800円が来る。リボは完済月を確認できず、比較から外した。
栞さん「月1万1,340円なら安い、じゃないんですね」
編集長「何が見えるようになりました?」
栞さん「来年9月まで毎月場所を取ることと、そのために1万1,280円を払うことです」
編集長「その二つを受け入れるなら、月額に隠れて選んだことにはなりません」
栞さんはその夜、カードを申し込まなかった。翌週、仕事と学習に必要な性能、修理費、中古・新品、保証を比べてから同じ一台を選び、表示された各回の金額まで確認して12回払いにした。推し活を守るために我慢したのでも、分割払いを正解にしたのでもない。一年間続く支払いを見たうえで、自分が引き受ける理由を決めた。
カードが届いた日に利用通知と本人認証を設定し、支払終了の来年9月へ予定を入れる。財布へ入れたのは一枚でも、栞さんが持ったのは「後で払う」という十二回分の約束だった。
カード選びを本で深掘りする
この記事で整理した数字や条件を、自分の生活に当てはめてもう少し考えたいときは、関連書籍も候補になります。内容・価格・在庫・配送条件は商品ページで確認し、必要な範囲だけ選んでください。
※このページはAmazonアソシエイトとして、適格販売により収入を得ています。