返礼品を見て寄附を考えたとき、「実質2,000円」とは何を指すのか、税金はいつ戻るのかが気になることがあります。ふるさと納税は、自治体への寄附について、一定の上限内で寄附額のうち2,000円を超える部分が所得税・個人住民税から控除される仕組みです。寄附額がそのまま現金で返金されるわけではなく、上限超過や手続き漏れがあれば自己負担は2,000円を超えます。
年末、一人暮らしの会社員・健太さん(仮)は、ポータルで寄附額3万円の返礼品を見つけ、「実質2,000円」の表示に立ち止まりました。いったん3万円を支払うなら、いつどの税金で控除されるのか。寄附を決める前に、家計から出る額と税で控除される額を分けて確認することにしました。
ふるさと納税は「先に寄附し、後から税金が控除される」制度
ふるさと納税は、応援したい自治体を選んで行う寄附です。寄附をした時点では、寄附額の全額をいったん支払います。その後、必要な申告または申請が完了し、控除の上限などの条件を満たすと、寄附額のうち2,000円を超える部分が所得税・個人住民税から控除されます。
「2,000円で返礼品を買う」という仕組みではありません。返礼品は自治体から寄附への返礼として受け取るもので、税金の控除とは別のものです。返礼品の市場価格を差し引いて、必ず得をする制度と決めつけないようにしましょう。
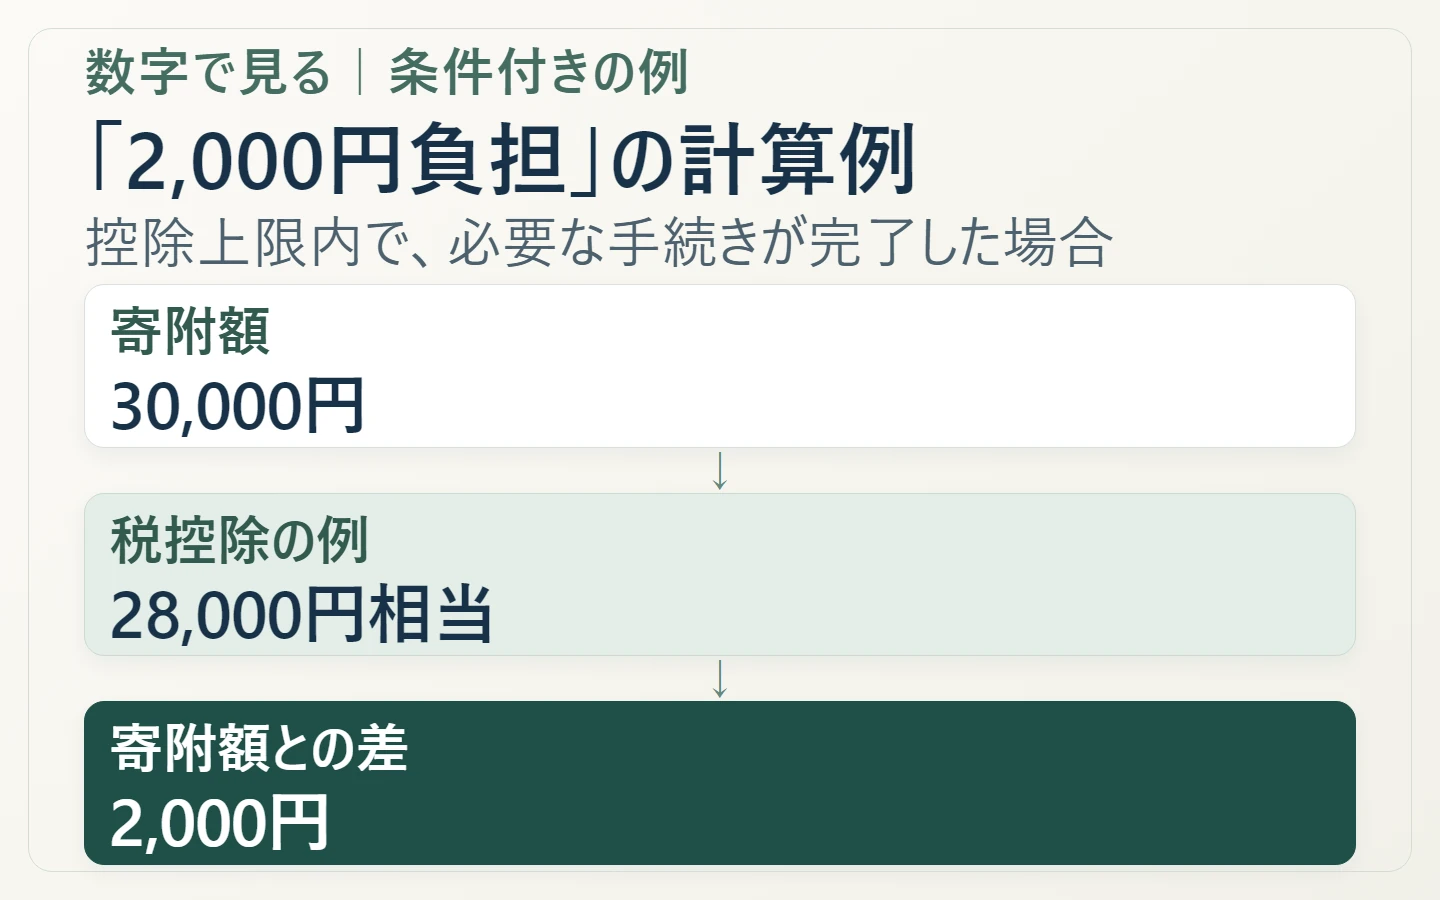
3万円の寄附をした場合の、条件付きの例
健太さんの検討を説明用に単純化し、寄附額が合計30,000円で、本人の控除上限内に収まり、必要な手続きもすべて完了したと仮定します。この場合、税控除は最大で28,000円相当となり、寄附額との差である実質負担が2,000円となる計算です。この例は条件を置いた説明で、健太さんの実際の税額や、誰でも3万円寄附すれば同じ結果になることを示すものではありません。
税金の控除は所得税と翌年度の住民税に分かれる
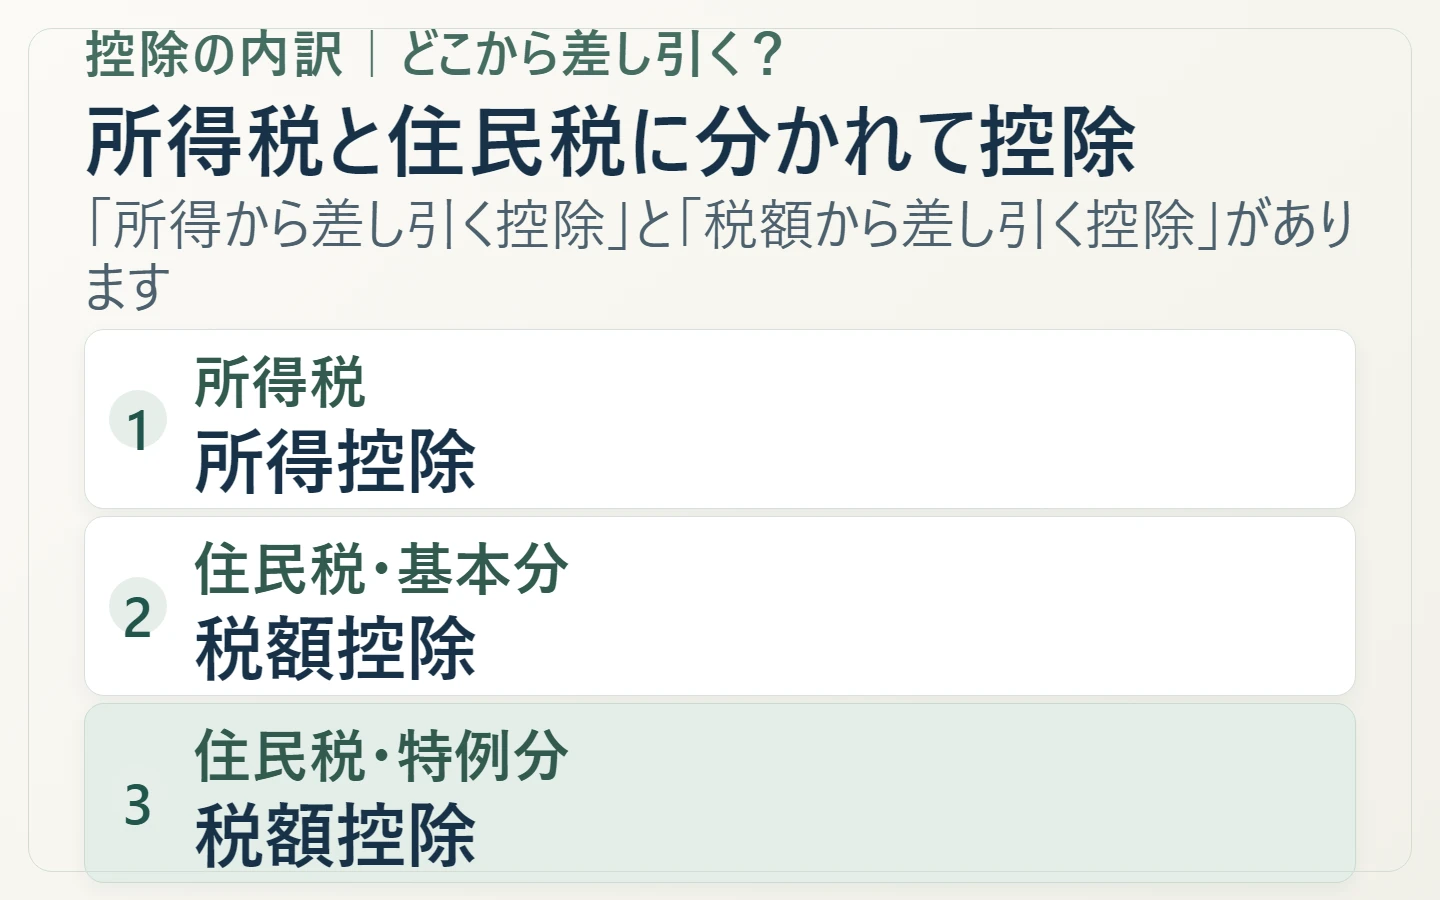
国税庁の説明では、控除は一つの返金ではなく、所得税と個人住民税に分かれます。確定申告をした場合、所得税では「寄附金控除」として所得から差し引き、住民税では基本分と特例分の税額控除を受けます。住民税の特例分には、住民税所得割額の2割という上限があります。
所得税の控除は、課税所得を計算する前に寄附金控除額を差し引く所得控除です。寄附額の一定割合がそのまま所得税から引かれる税額控除とは違います。一方、住民税の基本分・特例分は税額から差し引く税額控除です。所得税率や住民税額により配分が変わるため、合計額だけでなく控除の種類も知っておくと、通知書を読み違えにくくなります。
| 区分 | 差し引き方の概要 | 確認したい上限 |
|---|---|---|
| 所得税 | 寄附額から2,000円を引いた額を所得控除。実際の軽減額は所得税率などで変わる | 控除対象となる寄附金額には総所得金額等の40%までという上限 |
| 住民税・基本分 | 寄附額から2,000円を引いた額の10%を税額控除 | 特例分など、他の条件と合わせて確認 |
| 住民税・特例分 | 所得税・基本分で控除しきれない分を補う | 住民税の所得割額の20%が上限 |
この表は制度の計算の見取り図です。税率や所得、他の控除、住民税額で内訳は変わります。したがって、寄附額から2,000円だけ引けば必ず同額が戻るという単純計算にはなりません。上限額を個人条件に合わせて確かめ、試算の前提と実際の寄附額を照合してください。
受け取り口座への振込がない場合もある
確定申告では、所得税分が還付または納付額の減少として表れ、住民税分は翌年度の住民税から差し引かれます。ワンストップ特例を利用すると、所得税分も含めて控除相当額が翌年度の住民税から控除される扱いです。そのため、口座への入金だけを見て控除の有無を判断するのは早計です。
寄附した年の翌年に届く住民税決定通知書などで、寄附金税額控除の欄と金額を確認します。申告した場合は、確定申告書の控えと住民税通知書の両方を見て、所得税・住民税それぞれの反映を確かめましょう。具体的な確認欄や申告手順は、ふるさと納税の確定申告・ワンストップ手続きを整理する記事で扱っています。
確定申告をしたのに住民税側の控除が見当たらないときは、申告書の寄附金控除欄だけで判断せず、住民税に関する事項も確認します。国税庁は、確定申告書第二表の該当欄が記載されていないと、住民税の控除が適用されないことがあると案内しています。申告書控えと通知書を手元に置き、自治体へ確認しましょう。
控除上限の範囲を超えると、自己負担は2,000円より増える
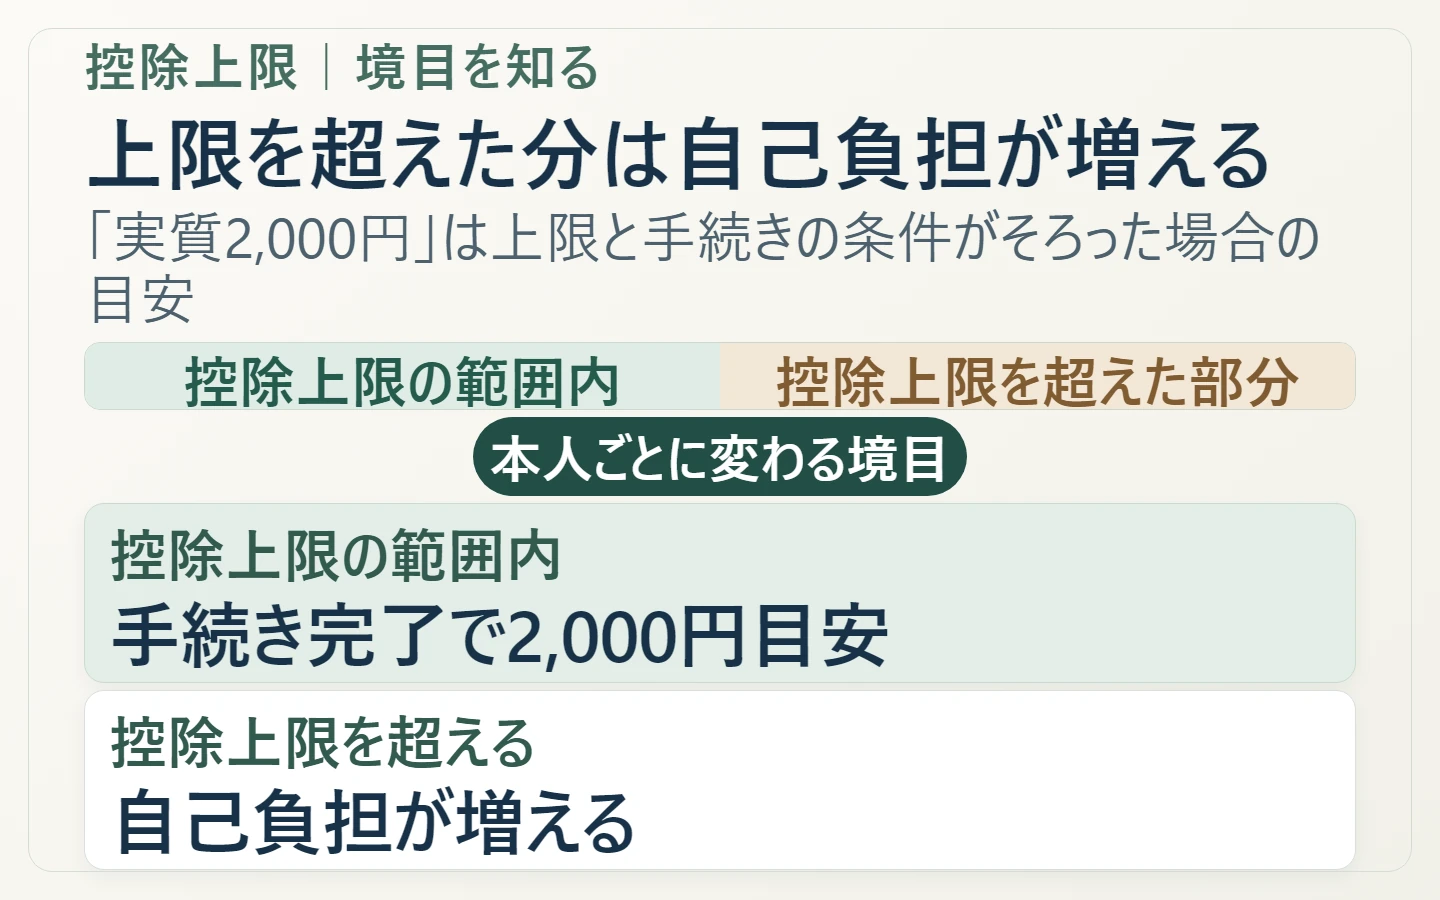
「自己負担2,000円」は、誰にでも保証された定額ではありません。寄附額が自分の控除上限を超えた部分は、全額が控除されないことがあります。その場合、超過分などが自己負担に加わるため、寄附総額から2,000円だけを引いた金額が戻るとは限りません。
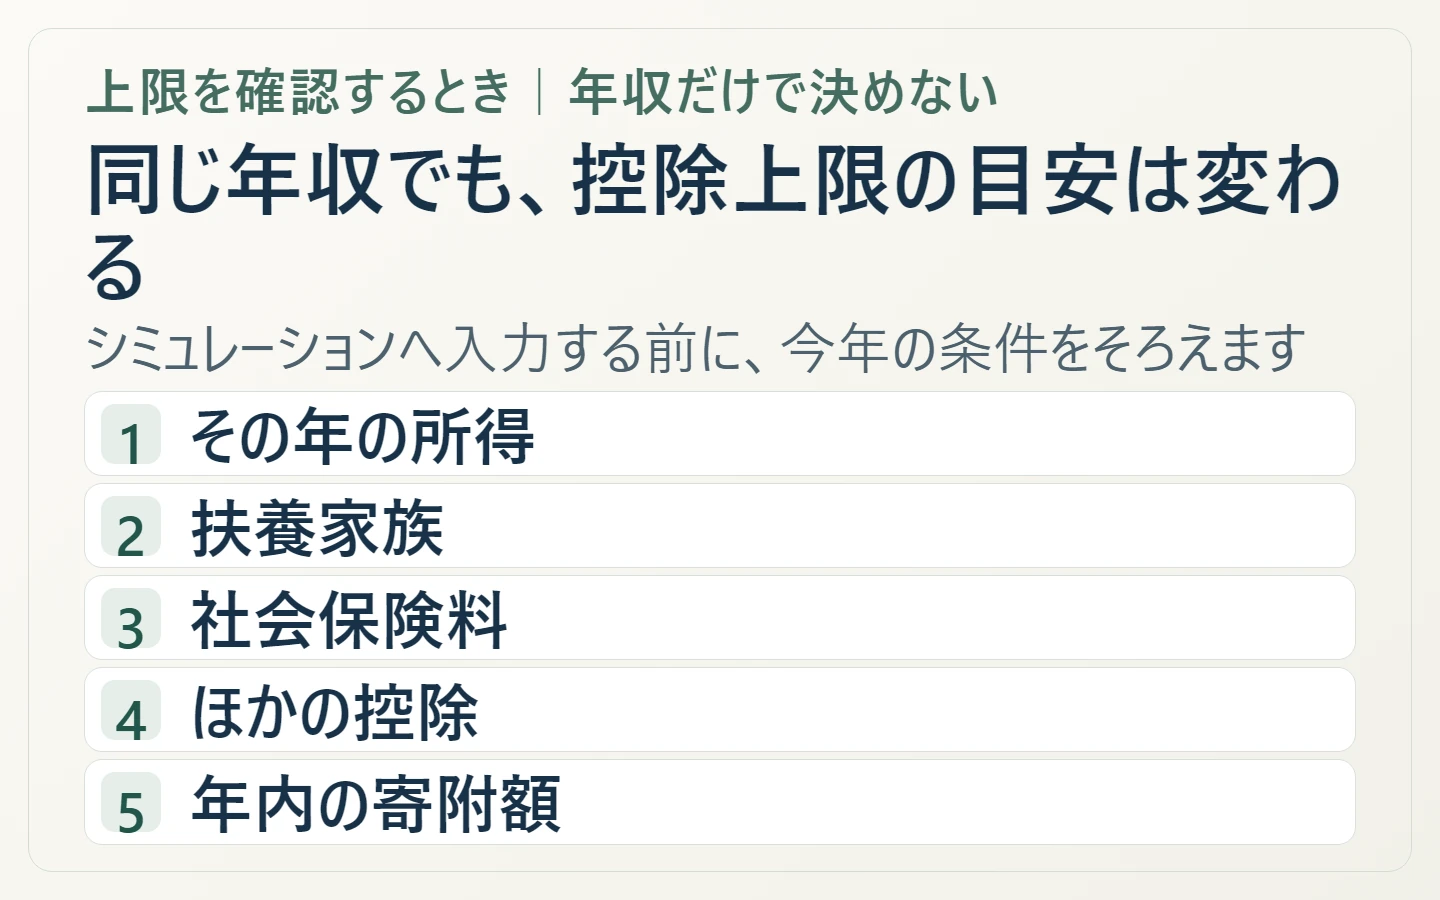
上限を考えるとき、年収だけで決めるのは危険です。給与以外の所得、扶養する家族、社会保険料、医療費控除、住宅ローン控除など、同じ年収でも条件によって目安が変わります。年末に収入や控除の見込みが変わった場合、以前のシミュレーション結果がそのまま当てはまるとは限りません。
上限の計算前に確認したいこと
- その年の給与・事業などの収入と、所得の見込み
- 扶養家族の有無や、社会保険料の見込み
- 医療費控除、住宅ローン控除など、同じ年に受ける他の控除
- すでに行った寄附額と、これから予定している寄附額
ポータルのシミュレーターは入力条件に基づく目安として使い、入力した年収だけで確定額と考えないでください。入力項目や前提を読み、複数の控除がある、収入が変動する、上限ぎりぎりまで寄附したい場合は、国税庁や自治体の案内、税務署・税理士への相談で確認します。正確な上限を知るには、本人の一年分の所得・控除と住民税額が必要です。
手続きは「確定申告」か「ワンストップ特例」かを確認する
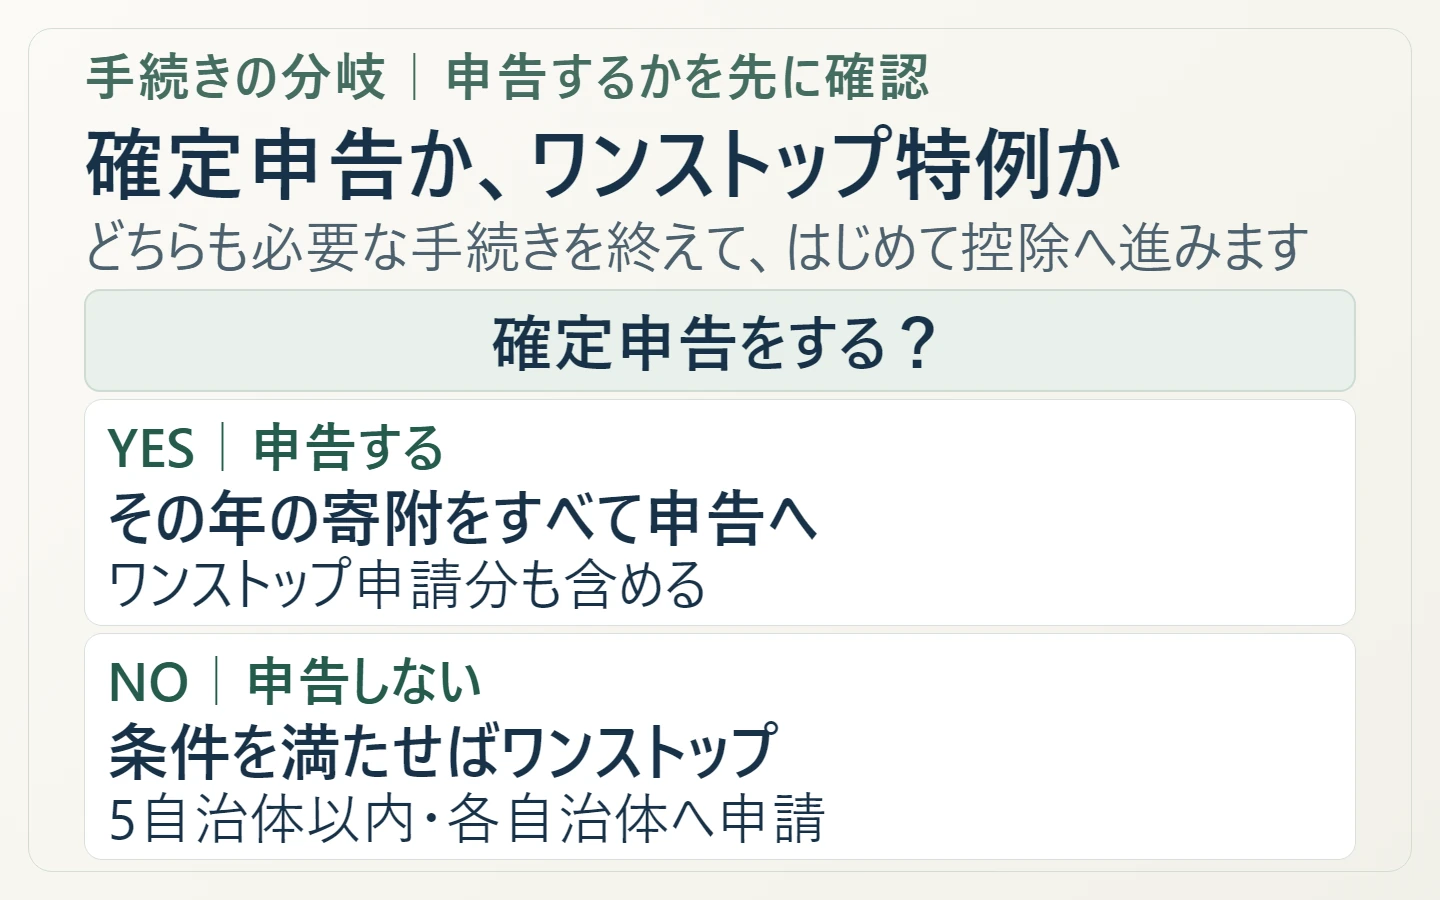
控除を受けるには、原則として確定申告が必要です。ただし、確定申告が不要な給与所得者などで、寄附先が5自治体以内などの条件を満たし、寄附先ごとに申請を行う場合は、ワンストップ特例を使えることがあります。どちらの方法でも、寄附だけで控除が自動適用されるわけではありません。
医療費控除など別の理由で確定申告をする場合、ワンストップ特例の申請は無効になります。ワンストップ申請済みの分を含め、その年の寄附をすべて確定申告へ入れてください。申告する予定があるかどうかが分からないまま、ワンストップだけで完了と判断しないことが大切です。
ワンストップ特例の条件は3点を確認
- ふるさと納税以外の理由で、確定申告をする必要がないか
- 寄附先の自治体数が5団体以内か(寄附回数ではなく、寄附先の自治体数)
- すべての寄附先へ、それぞれ必要な申請を行ったか
一つでも当てはまらない場合や、申告が必要か分からない場合は、確定申告を含む手続きを確認してください。詳しい期限、申請書類、住所変更、証明書の集め方は制度の仕組みとは別の実務なので、寄附履歴と自治体からの証明を手元にそろえてから手続きを確認します。
寄附した年から翌年度までの流れを把握する
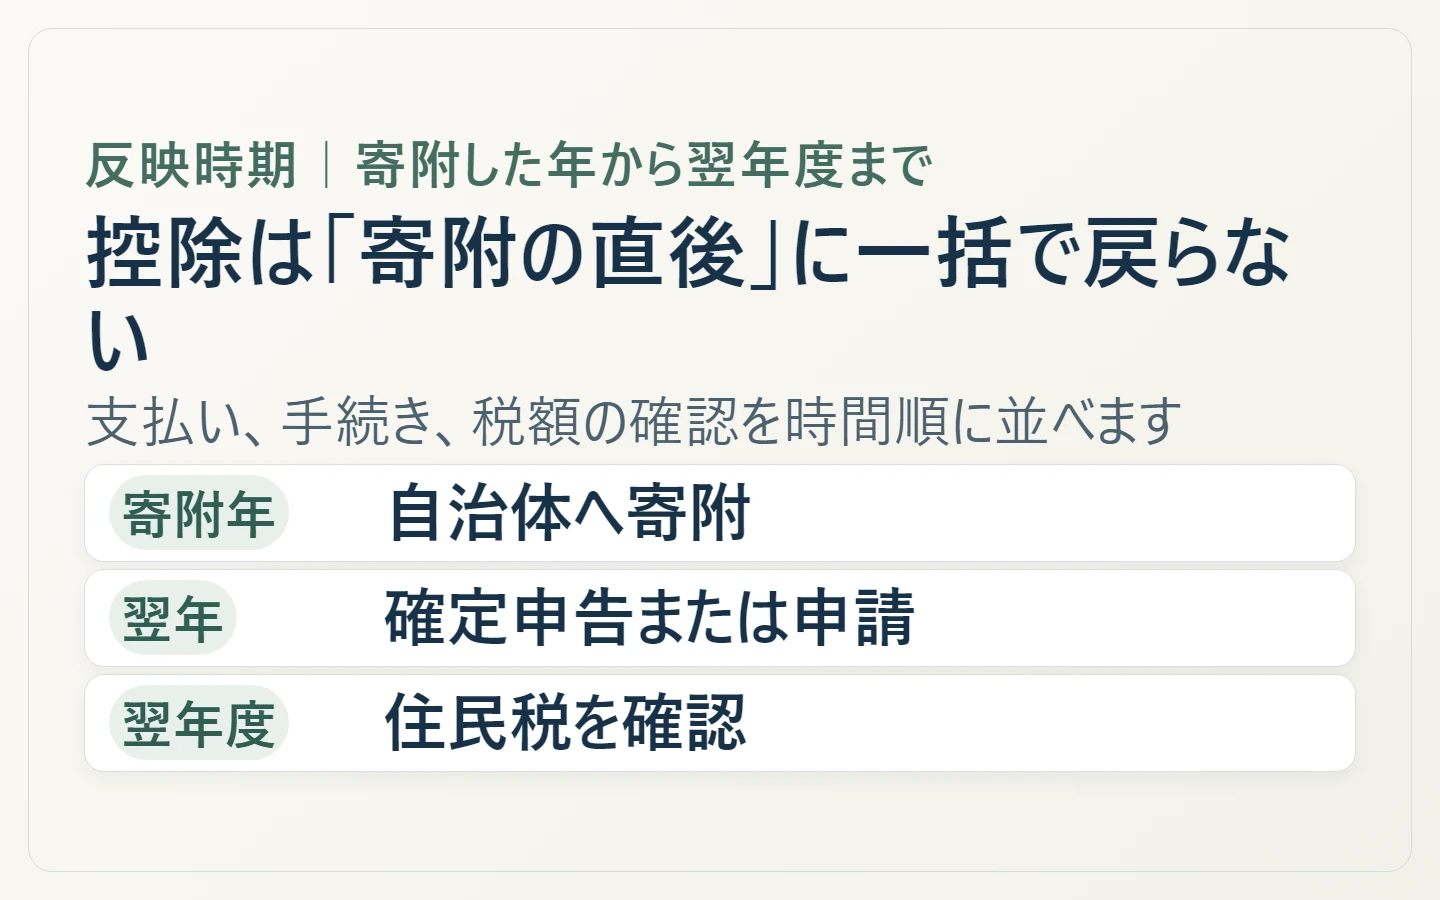
寄附した直後に控除額が口座へ入るのではなく、手続き後に所得税・住民税へ反映されます。寄附の年、申告・申請をする時期、翌年度の住民税通知を一つの時間軸に置くと、どの時点で何を確認すればよいかが見えます。
控除を確認するために保存するもの
- 寄附した日、自治体名、金額が分かる寄附履歴
- 自治体の寄附金受領証明書、または利用条件に合う年間証明書
- 確定申告書の控え・受付結果、またはワンストップ申請の受付記録
- 翌年度の住民税決定通知書
複数のポータルを利用した場合は、年間証明書に含まれる寄附と自治体の証明書を照合し、同じ寄附を重複して申告しないようにします。書類が見当たらないときは、寄附履歴に記載された自治体や証明書の発行元へ再発行の方法を確認します。
寄附前・手続き後に確認すること
ふるさと納税の判断は、返礼品を選ぶところから始める必要はありません。控除上限を確認し、寄附額を決め、申告方法を把握してから自治体を選ぶと、翌年に「寄附したのに反映されない」と慌てにくくなります。
| 確認する時点 | 見ること | 迷ったとき |
|---|---|---|
| 寄附する前 | 今年の所得・控除条件、既に寄附した金額、上限の試算前提 | 上限ぎりぎりを避け、公式情報や専門家へ確認する |
| 寄附した後 | 自治体名、寄附日、金額、受領証明書、申請状況 | ポータルの履歴と発行元の証明を照合する |
| 翌年度 | 確定申告の結果と住民税決定通知書の控除欄 | 通知書・申告控えを用意し、税務署または自治体へ確認する |
まとめ:2,000円負担は上限と手続きがそろった場合の目安
ふるさと納税は、寄附額を先に支払い、上限内の寄附について税金の控除を受ける制度です。「実質2,000円」は、控除上限の範囲で寄附し、確定申告またはワンストップ特例など必要な手続きを済ませたときの目安です。
- 寄附額が即座に現金で戻るわけではない。所得税と翌年度の住民税に反映される。
- 上限は年収だけでは決まらない。扶養、社会保険料、他の控除でも変わる。
- 確定申告をする人は寄附をすべて申告へ。ワンストップ申請分も含める。
最初の一歩は、今年の所得と他の控除の見込み、すでに行った寄附額を確認することです。手続き方法で迷う場合は、寄附記録をそろえてから申告・ワンストップ特例の手順へ進みましょう。制度の最新条件は、国税庁「ふるさと納税(寄附金控除)」と、お住まいの自治体の案内で確認できます。