50代になってから老後の資金が足りないと感じても、いきなり大きな投資や極端な節約を始める必要はありません。まず、いつからいくら必要になるのかを分けて書き出し、収入・支出・年金の3方向から手当てします。
老後資金の不安は、金額が分からないことから大きくなりがちです。今ある資産を確認する、毎月の支出を整える、年金の見込額を確認するという順番で整理すると、できる対策が見えやすくなります。この記事では、個別の必要額や投資成果を断定せず、50代からの確認手順を解説します。
確認の目的は、将来を正確に言い当てることではありません。今の条件で不足しそうな時期を見つけ、働き方や支出を調整する余地を早めに知ることです。半年ごとに数字を見直せば、収入や制度が変わったときも計画を更新できます。
最初に「足りない金額」を決めつけない
老後に必要な資金は、住まい、働く年齢、健康状態、家族構成、生活水準によって変わります。世間の平均額や誰かの成功例をそのまま自分に当てはめると、必要以上に不安になったり、無理な商品を契約したりするおそれがあります。
まずは、現在の生活費から「老後も続く支出」「減る可能性がある支出」「増える可能性がある支出」に分けます。家賃、食費、通信費、保険料、医療費、趣味や交際費を月単位で並べ、年払いの税金や保険も12カ月で割って記録します。
資産と負債を一枚にまとめる
預貯金、退職金の見込額、企業年金、個人年金、保険の解約返戻金などを、受け取れる時期と一緒に一覧にします。住宅ローン、カードの分割払い、奨学金など返済が残っている場合は、残高と完済予定も記録します。
資産の合計だけを見ると、すぐに使えるお金が分かりません。普通預金などの生活防衛資金、数年以内に使う予定のお金、長期で運用を検討するお金を分けます。通帳や証券口座の情報は、共有する相手と保管方法を決め、第三者へ安易に送らないようにします。
収入を増やす手当てを現実的に考える
50代からの収入対策には、働く期間を延ばす、勤務日数を調整する、資格や経験を生かして仕事を変えるなどの方法があります。ただし、健康や家族の介護、職場の制度によって続けられる働き方は違います。収入額だけでなく、手取り、交通費、社会保険、働くための費用も確認します。
副業や在宅ワークを始める場合は、初期費用や契約条件、税の手続きを確認します。「短期間で必ず稼げる」とうたう情報や、高額な教材・サポート契約には注意し、生活費を先に使わないようにします。
支出を減らすなら固定費から確認する
節約を続けるには、毎日の我慢より、契約を見直せる固定費から確認する方が取り組みやすい場合があります。通信契約、保険、サブスクリプション、家賃、電気やガスの契約を、利用頻度と保障内容に照らして見直します。
保険は解約返戻金や保障の空白が生じることがあるため、保険料だけで判断しません。医療・介護・住まいのリスクを整理してから、必要な保障と不要な重複を分けます。契約変更の前に、解約条件と将来の支払額を確認します。
年金の見込額を公式情報で確認する
公的年金がいくらになるか分からないまま、老後資金の不足額を計算することはできません。日本年金機構のねんきんネットの年金見込額試算では、現在と同じ条件で加入を続ける簡易試算や、働き方・受給開始年齢を設定する詳細試算ができます。
試算結果は将来を保証する金額ではありません。未納や記録の誤り、今後の働き方、制度改定などで変わる可能性があります。ねんきん定期便、加入記録、試算条件を保存し、結果を見るときは「何歳から、どの条件で計算したか」を一緒に記録します。
50代から作る家計の3つの期間
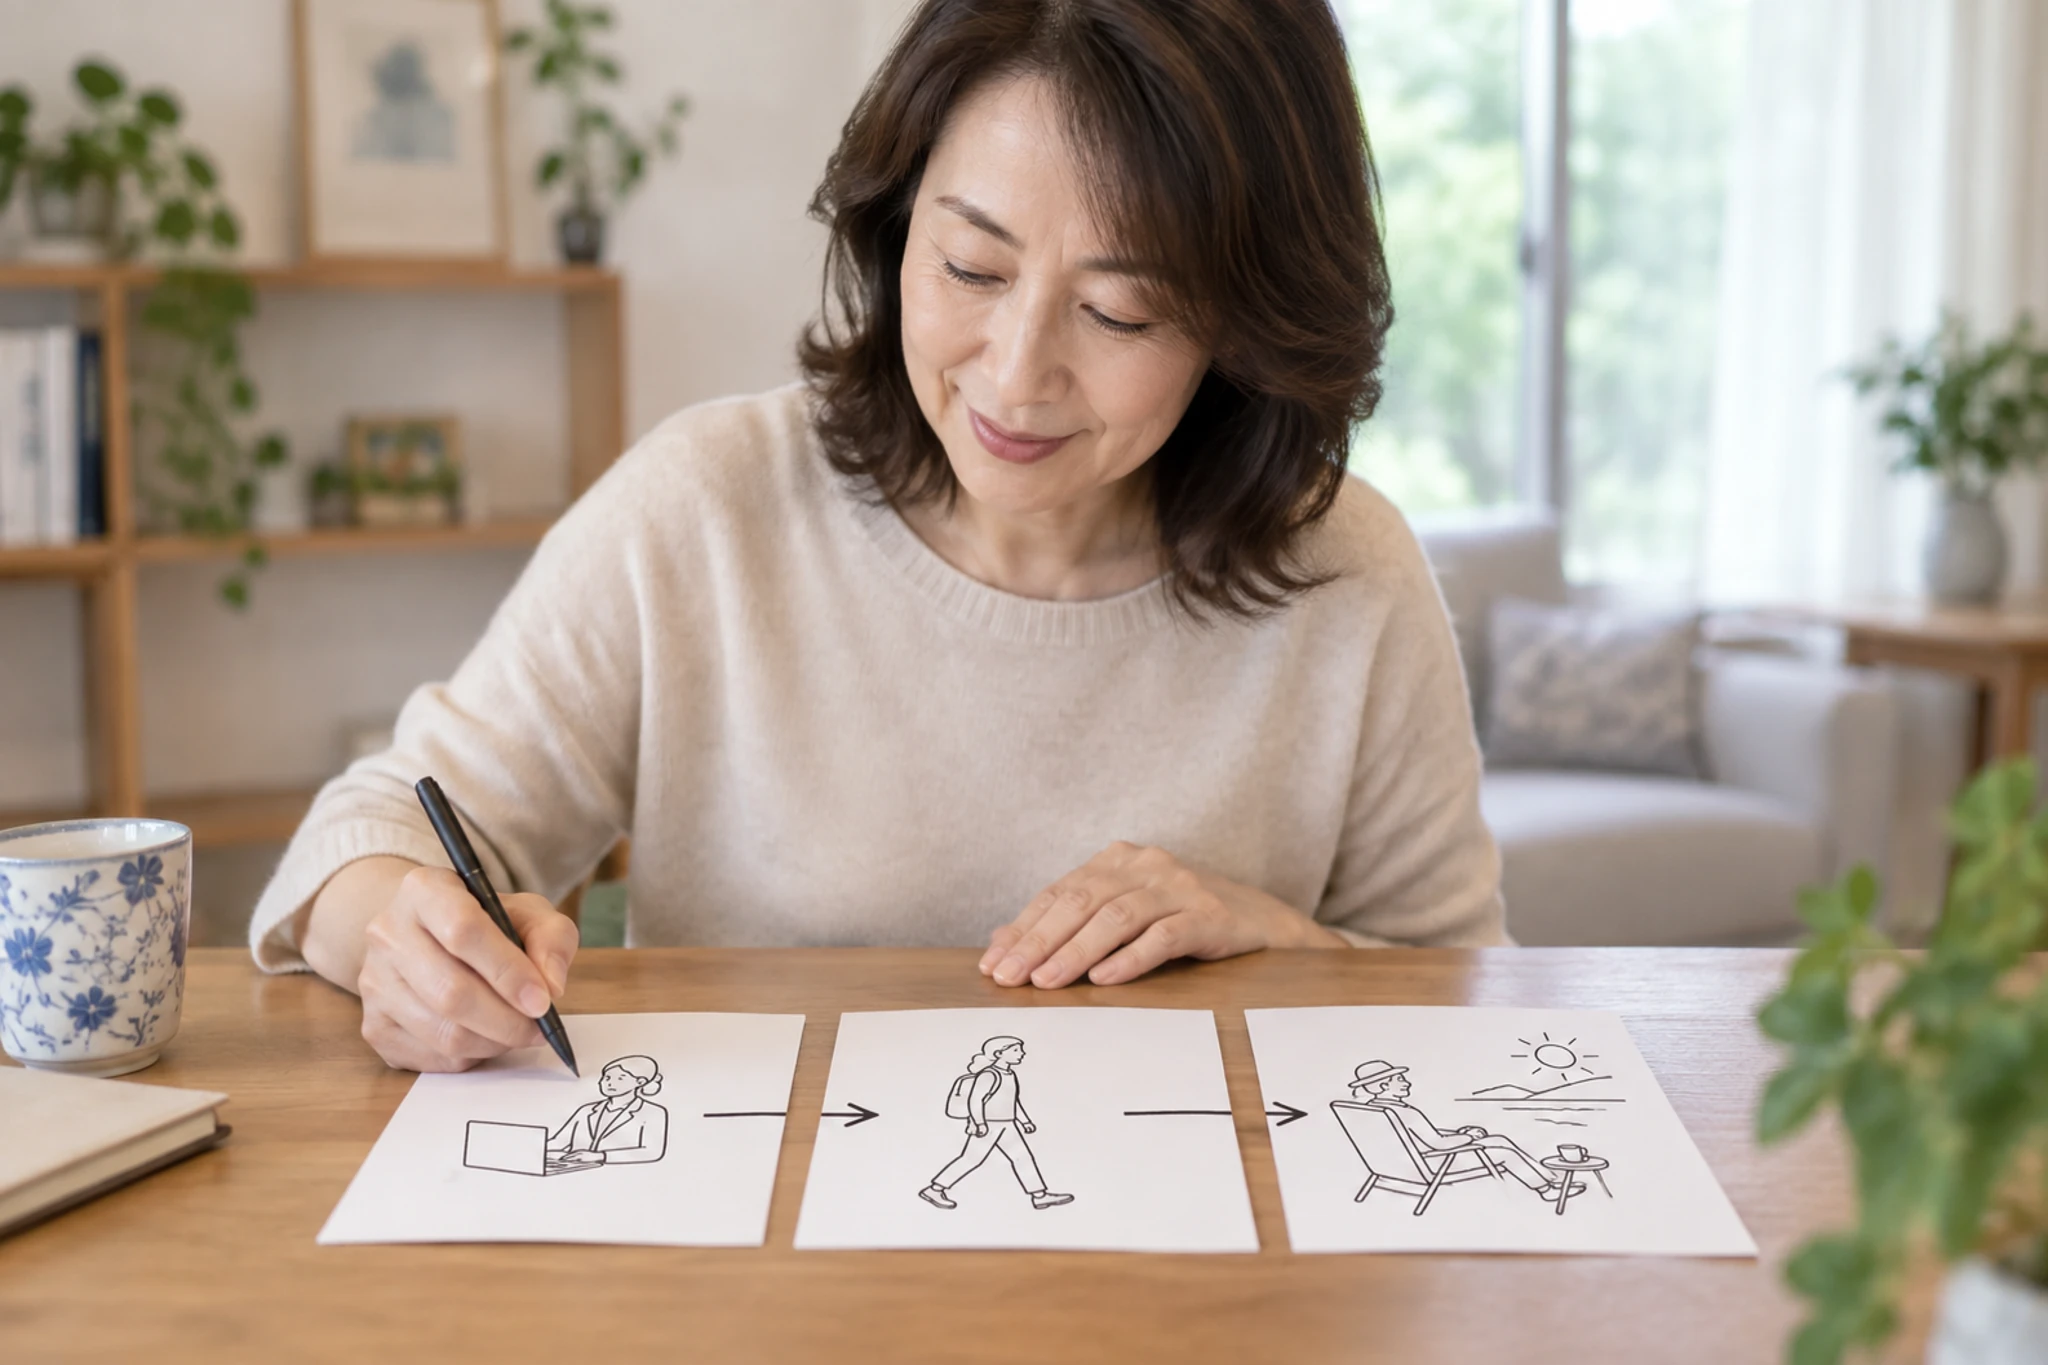
- 今から退職まで:働き方、収入、住宅費、借入を確認する
- 退職から公的年金の受給まで:生活費と取り崩し額を確認する
- 年金受給後:毎月の不足額、医療・介護、住まいの支出を確認する
期間を一つにまとめると、退職直後だけ資金が足りないのか、長期的に不足するのかが分かりません。年齢ごとに収入と支出を並べ、預貯金を取り崩す期間と金額を確認します。
貯蓄と運用は使う時期を分けて考える
数年以内に使う生活防衛資金と、長期間使わない資金は、同じ方法で管理する必要はありません。まず、急な病気や失業、住まいの修繕に備える現金を確保し、余裕資金であっても元本割れの可能性を理解してから運用を検討します。
NISAなどの制度を利用する場合も、制度が利益や元本を保証するわけではありません。金融庁の公式情報で制度と対象商品を確認し、リスク、手数料、換金時期を理解できない商品は契約を急がないようにします。
一人で判断しない方がよい場面
退職金の運用、保険の解約、住宅ローンの繰上げ返済、年金の受給開始時期は、家計全体に影響します。広告の無料相談だけで即日契約せず、制度資料と見積もりを持ち帰って比較します。税金や社会保険料まで含めた確認が必要なら、年金事務所、自治体の相談窓口、税理士など相談先を分けて使います。
相談時は、資産残高、毎月の支出、借入、年金見込額をすべて伝える必要はありません。必要な範囲だけを整理し、個人情報や口座情報を保護しながら、確認したい質問を先に書いておきます。
判断を急がせる相手には、その場で決めないと伝えます。契約書や手数料を読んでから、家族や第三者にも確認しましょう。
今月から始める確認リスト
- 預貯金・退職金・企業年金の見込額を一覧にする
- ねんきんネットで年金見込額と試算条件を確認する
- 毎月の支出と年払いの支出を分けて記録する
- 固定費の契約内容・更新日・解約条件を確認する
- 退職から年金受給までの生活費を試算する
- 投資をする前に生活防衛資金を確保する
一度にすべてを決めず、まずは記録を集めます。年金や税、保険の個別判断が必要な場合は、公式窓口や専門家に相談し、契約前に費用と条件を書面で確認してください。
家計表は完璧でなくて構いません。分からない項目に印を付け、確認できた情報から少しずつ更新します。
毎月の見直し時間を決めると、数字の変化にも気づきやすくなります。
小さな確認を積み重ねることが、焦りを減らし、次の行動を選ぶ助けになります。無理なく続けていきましょう。
迷ったら、まず一項目だけ確認するところから始めます。
まとめ:50代は不安を数字に変える時期
老後の資金が足りないと感じたら、収入を増やす、支出を整える、年金を確認するという3方向から手当てします。平均額や広告の情報ではなく、自分の家計と年金記録を基準にします。
まず今月の支出と年金見込額を確認し、退職前・年金受給前・年金受給後の3期間に分けて見通しを作りましょう。数字が変われば計画も見直し、無理な契約や投資を急がないことが大切です。