iDeCoの掛金上限は、全員が同じではありません。国民年金の加入区分、勤務先の企業年金、事業主の掛金を順番に確認してから、自分の上限を公的な案内で確かめます。この記事は2026年9月22日時点の制度を前提に、会社員・自営業・公務員・第3号被保険者がどこを見ればよいかを整理します。
先に結論:上限は働き方だけで決まらない
iDeCoは、老後のために自分で掛金を拠出して運用する私的年金です。掛金の上限は、国民年金の第1号・第2号・第3号などの区分に加え、企業型DCや確定給付企業年金(DB)などへの加入状況で変わります。
そのため、同じ「会社員」でも、勤務先に企業年金がない人と、企業型DCやDBに入っている人では確認する数字が違います。勤務先の制度が分からないまま満額を申し込むのは避けてください。
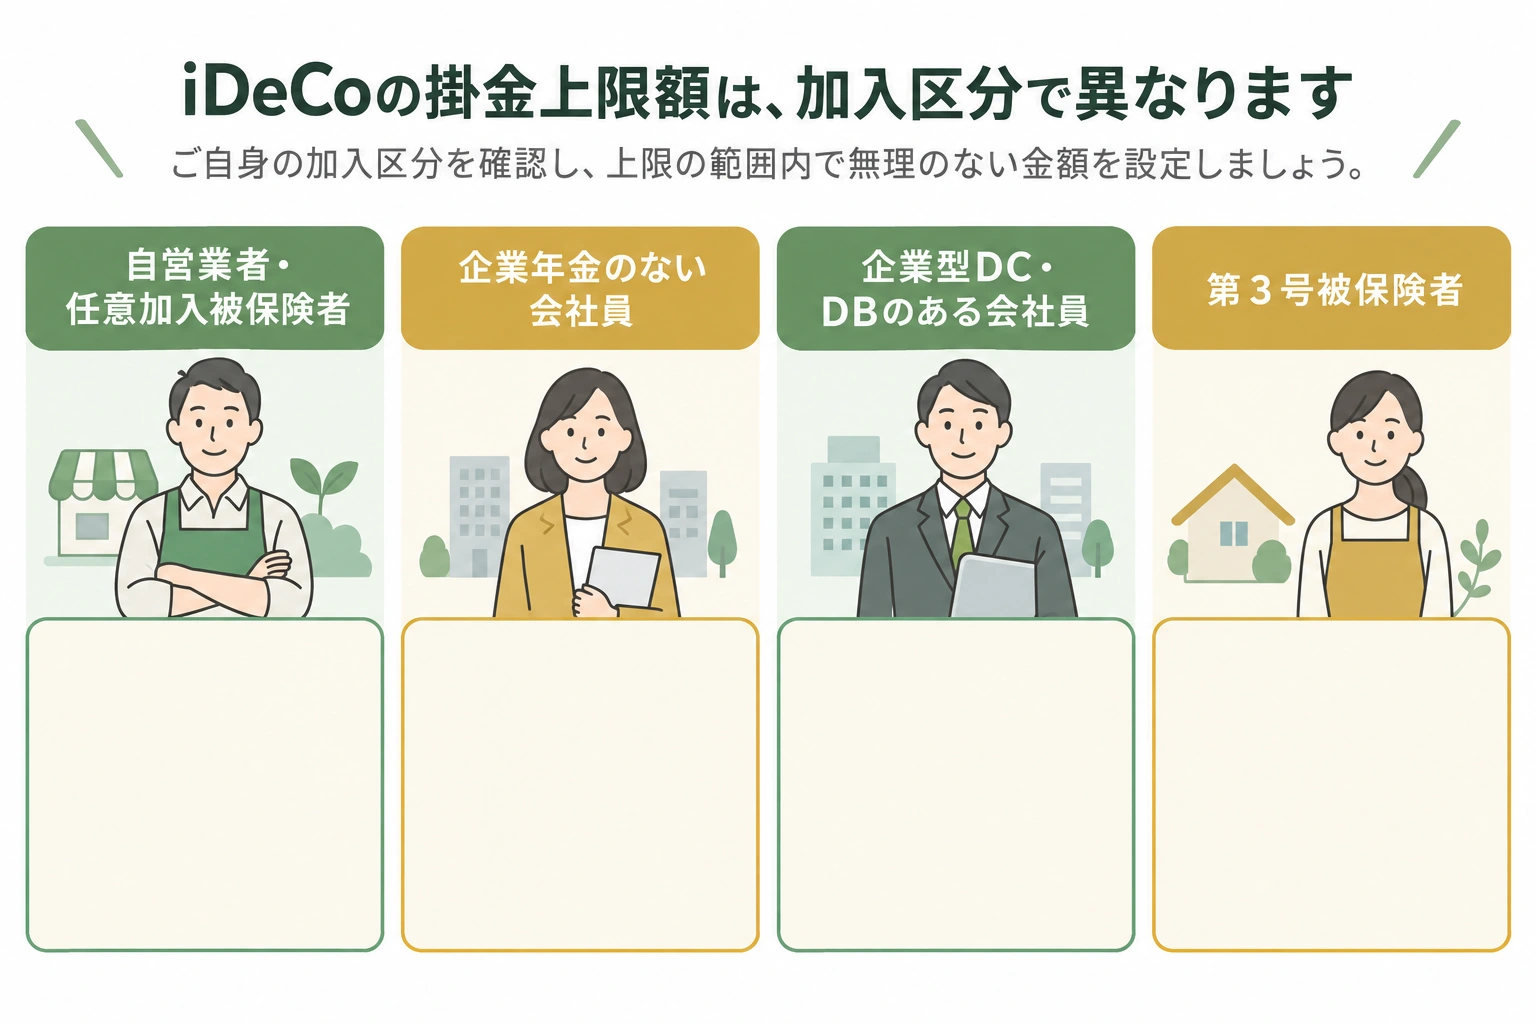
2026年9月時点の掛金上限を区分別に見る
| 主な区分 | 月額の上限 | 一緒に確認すること |
|---|---|---|
| 自営業者など 国民年金第1号 |
6万8,000円 | 国民年金基金などとの合算枠 |
| 会社員 企業年金なし |
2万3,000円 | 厚生年金の加入状況 |
| 会社員 企業型DC・DBなどあり |
原則2万円以内 | 事業主掛金・他制度掛金相当額との合計 |
| 公務員など DB等の他制度あり |
原則2万円以内 | 共済掛金相当額などとの合計 |
| 第3号被保険者 | 2万3,000円 | 第3号の資格を満たすか |
第1号の6万8,000円は、国民年金基金や付加保険料などとの合算枠です。企業年金がある第2号被保険者は、2万円を上限にしつつ、勤務先の事業主掛金や他制度掛金相当額との合計が上限枠を超えないかを確認します。個別の限度額は、勤務先の制度情報と公式案内を組み合わせて確定してください。
最初に確認するのは国民年金の加入区分
自営業、フリーランス、無職などで国民年金の第1号被保険者に該当する人は、iDeCoの上限だけでなく国民年金基金などとの合算を見ます。保険料の未納や免除の状況によって、加入資格や拠出方法が変わる場合があります。第3号被保険者は、配偶者の扶養に入っていることだけでなく、年金の資格を確認します。
会社員は「企業年金なし」と決めつけない
給与明細に企業年金の名前が見当たらなくても、就業規則、福利厚生案内、企業型DCの加入者サイト、担当部署の説明で確認できることがあります。企業型DCだけでなく、DB、厚生年金基金、私立学校教職員共済などの他制度も上限計算に関係します。
- 勤務先に企業型DCがあるか
- DBなどの確定給付型の制度があるか
- 事業主が毎月いくら拠出しているか
- iDeCoの加入者掛金を給与天引きにできるか
会社員・公務員は企業年金の情報を確認する
厚生労働省の説明では、企業年金に加入する人のiDeCoは、月額上限だけでなく、企業型DCの事業主掛金やDB等の他制度掛金相当額との関係で決まります。自分で計算しにくい場合は、勤務先の企業年金担当者に「iDeCoの拠出限度額を確認するために、制度名と掛金額を知りたい」と尋ねます。
公務員は共済掛金相当額などが関係します。職種だけで一律に決めず、所属する共済や勤務先から案内された情報を確認します。転職や雇用形態の変更があった場合は、変更月と掛金の扱いも確認してください。
事業主掛金がある場合の考え方
企業型DCやDBがある場合、iDeCoの上限は「自分が出したい金額」だけで決まりません。企業型DCの事業主掛金や、DBなどの他制度掛金相当額を含めて上限枠を計算します。事業主掛金が多いほど、iDeCoに拠出できる範囲が小さくなることがあります。
「上限2万円」と書かれていても、誰でも2万円を拠出できるとは限りません。勤務先の制度が複数ある場合や、経過措置が適用される場合は、公式案内と勤務先の回答を優先します。
上限いっぱいにする前に家計を確認する
掛金は老後資金づくりに使うお金ですが、原則として中途で自由に引き出せません。家賃、医療費、引っ越し、失業など近い将来の支出を現金で確保したうえで、毎月無理なく続けられる額にします。上限は目標ではなく、制度上の境目です。
上限を確認する4ステップ
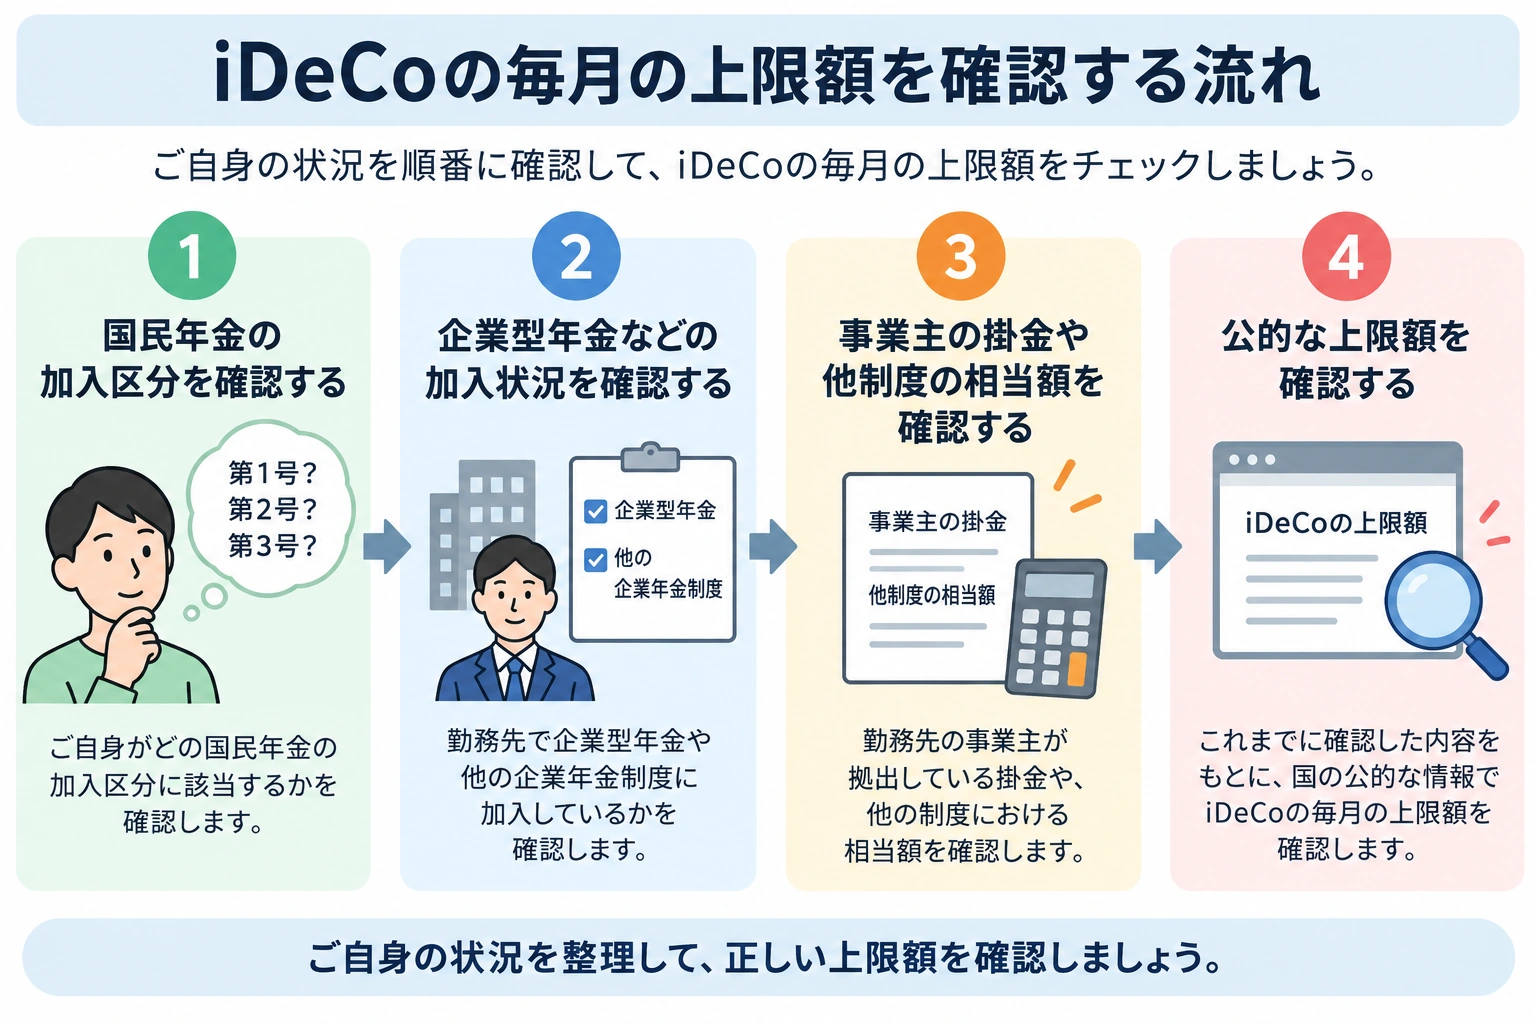
- 年金区分を確認:第1号・第2号・第3号など、自分の国民年金の資格を確認します。
- 企業年金を確認:会社員・公務員は企業型DC、DB、共済などの加入状況を勤務先に確認します。
- 掛金情報を確認:事業主掛金や他制度掛金相当額が分かる資料を用意します。
- 公式の限度額を照合:厚生労働省やiDeCo公式の最新案内で、自分の区分の上限を確定します。
確認した日付と資料名をメモしておくと、転職・退職・制度改正のときに見直しやすくなります。申込み先の運営管理機関に任せきりにせず、申込書の区分と勤務先の回答が一致しているか確認します。
掛金額を決めるときに見る費用と受け取り
iDeCoには、加入時・運用中・給付時に手数料や税の扱いがあります。上限まで拠出できても、手数料を含めた負担が家計に合うとは限りません。金融機関を比較する場合は、商品名やキャンペーンより、運営管理手数料、商品の信託報酬、受け取り方法と手数料を確認します。
掛金は全額が小規模企業共済等掛金控除の対象になりますが、所得税・住民税の軽減額は所得や他の控除によって変わります。国税庁の案内で控除の対象を確認し、節税額を一律に見積もらないようにします。
上限・設定額・実際の引落額は別に考える
制度上の上限は、毎月必ず拠出する額ではありません。運営管理機関で設定する掛金額は、上限の範囲内で家計に合わせて決めます。年単位拠出を選べる区分か、毎月定額の手続きが必要な区分かも確認し、給与天引きや口座振替の開始月を申込書で確かめます。設定後に変更できる回数や時期も、運営管理機関の案内を確認してください。
掛金を決めた後も、給与明細や口座の引落履歴で、設定した金額が想定どおり反映されているかを最初の数か月確認します。資格の変更、産休・育休、休職、退職などがある場合は、拠出の可否や手続きが変わることがあるため、事前に窓口へ相談します。
記録を残すことが、後から条件を見直す手がかりになります。
確認内容は家計のメモと一緒に保存します。
あとで見返せる形にします。
制度の更新日も確認し、古い数字を使わないようにします。
忘れずに記録します。
2026年12月施行予定の変更にも注意する
厚生労働省は、2026年12月1日から、企業型DC・iDeCo・国民年金基金の拠出限度額の引き上げなどを予定しています。第1号被保険者はiDeCoと国民年金基金の共通上限が月額7万5,000円に、国民年金第2号被保険者のiDeCoは月額6万2,000円を基準に企業年金の掛金相当額などを控除する仕組みになると案内されています。
施行前に申し込む人と、施行後に掛金を変更する人では確認する案内が変わります。この記事の金額をそのまま申込書へ転記せず、申込時点の厚生労働省・iDeCo公式・勤務先の案内を確認してください。
確認先を分けると迷いにくい
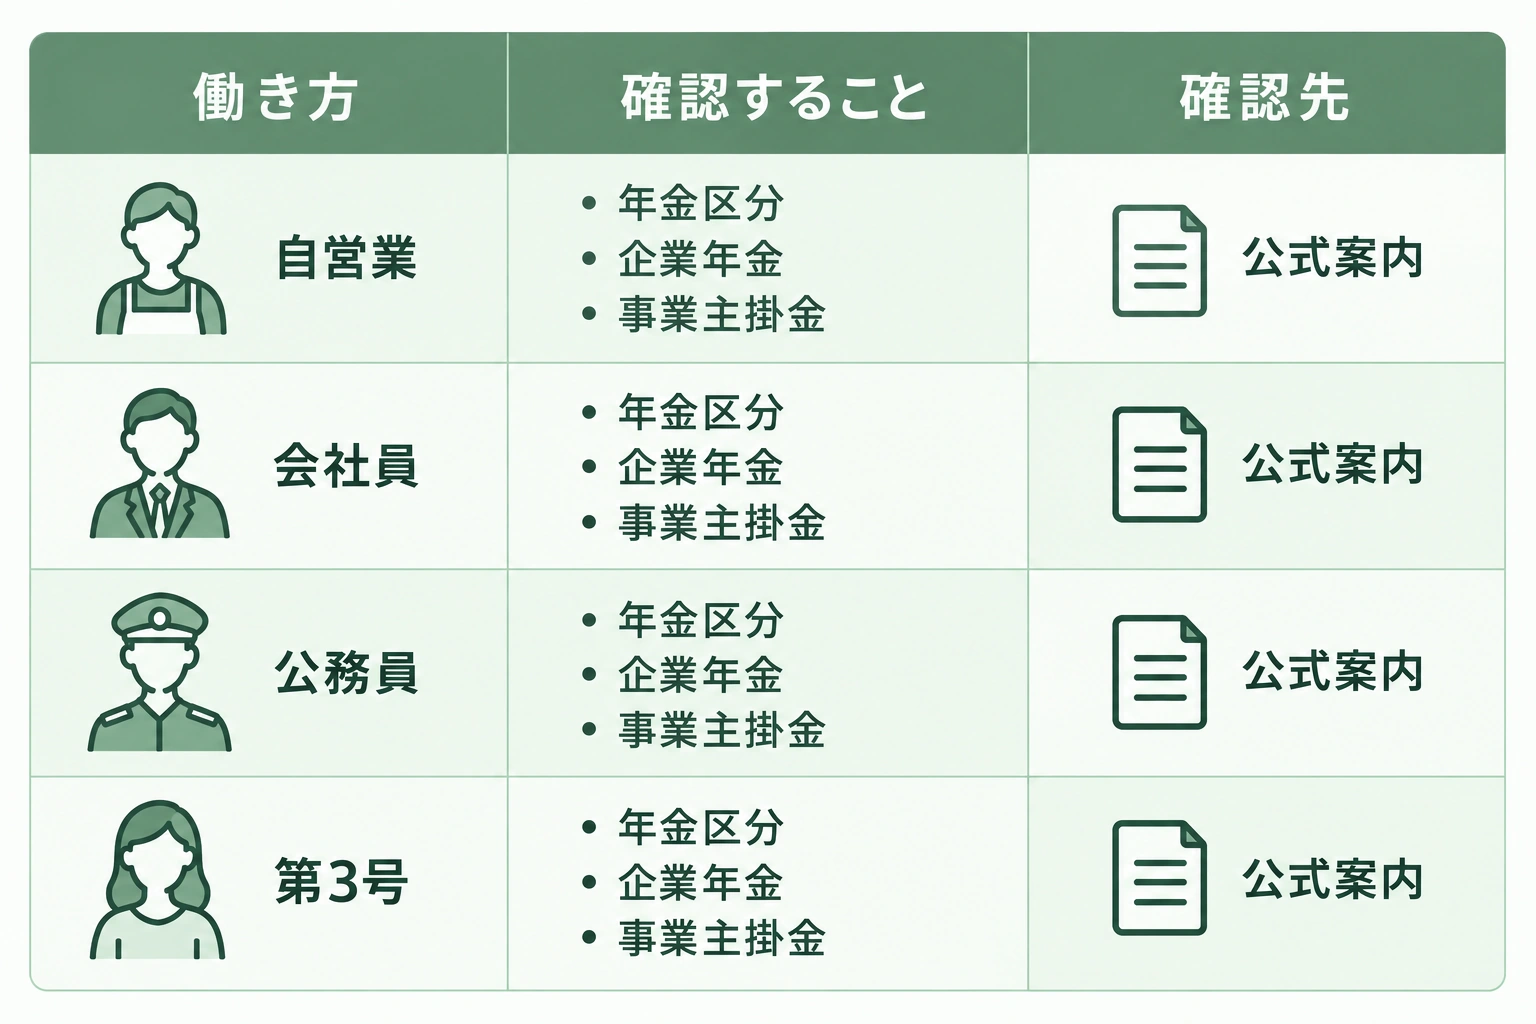
制度の説明は厚生労働省やiDeCo公式、勤務先固有の情報は企業年金担当者、税の扱いは国税庁というように、確認先を分けます。金融機関の申込画面だけを見て判断すると、加入区分や企業年金の情報が不足したまま進んでしまうことがあります。
| 知りたいこと | 最初に見る場所 | 手元に残すもの |
|---|---|---|
| 自分の年金区分 | 年金の資格・通知 | 確認日と区分 |
| 企業年金の有無 | 勤務先の制度案内・担当窓口 | 制度名と掛金情報 |
| 掛金の税控除 | 国税庁・年末調整の案内 | 掛金払込証明書 |
| 申込方法 | iDeCo公式・運営管理機関 | 申込前の確認画面 |
転職・退職の前後はもう一度確認する
勤務先が変わると企業型DCの有無、事業主掛金、加入資格が変わることがあります。退職後に掛金を止めるのか、資産を移換するのか、次の勤務先で続けられるのかを、退職日と入社日を基準に確認します。変更の手続きを後回しにすると、掛金の扱いや移換期限を見落とす可能性があります。
申込み前のチェックリスト
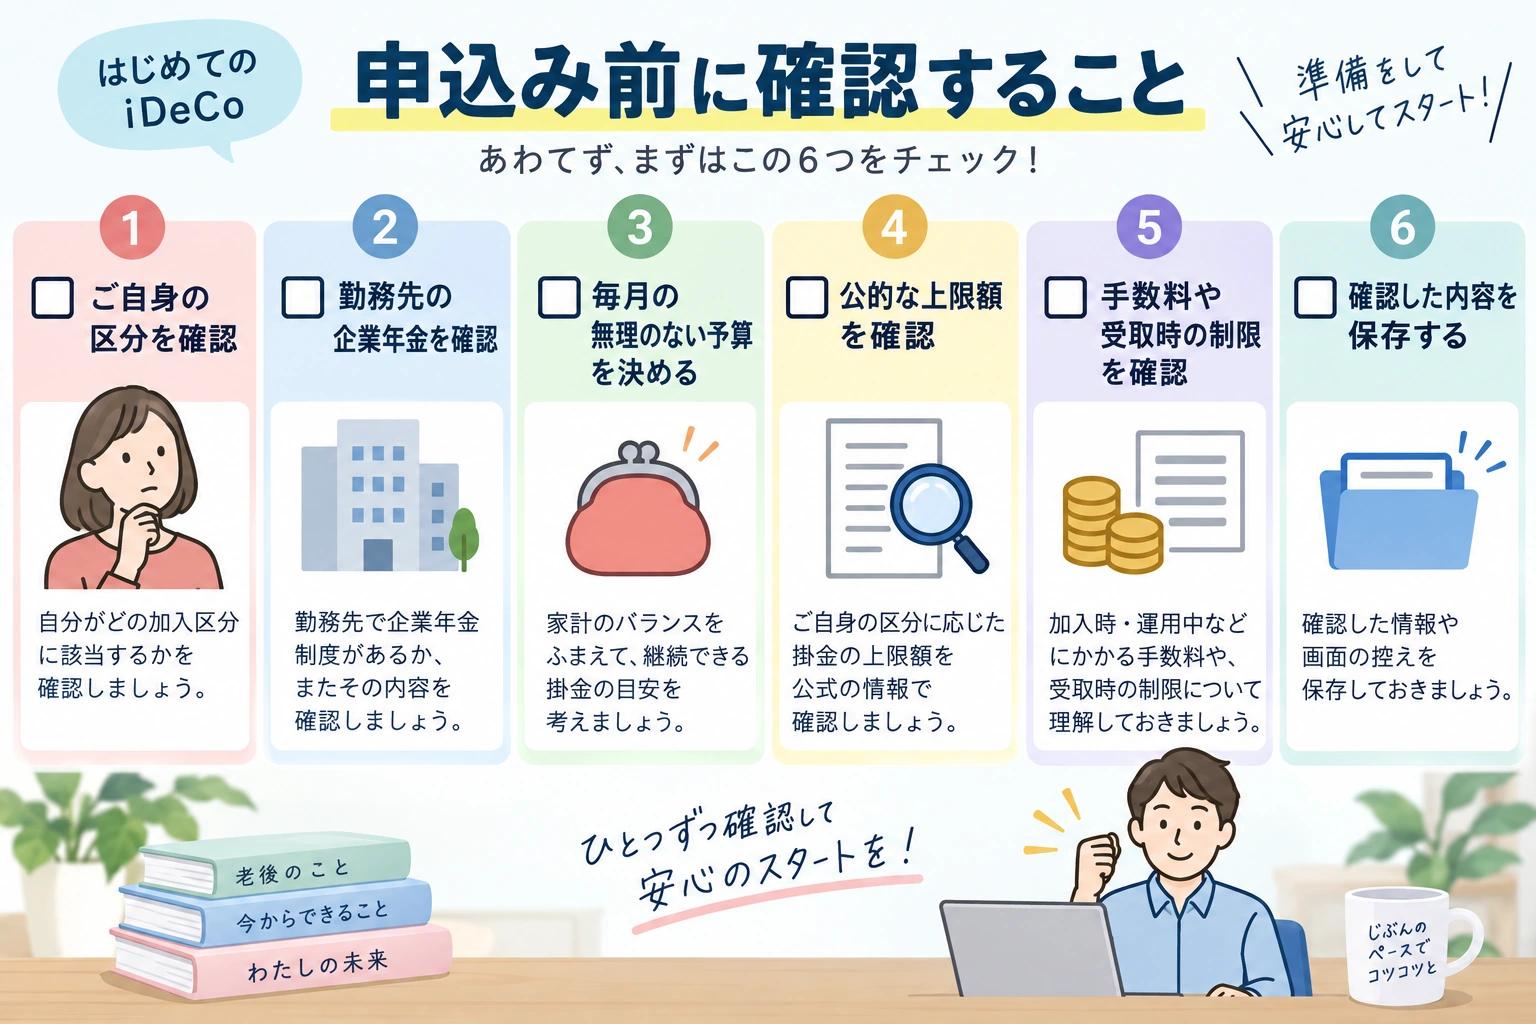
- 自分の国民年金の加入区分を確認した
- 会社員・公務員は企業年金の有無と制度名を確認した
- 事業主掛金・他制度掛金相当額を確認した
- 毎月無理なく続けられる金額を決めた
- 手数料と受け取り時期の制限を読んだ
- 確認日・資料・勤務先の回答を保存した
一つでも分からない項目がある場合は、申込みを急がず、勤務先の担当窓口または制度の公式相談窓口へ確認します。個別の金融商品や運用方法を自動的に決める記事ではありません。
まとめ:上限ではなく、条件と家計から決める
iDeCoの掛金上限は、国民年金の区分と企業年金の加入状況で変わります。会社員・公務員は勤務先の制度を確認し、自営業者は国民年金基金などとの合算枠を見て、最後に最新の公式案内で限度額を照合します。
上限まで掛けることより、引き出せない期間と家計を確認して続けられる額にすることが先です。制度改正の施行日が近い時期は、確認日を残して、申込み時点の情報で見直してください。
厚生労働省:確定拠出年金制度の拠出限度額、厚生労働省:私的年金制度の仕組みと制度改正、国税庁:小規模企業共済等掛金控除を、申込み時点の最新情報と合わせて確認してください。