57歳・聡さん|ひとりなら、死亡保険はいらないのか
日曜19時12分。片岡聡さん(仮・57歳)は、青い器を流しへ運ぶ前に、二枚の「契約内容のお知らせ」をもう一度開いた。一枚は死亡保険金500万円。受取人は姉。もう一枚は65歳から月3万円を10年間受け取る個人年金だった。
百貨店の売場で働き、結婚歴はない。大阪の賃貸2DKに一人で暮らし、預貯金は1,080万円。最近、父の通院に付き添う姉から「65歳からの暮らしも考えときや」と言われた。検索すると「独身なら高い死亡保障は不要」という言葉が目に入る。死亡保険をやめ、その6,400円を個人年金へ回せばいい。紙の上では、きれいな答えに見えた。
「私が先やったら、受取人は誰にするん?」
姉から電話が来た。父の次の診察日を確認したあと、聡さんは死亡保険の話をした。
聡さん「独り身やし、死亡保険はもういらんかなと思って」
姉「今、受取人は私のまま?」
聡さん「そう。500万円」
姉「私が先やったら、誰に変えるん? それと、部屋は誰が片づけるん」
聡さん「……保険金の額しか見てなかった」
養う配偶者や子がいないなら、家族の長期生活費として大きな死亡保障を置く必要は小さくなりやすい。けれど、「扶養家族がいない」と「亡くなった後に一円も要らない」は同じではない。賃貸の明渡し、家財の整理、未払い費用、葬送や納骨、保証している債務、残したい相手へのお金。誰が動くかまで書くと、ゼロではない費用が見えてくる。
反対に、姉へ何となく500万円を残す必要があるとも限らない。姉の生活を聡さんの収入で支えているわけではなく、受取人欄は契約した二十年前のまま。まず必要額を作り、既存資金と公的・勤務先の制度を重ねる。今の保険金を正解として、理由を後づけしない。
一冊目は、亡くなった後の台帳
死亡保障は、誰かに大金を渡すためだけのものではない。聡さんはA4の紙を四つに分けた。第一欄は、収入が途絶えると生活に困る人への仕送り。第二欄は、部屋の原状回復とは別に見込む家財整理と運搬。第三欄は葬送・納骨。第四欄は借入れ、保証、その他の清算だ。
01
支える生活
誰に月いくら、何か月必要か。漠然と「家族のため」にはしない。
02
部屋を閉じる
賃貸の明渡し、家財、デジタル契約。金額と動く人をセットにする。
03
葬送と納骨
本人が望む形を家族と話し、地域や内容に合う仮額を置く。
04
債務とその他
ローン、保証、ペット、贈りたいお金を混ぜずに足す。
必要額を出したら、死亡保険金の前に「すでにあるもの」を置く。死亡時に使ってよい預貯金、勤務先の死亡退職金や弔慰金、公的な遺族給付だ。ただし、制度名を知っているだけでは数えない。遺族年金には亡くなった人の加入状況と受け取る遺族の要件があり、姉なら自動的に受け取れるわけではない。勤務先制度も規程を見て初めて金額にする。
聡さんは姉へ生活費を残す欄を0円にした。家財整理50万円、葬送・納骨60万円、未払い契約など10万円。死亡時に使う現金を120万円確保できるなら、初期値では死亡保険500万円がそのまま不足額ではない。この結論は平均的な葬儀費用から作ったものではなく、聡さんが姉と決める仮置きだ。
二冊目は、生きて使う老後の台帳
個人年金は、死亡保険の代用品ではない。公的年金と生活費の月差、何年間を計画するか、預貯金のうち老後へ回せる額、個人年金の開始と終了を置く。聡さんは年金の仮手取りと生活費の差を月8万5,000円、65歳から90歳まで25年とした。単純合計は2,550万円。老後用に置ける預貯金1,080万円と、月3万円を10年受け取る個人年金360万円を重ねても、1,110万円が残る。
ここで「個人年金をもっと増やす」が唯一の答えになるわけではない。退職を一年遅らせる、週三日だけ働く、住居費を見直す、現金を積み上げる、値動きを受け入れられる範囲だけ運用する。月差と期間のどちらを動かすかで、契約に求める役割が変わる。
二冊の保険台帳で、今の契約を置き直す
聡さんの仮の数字を入れてある。自分の数字へ変えると、死亡後に余る・足りない、老後に残る空白、二契約の月額が同時に動く。公的給付と勤務先制度は、「確認済み」にしない限り金額を合計しない。
死亡保障と老後収入を、別々に閉じる
現在価値の単純合計で役割を整理します。入力内容は外部へ送信しません。
初期値の500万円は「余る」ではなく、理由を聞き直す金額
初期値では、死亡後の必要額120万円に対し、死亡時に使う現金120万円と死亡保険500万円がある。数字の上では500万円の余白だ。だからといって、画面は「今すぐ解約」とは言わない。契約を終える前に、保険期間、解約返戻金、今後入り直す場合の年齢と健康状態、減額や特約だけを外せるかを確認する必要があるからだ。
終身保険と定期保険も同じではない。定期保険は一定期間の死亡保障で、満期保険金がなく、解約返戻金がないか少額のものが多い。終身保険は保障が続く一方、払込期間や返戻金の推移が契約ごとに違う。「死亡保険」という一語で処分せず、契約書の正式な種類まで読む。
受取人は、金額より先に現住所まで見る
聡さんの受取人は姉だが、登録住所は姉が以前住んでいた家のままだった。保険会社への請求を誰が知っているか、証券番号をどこへ置くか、姉が先に亡くなった時に誰へ変えるか。500万円を残す意味を決める作業は、受取人欄を最新に保つ作業でもある。
死亡保険金の税金は、亡くなった人、保険料を負担した人、受取人の組合せで相続税・所得税・贈与税のどれに関わるかが変わる。亡くなった人が保険料を負担した死亡保険金は、契約上の受取人が受け取る扱いで、受け取った後に別の人へ渡すと別の論点も生まれる。「家族で分ければいい」と受取人欄を放置しない。
個人年金へ移すなら、10年後の空白も一緒に見る
聡さんの候補は65歳から75歳まで月3万円。毎月の不足8万5,000円の一部を10年間埋めるが、75歳以降には続かない。個人年金には確定年金、有期年金、終身年金などがあり、保証期間や死亡時の扱いも違う。死亡保険500万円を個人年金へ「移した」ように見えても、亡くなった時の受取と、生きている間の受取は同じ保障にはならない。
保障はいつまでか。今やめた返戻金はいくらか。減額・払済・特約整理はできるか。
いつからいつまで、円でいくらか。総払込、費用、解約、死亡時はどうなるか。
保険料の合計が、収入減や父の支援が増えた月にも続けられるか。
相談先へ渡すのは、二冊と六つの質問
相談では「独身におすすめの保険」を最初に聞かない。死亡後の必要額、老後の不足、今の契約を印刷して持っていく。担当者が一社の商品だけで埋めようとするのか、現金、就労、住まい、減額を含めて役割を分けるのかも見える。
- この死亡保障は、いつ・何が起きた時に、誰へ支払われる?
- 今日解約、5年後解約、満了・払込終了で戻る額はいくら?
- 保障額の減額、払済、不要な特約の解約はできる?
- 個人年金は何歳から何歳まで、保証される額はいくら?
- 契約関係費、解約控除、運用・為替など、受取額を動かすものは?
- 二契約を続けた月額と、契約しない案を同じ表で見せられる?
比較ページの役割もここにある。商品名を返戻率だけで順位づけせず、死亡保障は保障期間・受取条件・返戻金、個人年金は通貨・開始年齢・受取期間・保証・費用を同じ欄にする。広告提携の有無は条件表と分け、聡さんの二冊に合う候補だけを次に出す。
聡さんは、解約ボタンではなく姉の番号を押した
水曜20時32分。聡さんは二枚の書類を、紺色とテラコッタ色のファイルへ分けた。紺は自分がいなくなった後。テラコッタは自分が生きて使う時間。死亡保険の横には「部屋、納骨、連絡する人」。個人年金の横には「75歳で終了」と書いた。
死亡保険500万円をその夜にやめるのは見送った。先に保険会社へ解約返戻金と減額を聞き、勤務先の規程を確認する。姉とは、登録住所と書類の場所、父より先に自分が亡くなったら誰へ連絡するかを話す。個人年金の見積りには、75歳以降の案と、加入しない場合の現金残高を追加してもらう。
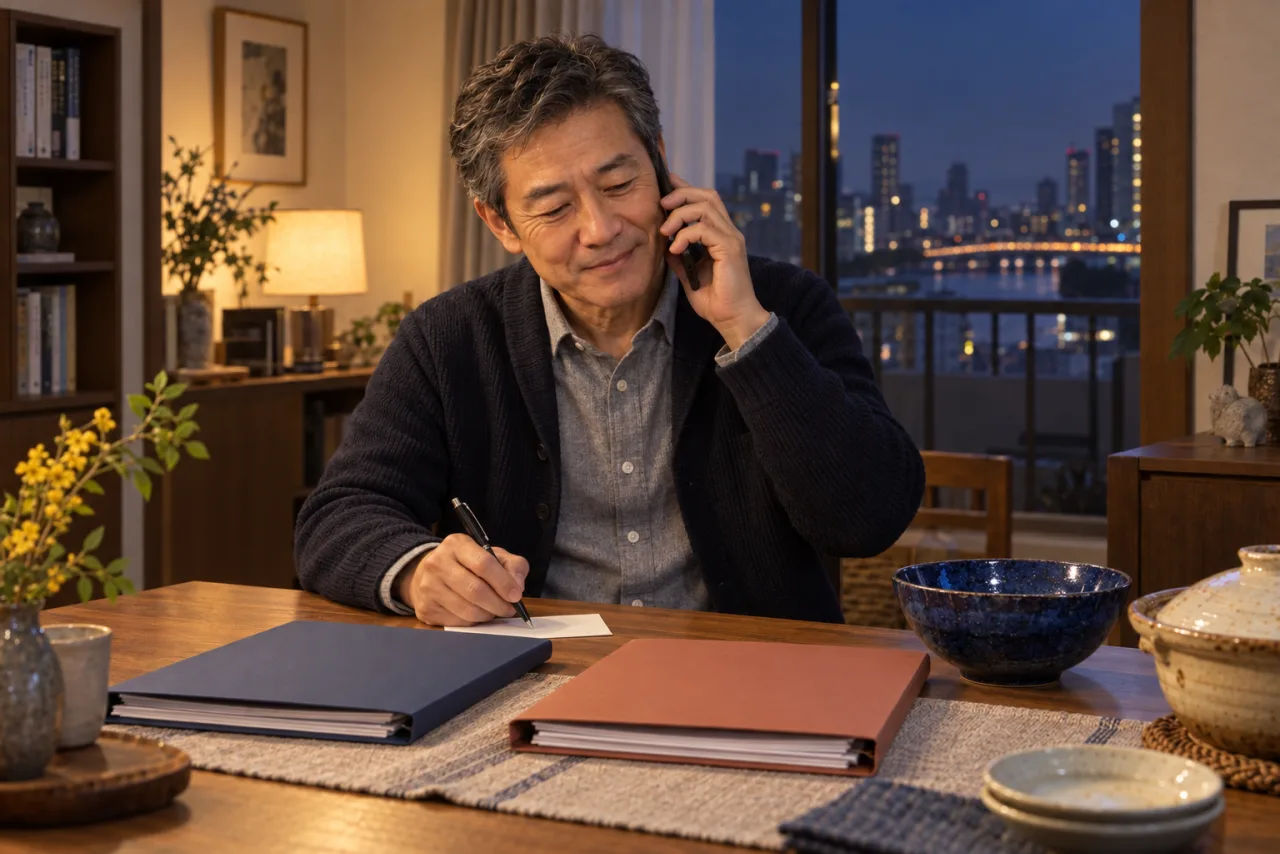
電話の最後に、姉が「で、老後に何したいん」と聞いた。聡さんは少し考えて、「平日の温泉。空いてる時に」と答えた。生きて使う台帳に、初めて金額ではない一行が入った。老後資金は、不安を消すためだけに作るのではない。自分がまだ知らない平日のためにも作る。
保障と貯蓄を分けて考えるための本
死亡保障と老後資金の役割を比べ、必要な期間と毎月の負担が整理できたら、保険と年金の基礎を解説した書籍も確認します。契約条件や制度は商品・時期で異なるため、申込み前に最新の説明を読み直してください。