47歳・美咲さん|月3万円の個人年金は、75歳で終わる
月曜22時14分。高瀬美咲さん(仮・47歳)は、賃貸契約の更新書類を探して食卓脇の引き出しを開けた。出てきたのは、三か月前に印刷した年金見込額と、昼休みに作った個人年金の見積りだった。片方には「65歳から月11万8,000円」。もう片方には「月3万円・10年間」。余白へ鉛筆で「これで足りる?」と書いたまま、二枚とも閉じていた。
家賃は9万2,000円。月に一度、学生時代の友人と食べる夕食はやめたくない。保険料なら毎月2万円まで払えそうだが、18年間続けると単純合計で432万円になる。月3万円を受け取れれば安心なのか。それとも5万円必要なのか。検索結果には平均額とおすすめ商品が並ぶのに、自分の答えだけが見つからなかった。
美咲さんが欲しかったのは、金額より「空白がない地図」だった
美咲さん「個人年金はいくらあれば足りますか。月3万円では少ないでしょうか」
橘「その3万円は、何歳から何歳まで受け取れますか」
美咲さん「65歳から10年です。……75歳で終わるんですね」
編集長「老後は65歳からずっと同じ箱だと思っていました」
橘「退職まで、公的年金まで、個人年金を受け取る間、その後。まず時間を四つに切りましょう」
個人年金の必要額は、老後全体を一つの数字にした途端に見えにくくなる。退職と公的年金開始が同じなら橋渡しはない。退職が早ければ、その数年間は公的年金のない支出になる。10年確定年金は10年分を埋めても、その先の暮らしには続かない。終身型は生存中続く一方、保証期間や死亡時の扱い、受取額、保険料が同じではない。
最初に開くのは、平均額ではなく自分の年金記録
美咲さんの月11万8,000円は、本人が働き方を設定して確認した額面の見込額だ。誰かの平均から年収を当てはめた数字ではない。ねんきんネットの詳細な条件で試算すれば、今後の働き方や受取開始年齢を変えた結果も比べられる。現在と同じ加入条件が続く前提の「かんたん試算」と混同しない。
生活へ使える額は、額面と同じとは限らない。ここでは最初の仮置きとして90%、月10万6,200円を使う。実際の税と社会保険料は年齢、所得、自治体、ほかの収入で変わるため、90%を正解にはしない。ツールでは割合を変え、手取りが一万円違うと長い期間で何が動くかを見る。
生活費21万円から、家賃と楽しみを消さずに始める
美咲さんは直近三か月の明細を開き、月21万円を置いた。家賃9万2,000円、食費、光熱通信、日用品、医療、交通、友人との夕食。現役時代の支出をそのまま老後へコピーせず、仕事用の服や通勤は減らし、家で過ごす電気代と住まいの修繕・引越し準備は増やした。
退職が先なら、働く収入と預貯金でつなぐ。保険の受取開始を早める前に期間を測る。
確定年金などの受取期間。毎月額だけでなく、終わる年齢を表の右端へ書く。
開始前と終了後。長生きへの備えを、10年分の商品だけで完了扱いしない。
月21万円から仮の年金手取り10万6,200円を引くと、月10万3,800円。不足を25年分単純に足せば3,114万円になる。ただし、この大きな数字は物価も運用も変わらない現在価値のメモで、今すぐ同額の保険が必要という意味ではない。65歳までの積立、働く期間、住居費、預貯金、臨時支出、個人年金の期間を重ねて初めて地図になる。
「年金の三つの封筒」で、75歳の先まで動かす
美咲さんの数字を初期値にした。自分の数字へ変えれば、公的年金前、候補の受取中、受取期間外の不足が動く。結果は加入額を推薦せず、今の候補がどの期間を埋め、何を残すかを返す。
個人年金は、どの空白を埋める?
現在価値の単純合計で時間軸を作ります。入力内容は外部へ送信しません。
月3万円は少ないのではなく、10年だけ働く
初期値では、候補を入れる前の単純不足は3,114万円。月3万円を10年間受け取る候補が埋めるのは360万円で、残りは2,754万円になる。数字だけ見れば足りない。しかし、ここで月額を10万円へ上げて申込みへ進むのは早い。75歳で終わる設計のまま月額だけ増やしても、75歳以降の封筒は空いたままだ。
美咲さんが先に変えたのは、個人年金額ではなく住まいと働く期間だった。生活費を月18万円に置く、65歳から68歳まで月8万円だけ働く、友人との夕食は残す。どの条件も確定ではないが、「全部を節約する」より、何を決めれば不足が動くかが見える。住み替え費用300万円は毎月の生活費へ混ぜず、臨時支出の封筒に残した。
保険料2万円は、月積立3万5,000円の外側にはない
美咲さんは「積立3万5,000円に、保険料2万円を追加」と考えていた。実際には同じ手取りから出る。保険へ2万円を回せば、自由に使える積立は1万5,000円になる。ツールはこの差額だけを退職までの預貯金へ足す。保険の受取額と、保険料を払わなかった場合の現金を二重に数えないためだ。
生活防衛資金200万円と、住み替え・家電・医療などの臨時枠300万円も、個人年金へ入れない。途中で必要になるお金を長期契約へ閉じ込めると、解約返戻金が払込総額を下回る時期に解約せざるを得ないことがある。支払える月額ではなく、収入が下がった月にも続けられる額を見る。
確定年金と終身年金は、同じ「月額」で横並びにしない
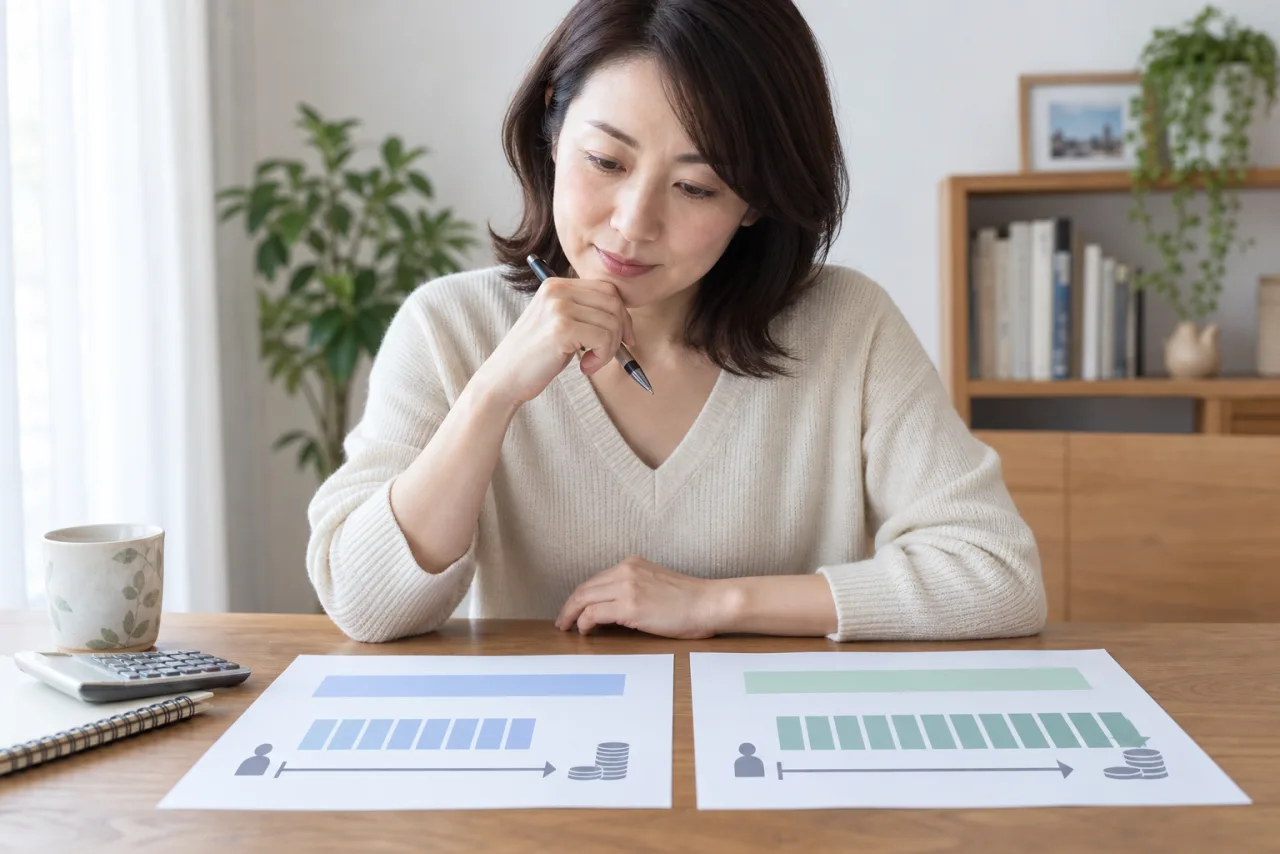
生死にかかわらず契約した一定期間を受け取る。総受取期間を把握しやすいが、その後の収入にはならない。
保証期間後も生存中は続く。保証期間、死亡時の残額、年金原資、月額を一組で見る。
一定期間、生存している間に受け取る。保証期間の有無で死亡時の扱いが変わる。
円での受取額、為替、市場価格調整、運用、契約・解約時の費用を定額商品と分ける。
「返戻率110%」だけでは横に並ばない。払込開始年齢、払込期間、通貨、受取開始、確定・終身、保証、総払込、受取総額の扱い、解約時点を同じにして初めて差が読める。終身型は生存期間で総受取額が変わるため、確定年金の10年総額と一つの順位にしない。
契約者・負担者・受取人を、名前の欄まで確認する
税は「個人年金だから同じ」ではない。保険料の負担者と年金受取人が同じ場合、年金は公的年金等以外の雑所得として扱われ、年金額から対応する払込保険料を差し引いて所得を計算する。一時金受取では扱いが変わる。家族が保険料を負担する設計も同じではないため、国税庁の個人年金の課税関係と契約書の名義を一緒に確認する。
生命保険料控除も、払った保険料がそのまま戻る制度ではない。個人年金保険料控除の対象となる特約には条件がある。節税額を受取額へ足して「得」と表示せず、自分の所得と契約条件で確認する。
相談へ持っていくのは「おすすめ」ではなく七つの空欄
01
この月額は何歳から何歳まで続く?
02
払込総額と、年ごとの解約返戻金は?
03
円で保証される額と、変動する額は?
04
死亡時、保証期間と残額はどうなる?
05
保険関係費、運用、為替、受取の費用は?
06
払込停止・減額・据置・一時金変更はできる?
07
受取人と保険料負担者で税はどう変わる?
相談先を比べる時は、無料か有料かだけで決めない。相談料金、オンライン・対面、扱う保険会社と保険以外の選択肢、担当者の資格、報酬の受け取り方、提案書を持ち帰れるか、契約しない場合の連絡停止方法まで同じ欄にする。最初の面談で申込書へ進まず、三つの封筒と七問へ回答を書いてもらう。
不足の全部を、個人年金で埋めなくていい
来年使うかもしれないお金は預貯金、60歳まで原則引き出さない老後資金はiDeCo、使う時期を固定しない長期資金はNISA口座を含む運用、公的年金後の一定収入を契約で置きたい部分は個人年金保険、というように役割を分けられる。税制だけで選ばず、引き出せる時期、元本や受取額の変動、手数料、管理する手間を一緒に見る。
美咲さんは値動きを毎日見たくない一方、住み替え時期はまだ決めていない。だから、老後用420万円を全額保険へ移す案は外した。月2万円も、全額を保険にする、保険と現金へ分ける、見積りがそろうまで現金で待つ、どれも選べる。個人年金に加入しないことも、地図を作った上での一つの結論になる。
商品・相談APIは、月額ランキングではなく空白期間から出す
商品データには通貨、払込方法、受取開始年齢、確定・有期・終身、受取期間、保証期間、死亡給付、解約返戻金、費用、税制適格特約、確認日を持たせる。価格やキャンペーン、広告提携状態は別欄にし、提携終了で契約条件まで消さない。
退職から公的年金までの期間を整理。保険だけでなく就労と現金を並べる。
確定期間、総払込、総受取、75歳以降を同時に表示する。
終身期間、保証、死亡時、円で確定する範囲を先に表示する。
七問を保存した後、料金・取扱範囲・連絡方針が合う相談先だけを出す。
美咲さんは月3万円を断らず、申込日だけを消した
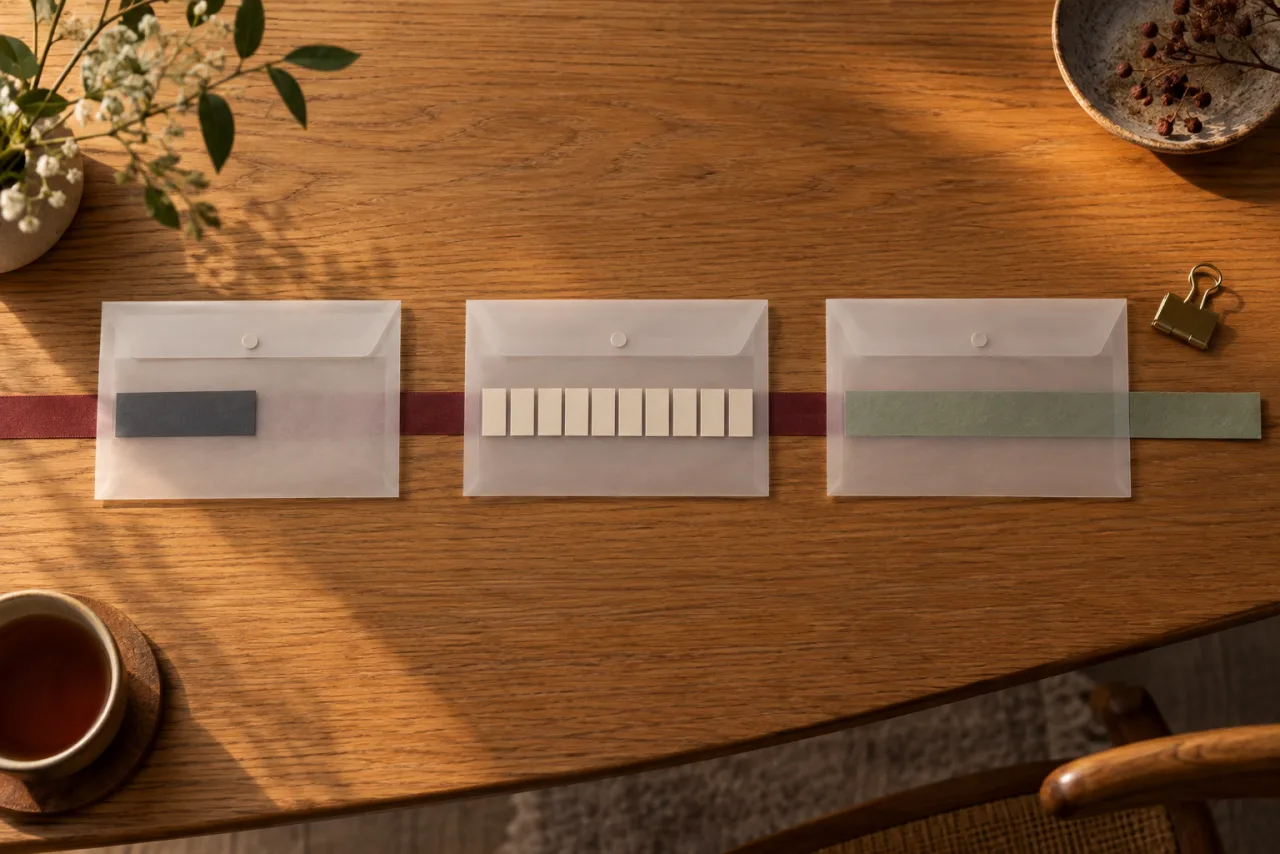
水曜20時32分。美咲さんは二枚の紙を三つのクリアファイルへ分けた。65歳まで、65〜75歳、75歳から。見積りの月3万円は真ん中へ入れた。赤いペンで囲んだのは返戻率ではなく、「75歳で終了」の一行だった。
翌日の相談には、申込書ではなく七つの空欄を持っていく。家賃をいつ見直すか。68歳まで働くなら月いくらか。月3万円が終わった後を何で支えるか。保険で固定する部分と、現金で残す部分を分ける。答えが出るまで、月2万円は今の積立口座へ置いたままにした。
友人との次の夕食予約は消さなかった。守りたい一晩まで削って作った老後なら、美咲さんの老後ではない。必要なのは平均の正解ではなく、90歳までの地図に自分で納得できることだった。
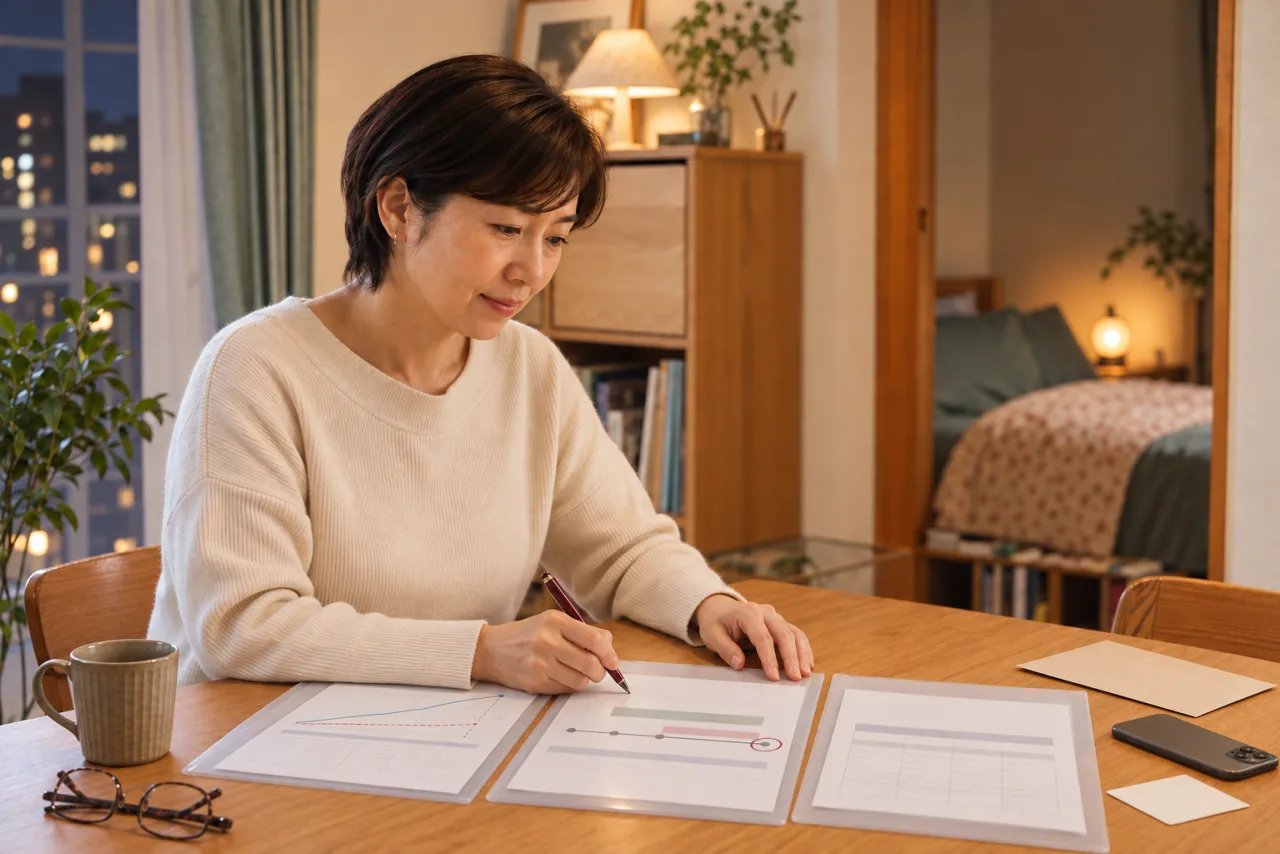
個人年金を考える前に書く数字
比較表の数字を自分の暮らしへ置き換えるため、次の項目を一度メモします。分からない項目は空欄のまま契約や購入へ進まず、確認する質問に変えます。
- 公的年金の見込額
- 毎月の生活費と不足額
- 払込期間・受取開始年齢・途中解約の条件
不足額を出したら、前提を定期的に見直す
公的年金の見込額と生活費から不足額を試算したら、働き方、住まい、物価、受け取り開始時期など前提を一つずつ記録します。老後資金や個人年金の考え方を扱う本は、制度や税の情報が更新されるため発行日を確認し、試算の補助資料として利用してください。