「ニーサとは、預金と同じように安全に増やせる口座ですか?」。47歳で一人暮らしの美咲さんは、友人から勧められたNISAを調べ始めました。先に結論を言うと、NISAは投資で得た利益を一定の範囲で非課税にする制度で、投資商品の値下がりを防ぐ制度ではありません。
NISAとは?最初に押さえる3つ
- 利益への税金を一定範囲で非課税にする制度です。
- つみたて投資枠と成長投資枠があり、条件を満たす商品が対象です。
- 元本保証はなく、投資額を下回る可能性があります。
通常の課税口座では、株式や投資信託の売却益・配当などに税金がかかります。NISA口座で対象商品を取得した場合は、制度の範囲内で非課税になりますが、NISAそのものが商品名でも、利益を約束する仕組みでもありません。
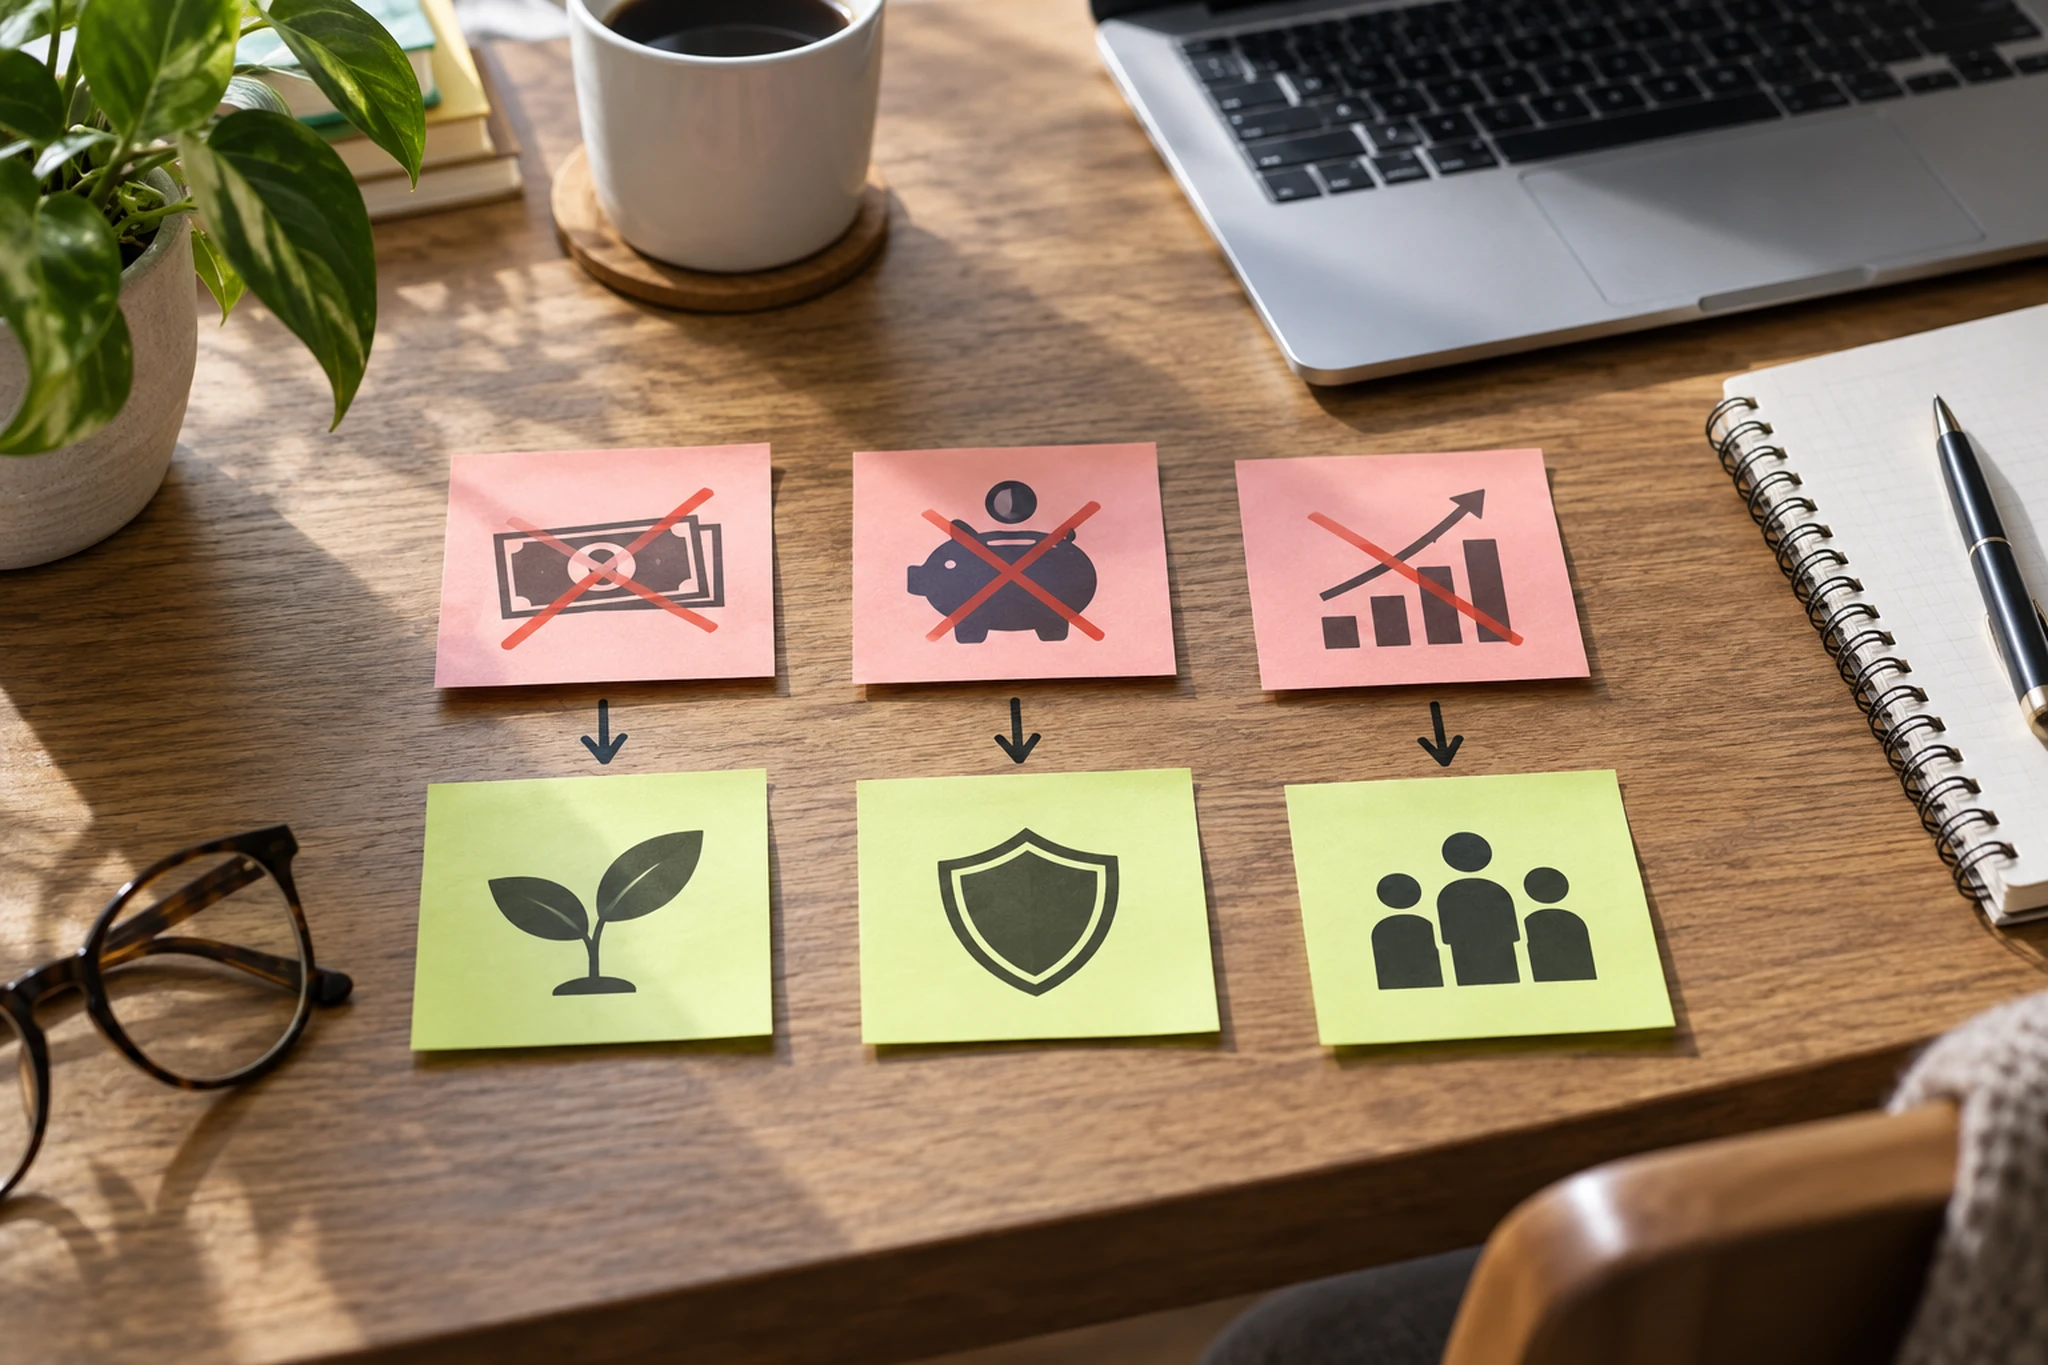
金融庁も、株式や投資信託には元本割れのおそれがあると説明しています。資産形成の基本を確認し、生活費や近く使うお金を投資へ回さないことから考えます。
2024年以降のNISAの枠
| 枠 | 年間投資枠 | 対象の考え方 |
|---|---|---|
| つみたて投資枠 | 120万円 | 長期・積立・分散投資に適した一定の投資信託 |
| 成長投資枠 | 240万円 | 上場株式・投資信託など。ただし対象外の商品あり |
| 2枠の合計 | 最大360万円 | 同じ年に併用できる |
非課税保有限度額の総枠は1,800万円で、成長投資枠だけで使える上限は1,200万円です。非課税保有期間は無期限化されています。金融庁のNISAガイドブックや、国税庁のNISA制度で、最新の対象条件を確認してください。
非課税になるのは「口座」ではなく対象商品の利益
NISA口座を開けば、預金残高全体が非課税になるわけではありません。NISA口座内で制度の対象となる上場株式等を取得し、その配当や売却による譲渡益が条件を満たすときに非課税となります。
反対に、購入した商品が値下がりすれば損失になります。NISA口座の損失は、課税口座の利益と相殺する損益通算や、損失を翌年以降へ繰り越す扱いができない点にも注意が必要です。税制上のメリットだけでなく、値動き、費用、換金しやすさを確認します。
美咲さんが最初に確認する条件
美咲さんは、口座を作る前に「何に使うお金か」を分けました。家賃と生活費の6か月分、半年以内に使う引越し費用、使う時期が決まっていない余裕資金を同じ箱に入れないためです。
| お金の種類 | 先に確認すること | NISAとの関係 |
|---|---|---|
| 毎月の生活費 | 収入が止まっても払えるか | 投資へ回さない現金を確保 |
| 近く使う費用 | 支払時期と必要額 | 値下がり時に売らずに済むか |
| 余裕資金 | 減った場合の生活への影響 | 投資期間と損失許容度を考える |
「非課税だから先に満額を使う」ではなく、使う予定と値下がりへの耐性を先に決めるのが順番です。収入、借入、住居費、将来の大きな支出によって、始める時期や金額は変わります。
口座を開設できる人と注意点
現行NISAは、口座開設の年の1月1日時点で18歳以上の居住者等が対象です。NISA口座は一人一口座で、つみたて投資枠と成長投資枠を別々の金融機関で持つことはできません。金融機関ごとに取扱商品、手数料、サポート、注文方法が違うため、条件を比べて選びます。
すでにNISA口座がある人が金融機関を変える場合は、変更届出などの手続きが必要です。国税庁の口座の新規開設・変更手続で、必要書類と時期を確認してください。金融機関の案内だけでなく、変更前後の注文や保有商品の扱いも問い合わせます。
商品を選ぶ前に見る4つの軸
| 軸 | 確認する質問 | 注意すること |
|---|---|---|
| 投資対象 | 国内外の株式・債券など何に投資するか | 名前だけで分散とは判断しない |
| 値動き | どの程度の下落なら続けられるか | 過去の成績は将来を保証しない |
| 費用 | 購入・保有・売却時の費用はいくらか | 無料表示の範囲を確認する |
| 換金 | いつ、どの方法で現金化できるか | 価格決定や受渡日を確認する |
金融庁は、安全性・収益性・流動性の3つがすべて高い金融商品はないと説明しています。どの商品が正解かを先に探すのではなく、使う時期、値下がり時の行動、費用を同じ順番で比べると判断材料がそろいます。
NISAを始める手順
- 生活費、近く使うお金、投資に回せるお金を分ける。
- つみたて投資枠か成長投資枠か、目的と期間を整理する。
- 取扱商品、費用、注文方法、サポートを金融機関の公式情報で比較する。
- 本人確認書類などを準備し、NISA口座を申請する。
- 商品説明書、目論見書、手数料、換金条件を読み、分からない点を確認する。
- 注文後は、価格が下がったときにどうするかを事前に書いておく。
申込みボタンを押すことがゴールではありません。確認できない商品や、急かす勧誘がある場合は、取引を止めて相談窓口や金融機関へ確認します。
よくある誤解
「NISAなら損をしない」ではない
NISAは税金の制度であり、元本保証の制度ではありません。投資信託や株式は価格が変動します。預金と投資を同じ目的のお金で混ぜず、元本割れが起きた場合にも必要な支出を払えるかを考えます。
「枠を使い切らないと損」ではない
年間投資枠や総枠は上限です。使い切る義務ではありません。投資に回せる金額がないのに枠を埋めるため借入をしたり、生活費を削ったりするのは制度の使い方として適切ではありません。
「人気ランキングだけで選べる」ではない
ランキングは自分の投資期間、値下がりへの耐性、費用、換金条件を判断してくれません。商品名や過去の成績だけで決めず、公式の説明書を読みます。
今週することを3つに絞る
- 生活費、近く使う費用、余裕資金の金額を紙に分けて書く。
- 金融庁のNISA説明と、候補の金融機関の公式条件を読む。
- 分からない言葉を3つまでメモし、申込み前に確認する。
相談サービスや金融商品を検討する場合も、相談料金、取扱商品の範囲、個人情報の送信先、連絡を止める方法を確認してから進みます。広告や知人の勧めだけで急いで申込む必要はありません。
数字と条件はどこで確認する?
制度の概要は金融庁や国税庁で確認し、対象商品は金融庁の対象商品一覧や金融機関の最新の商品説明で確認します。金融機関の比較ページだけを見て判断せず、公式の制度説明と、実際に申込みたい商品の目論見書・契約締結前交付書面を同じ日に読み合わせます。
年間投資枠や総枠の数字は制度の枠であり、個人の投資上限を決めるための目標ではありません。毎月いくら積み立てるかを考えるときは、手取り収入、家賃、医療費、引越しや介護などの予定支出、預貯金の残高を先に書きます。数字が分からない場合は、無理に推定して申込みを進めないことも選択肢です。
相談するときに準備するメモ
- 投資に回す予定のお金と、使う予定の時期。
- 値下がりしたときに生活へ影響する金額。
- 商品・口座・相談にかかる費用と、分からない言葉。
このメモがあれば、相談先から特定商品を急いで勧められたときにも、必要な確認へ戻れます。投資の判断を誰かに丸ごと任せるのではなく、条件を質問できる状態を作ることが大切です。
ひとりで判断するときの境界線
NISAを調べていても、家計の赤字、返済中の借入、近い時期の大きな支出があるなら、投資商品の比較を急がず、まず家計と返済計画を整理します。制度を知ることと、今すぐ口座を作ることは別です。
また、元本保証、必ずもうかる、税金がゼロになるから損をしない、といった説明を見たら立ち止まります。NISAで非課税になるのは制度の条件を満たす利益であり、購入価格や将来の価格を守るものではありません。説明の出典、費用、換金条件が確認できなければ、申込みを保留し、金融庁の注意喚起や金融サービス利用者相談室を確認します。
「何を買うか」より先に、「何年使わないお金か」「どこまでの下落なら生活を変えずに済むか」「毎月の費用を払えるか」を紙に書きます。この三つに答えられないなら、答えを出すまで待つこと自体が、NISAを安全に調べる行動です。
制度のメリットは、使える条件を理解し、生活を圧迫しない範囲で初めて生きます。急がず、確認できたことだけで判断しましょう。
分からない点を残したまま契約しないことが、最初の判断基準です。
家計を守りながら制度を学ぶ姿勢を大切にします。
確認できる資料を手元に置いて、落ち着いて進めてください。
それが、制度を正しく使う近道です。
焦らず確認しましょう。
迷いがあれば、申込みを止めて条件をもう一度読みます。
一度に決めなくて大丈夫です。
まとめ
NISAとは、対象商品の売却益や配当などを一定の範囲で非課税にする制度です。つみたて投資枠と成長投資枠、年間投資枠、総枠、対象商品を確認できますが、投資商品の値下がりを防ぐ制度ではありません。
まずは生活費と近く使うお金を確保し、自分が許容できる値動きと投資期間を整理します。その後に公式情報で金融機関と商品条件を比較し、分からない点が残るなら申込みを急がないことが、ひとりで判断するときの安全な順番です。
制度の数値と対象条件は、金融庁「2024年からのNISA」および国税庁「NISA制度」を2026年9月24日に確認しました。制度や対象商品は更新されるため、申込み前に最新の公式情報をご確認ください。