企業年金を受け取る時期が近づくと、「年金として分けて受け取るか、一時金でまとめて受け取るか」と迷うことがあります。まとまった支出に使いやすいのは一時金ですが、長生きしたときの定期収入を重視するなら年金が候補になるなど、向いている方法は家計や制度によって変わります。
大切なのは、受取総額だけで決めないことです。制度の種類、規約上の選択肢、税金、受け取りたい時期、長生きへの備えを順番に確認して、自分の条件で比べます。この記事では、一般的な比較の軸を整理し、個別の税額や受給額を断定しない形で解説します。
企業年金の受け取り方は規約で決まる
企業年金には確定給付企業年金や確定拠出年金などがあり、受給方法や選択できる期間は制度と規約によって違います。年金と一時金の両方を選べる制度もあれば、年金のみ、または一部だけ一時金にできる制度もあります。企業年金連合会の給付に関する説明も制度確認の入口になります。
まず、勤務先や運営管理機関から届いた案内で、制度名、受給開始年齢、選択期限、年金の支給期間を確認します。「終身」と書かれているか、「10年・15年」などの有期かによって、長期の収入見通しも変わります。
最初に確認する書類
- 企業年金の制度名と運営主体
- 年金・一時金・一部一時金の選択可否
- 受給開始年齢と請求期限
- 有期か終身か、支給回数と支給期間
- 退職金や他の年金との関係
一時金で受け取るメリットと注意点
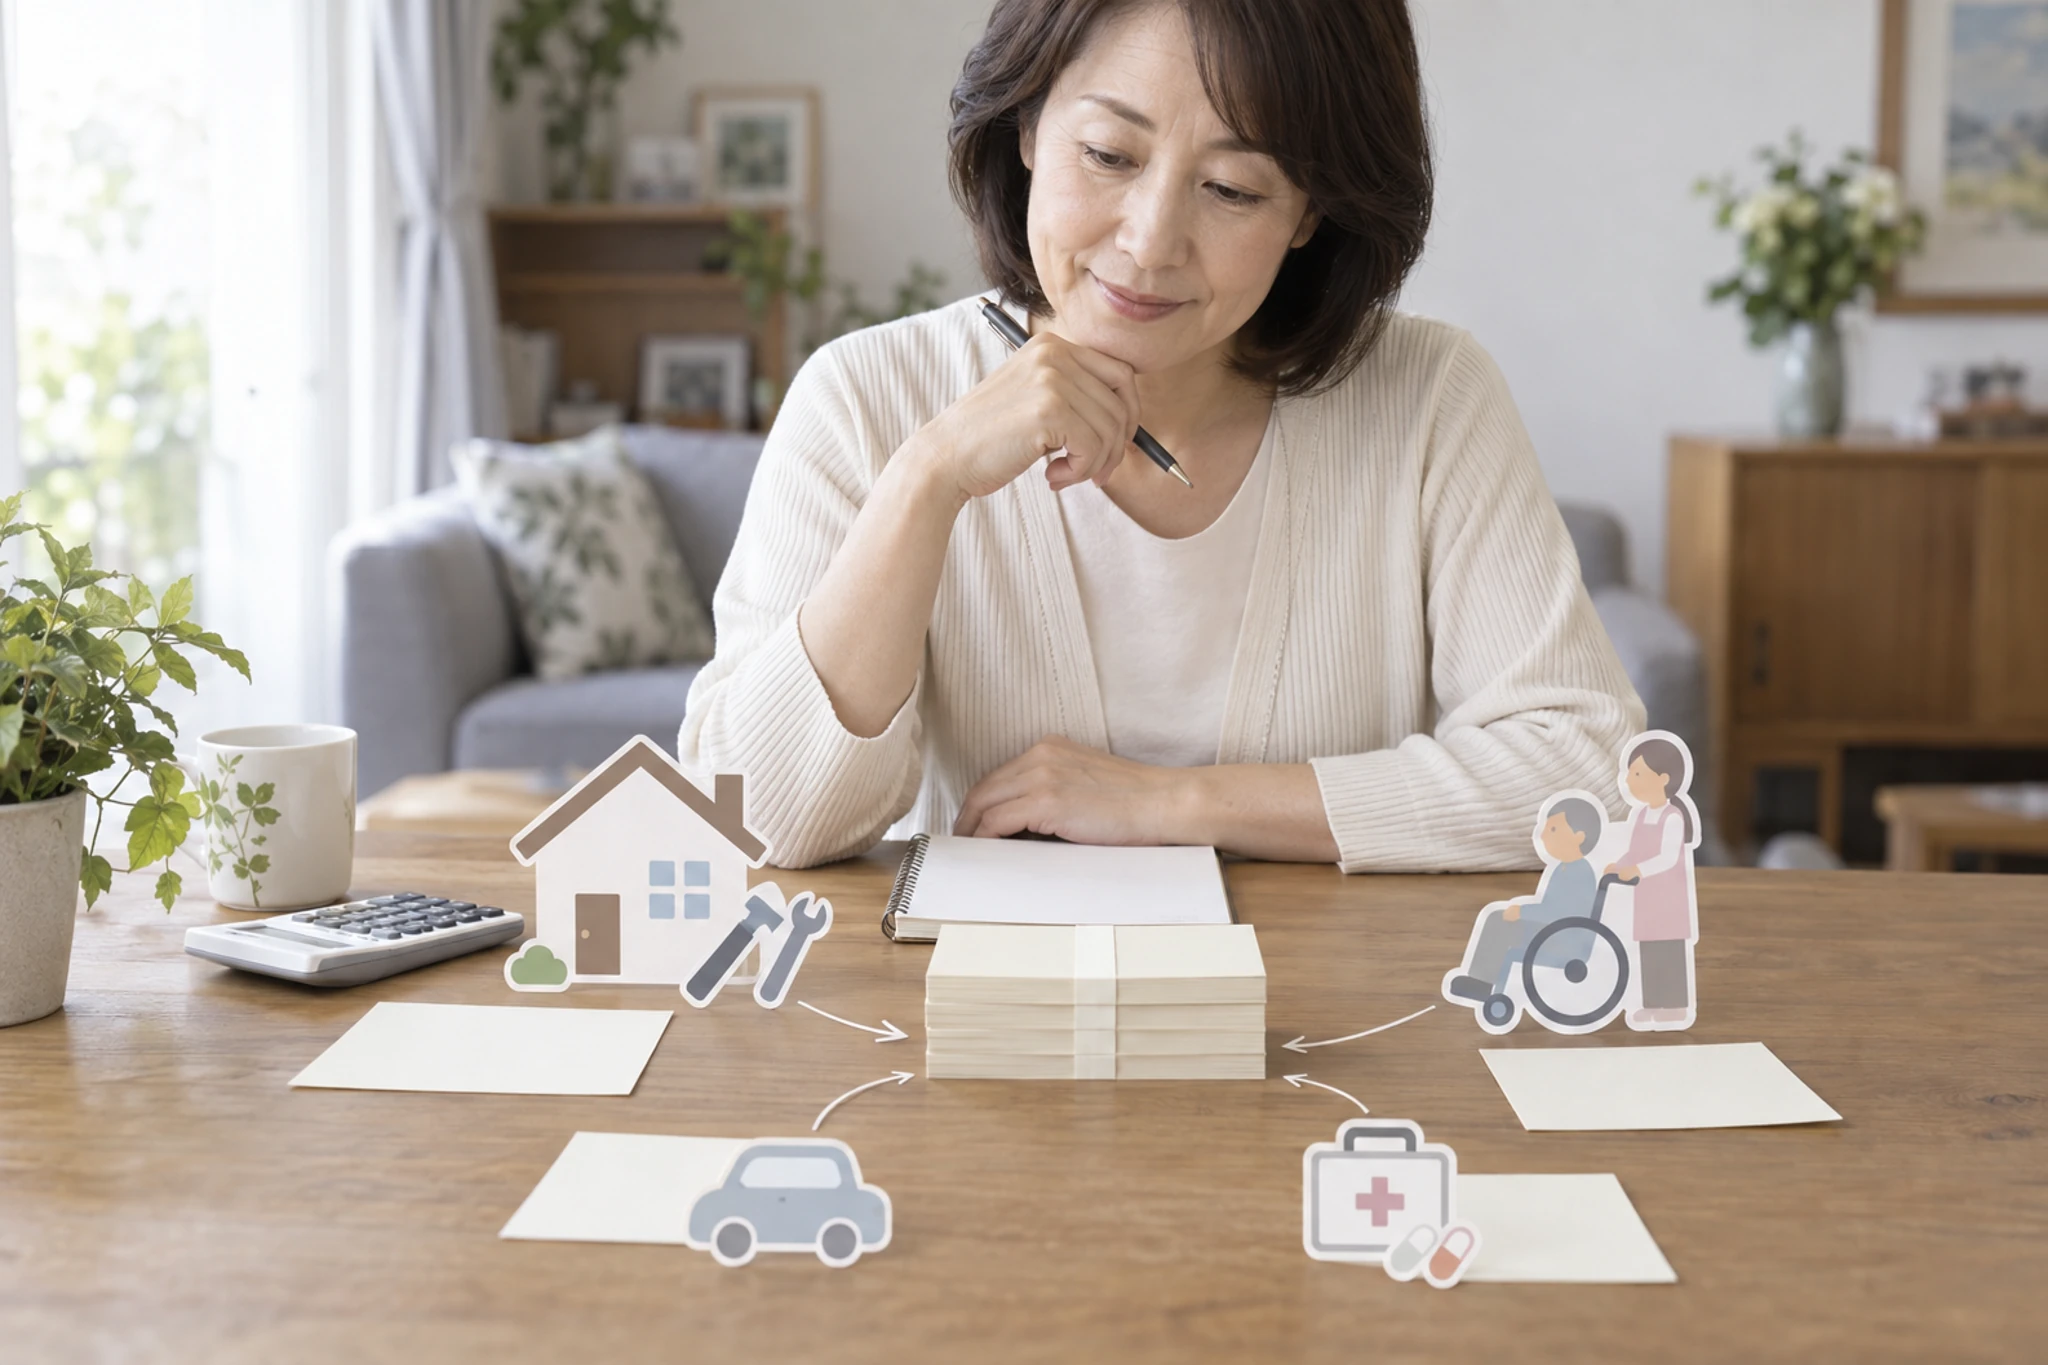
一時金は、住宅の修繕、引っ越し、医療や介護への備えなど、まとまった支出に充てやすい方法です。受け取った後の使い道を自分で決めやすく、毎月の年金額を計算しやすい場合もあります。
一方で、受け取ったお金を短期間で使い切ると、将来の定期収入が減ります。預金や投資に回す場合も、元本割れや手数料、詐欺などのリスクを考えます。生活費の不足を一時金で埋め続ける計画になっていないか、受給後の家計表で確認しましょう。
年金で受け取るメリットと注意点
年金で受け取ると、定期的な収入として生活費に組み込みやすくなります。長生きした場合の資金切れを抑える目的で、終身年金を選べる制度を検討する人もいます。ただし、支給期間や保証期間、受給開始後の変更可否は制度ごとに異なります。
年金の額が毎月の生活費に足りるとは限らず、物価や医療・介護費の変化もあります。有期年金なら、終了後の収入を別に用意する必要があります。年金を選ぶ前に、65歳以降だけでなく、75歳・85歳以降の家計も確認します。
公的年金の受給開始時期や他の収入との組み合わせも、企業年金を受け取る時期を考える材料になります。企業年金だけを切り離さず、家計全体の収入表に入れて確認しましょう。
有期年金と終身年金の違い
有期年金は、決められた期間にわたって受け取る仕組みです。受給期間中の収入を計画しやすい反面、期間終了後の生活費を別に準備しなければなりません。終身年金は、規約の条件に沿って生存中の給付が続く仕組みですが、年金額や保証期間、遺族への給付は契約内容の確認が必要です。
「終身だから必ず有利」「有期だから不利」とは言えません。受給開始年齢、年金額、保証期間、途中で一時金に変更できるか、死亡時の扱いを同じ表に並べます。企業年金連合会も、制度によって年金・一時金の扱いが異なることを案内しています。
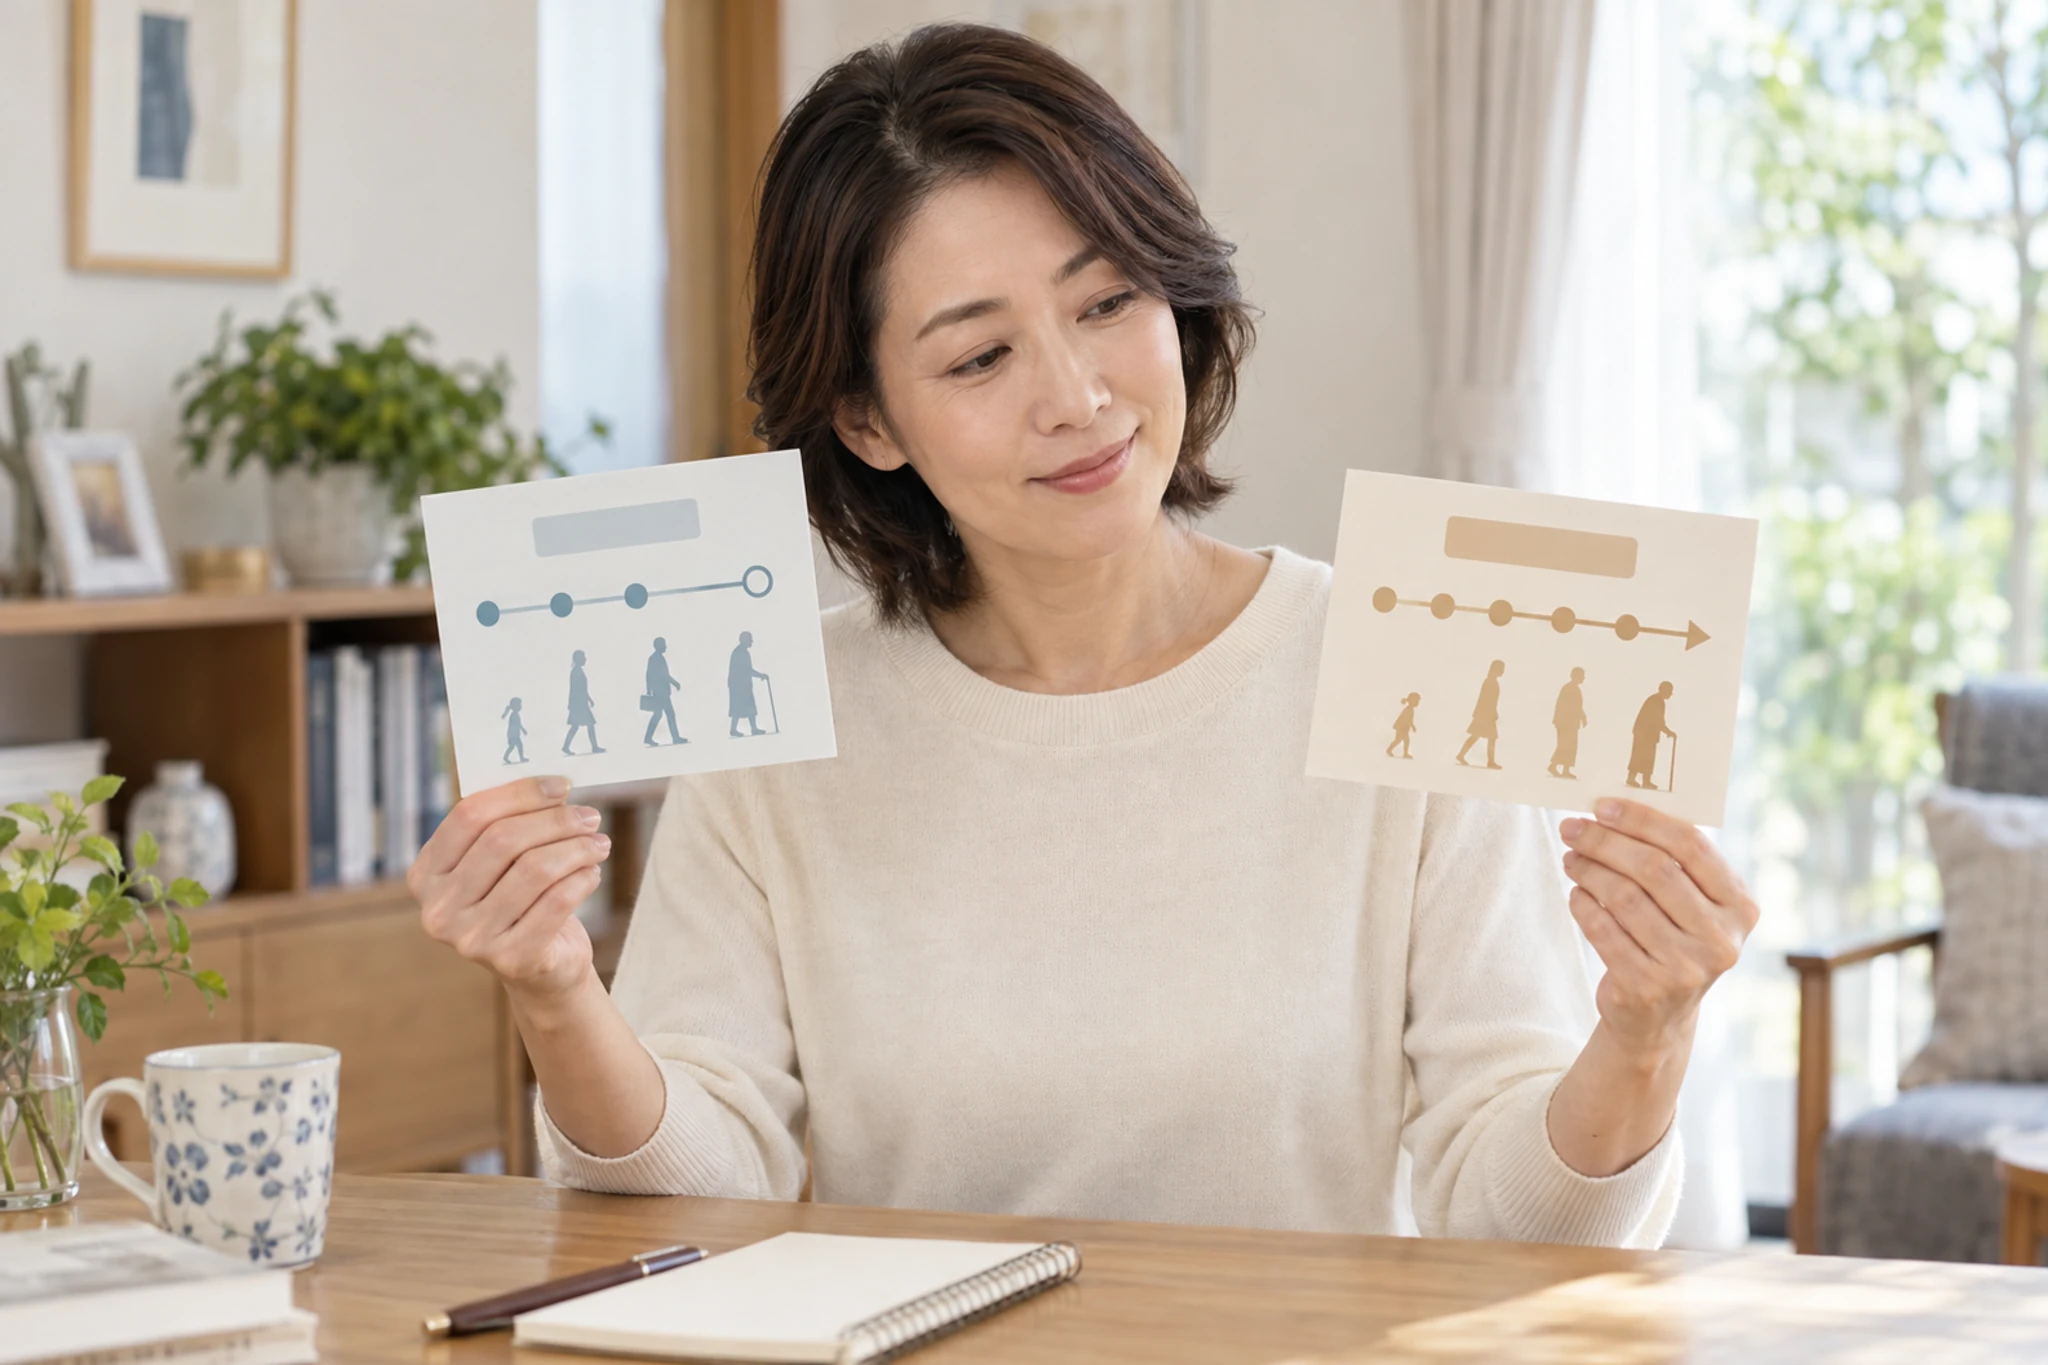
税金は一時金と年金で確認する場所が違う
企業年金の一時金は、制度や受け取る時期によって退職所得として扱われる場合があります。年金で受け取る場合は、公的年金等に係る雑所得として扱われることがありますが、制度や個別条件により異なります。
国税庁は、確定給付企業年金などの一時金について、退職所得とみなされる場合や、受給開始後の一部一時金では扱いが異なる場合を説明しています。退職金をすでに受け取っている、他の企業年金がある、掛金を自分で負担している場合は、単純な税率比較をしないでください。
比較するときの家計チェック
- 受給開始前の生活費をどう賄うか
- 住宅・医療・介護などまとまった支出の予定
- 公的年金と企業年金を合わせた毎月の収入
- 有期年金が終わった後の収入
- 一時金を使い切らずに残せるか
- 税金・社会保険料・確定申告への影響
比較表には、税引前の金額と手取り見込みを混ぜずに記入します。手取りは税や社会保険料、他の所得によって変わるため、正確な計算が必要な場合は税務署や税理士へ相談します。
受取総額だけで損得を決めない理由
年金の支給総額と一時金を単純に比べると、何歳まで受け取る想定かによって結果が変わります。さらに、年金なら毎月の生活費を補いやすく、一時金なら大きな支出を先に処理できるという使い道の違いがあります。数字が同じでも、必要な時期が違えば家計への役割は同じではありません。
比較表には、受け取る金額だけでなく「いつ使うか」「残すか」「収入が終わる時期」を書きます。たとえば住まいの修繕や介護費用に使う予定があるなら、その支出を一時金から出すのか、毎月の収入から積み立てるのかを分けて考えます。判断に迷った場合は、一つの案だけでなく、年金・一時金・併用の3案を作って相談します。
毎月の不足額と、まとまった支出の予定を別々に書くと、どの受け取り方が必要かを考えやすくなります。将来の不確実さも残したまま、無理のない案を比較しましょう。迷う項目は空欄のままにせず、確認先をメモして慎重に判断します。焦らず確認します。
決める前に問い合わせる質問
勤務先の企業年金窓口や運営管理機関へ、次の質問をまとめて確認します。年金と一時金の選択期限を過ぎると変更できない制度もあるため、案内書を保管したままにしないことが大切です。
- 自分の制度では年金・一時金・併用のどれを選べるか
- 年金は有期か終身か、保証期間はあるか
- 受給開始後に一時金へ変更できるか
- 死亡した場合の遺族給付はどうなるか
- 税の申告や源泉徴収票はどのように扱うか
回答は担当者名、確認日、制度資料の版と一緒にメモします。電話だけでなく、可能なら書面や規約の該当箇所も確認すると、後から家族や専門家に相談しやすくなります。
税については、国税庁の退職所得の案内や制度ごとの説明を確認します。記事の一般論だけで申告方法を決めず、受け取った年の書類をもとに判断してください。
まとめ:一時金か年金かは制度と家計を重ねて決める
企業年金は、一時金ならまとまった支出に使いやすく、年金なら定期収入として組み込みやすいという違いがあります。有期・終身、保証期間、遺族給付、税区分は制度ごとに異なるため、一般論だけで決められません。
まず規約で選べる方法と期限を確認し、次に受給後の家計を複数の年齢で見通します。税金や申告が関係する場合は、国税庁の案内や専門家の確認を受けてから選択しましょう。