MONDAY, 18:24 — THE WEEK AFTER THE SECOND VIEWING
小川佳奈さん(仮)が駅のベンチへ座ったのは、内見した38㎡の部屋をもう一度考えるためではなかった。37歳。メーカーの人事主任。部長から「来春から二年ほど、別拠点の立ち上げを手伝えないか」と言われた帰りだった。
異動はまだ打診で、断ることもできる。通えない距離ではない。ただ、今の通勤30分は一時間を超える。先月まで佳奈さんは「長く住むなら購入」と考え、48㎡のマンションを当日中に申し込みかけた。見送ったあと、38㎡の部屋で家具を置く練習までした。どちらも20年住む前提だった。
佳奈さん「二年のために、家の計画を全部変えるのは変ですよね」
橘「全部を変えるかではなく、20年動かない前提を一度外してみませんか」
佳奈さん「買わない理由を探すんですか?」
橘「買っても借りても、離れる日が来たら何が起きるかを見るんです」
賃貸か購入かは、最後まで住居費を足し、安い方へ丸を付ければ終わる問題ではない。仕事、体調、介護、同居、街の変化。予定より早く移るとき、現金と時間と選択肢がどれだけ残るか。その出口まで含めて、初めて同じ土俵になる。
「一人なら買うべき」に、佳奈さんの火曜日は入っていない
購入すれば資産が残る。賃貸は家賃が消える。老後に借りにくくなる。よく見る言葉は一部を説明しているが、佳奈さんの生活全体ではない。異動先へ通う火曜の朝、帰宅が21時になる木曜、姪と出かける日曜、転職したくなった年。それらは返済額の欄へ入らない。
反対に「賃貸なら自由」も半分だけだ。更新、家賃変化、保証、希望する地域の空室、引越しの体力と費用がある。壁を変えられない。設備の選択肢も限られる。どちらにも自由と責任があり、形が違う。
賃貸が買うもの
所有権ではなく、条件が変わったときに住み替えを選びやすい余白。
購入が買うもの
住まいを長く使い、自分で変えられる範囲と、返済後も残る利用権。
両方に必要なもの
離れる日までの費用、手続き、次の住まいを確保する時間と現金。
損得を考える前に、何を買おうとしているのかを言葉にする。駅近、静かな寝室、仕事机、ペット、壁の色、移りやすさ。佳奈さんが欲しかったのは「持ち家」という肩書きではなく、通勤30分以内で、仕事のあとに一人へ戻れる部屋だった。
家賃とローン返済額だけを比べると、両方とも安く見える
家賃10万円とローン返済10万円を横に置いても、比較にはならない。賃貸には契約時の初期費用、更新、保証、保険、引越し、退去時の精算がある。購入には頭金、購入諸費用、ローン、管理費、修繕積立金、税、保険、専有部の修理、売却費用がある。
敷金、礼金、仲介、保証、保険、鍵、運搬。次に移るたびに発生する。
家賃が変わる場合、保証更新や保険も含め、同じ年数で見る。
手付金の時点ではなく、決済と入居までに必要な現金を集める。
ローン完済後も、建物と専有部を維持する支出は終わらない。
売却なら価格だけでなく、費用とローン残高を引いた手取りを見る。
購入後に残る現金は、比較の中心だ。頭金を多くすれば借入れは減るが、異動、休職、給湯器の故障、二重住居が起きたときの現金も減る。「払える頭金」ではなく、「払ったあとも残したい生活費と移動資金」から決める。
費用を同じ条件で試すときは、別ページの賃貸・購入の総支出比較で、5年、10年、20年を一つずつ回す。通常案だけでなく、金利上昇と低めの売却額を置いた厳しめ案を見る。
まず5年後に離れるとしたら、何が残るか
佳奈さんは最初のカードに「42歳」と書いた。異動を受けても、別の会社へ移っても、五年後なら働き方をもう一度選び直す可能性が高い。購入した場合、売却価格がいくらならローンと売却費用を払えるか。賃貸なら、次の契約費用と引越し代を現金で持てるか。
短く住むほど必ず賃貸が得、と決めるのではない。ただし購入時の諸費用は早い売却ほど重く、売却には広告を出してから引き渡すまで時間がかかる。ローン残高が売却手取りを上回れば、離れるために現金が必要になる。
佳奈さん「売れなければ、貸せばいいと思っていました」
橘「住宅ローンの契約、管理規約、賃料、空室、管理委託、修繕を確認しましたか?」
佳奈さん「そこまでは。駅から近いから借り手はいる、と営業の方が」
橘「可能性と、計画に使える数字を分けましょう」
自宅用ローンで買った住戸を自由に賃貸へ回せるとは限らない。金融機関への確認が必要で、管理規約や賃貸需要、募集費、空室中の返済もある。「売るか貸すか」を出口として書くなら、どちらにも成立条件を書く。
10年ごとの住み替えは、時計だけでは動かない
10年ごとに住み替えるという考え方もある。暮らしに合わせて広さや場所を変える発想自体は、一人の住まいと相性がよい。ただし10年経てば高く売れて、次の家も買えるという自動運転ではない。
47歳の時点で、ローン残高はいくらか。売却費用を引いた手取りはいくらか。次の住宅ローンを組むなら、収入、雇用、完済年齢はどうなるか。売却と購入の時期がずれたら、仮住まい、荷物保管、二重負担は何か月か。購入せず賃貸へ移るなら、その時の家賃と保証条件をどう置くか。
- 残高10年後のローン返済予定表を確認する
- 手取り低めの売却額から費用と残高を引く
- 空白期間売る日と次へ入る日がずれる費用を持つ
- 次の審査収入・働き方・年齢が変わった前提で考える
- 賃貸の退路購入だけを次の選択肢にしない
佳奈さんは「10年で住み替える」を計画ではなく、10年後の点検日に変えた。売ると決める日ではない。住み続ける、売る、貸す、賃貸へ移る。四つの入口が残っているかを見る日だ。
20年住むなら、建物と自分の両方が年を取る
57歳まで住むカードには、ローン残高だけでなく、建物の修繕と佳奈さん自身の変化を書いた。階段を苦にしないか。駅からの坂を雨の日も歩けるか。病院と買い物へ行きやすいか。仕事机が不要になったあと、部屋をどう使うか。
マンションでは、現在の管理費と修繕積立金だけを見ない。長期修繕計画、積立方式、将来の見直し、大規模修繕履歴、管理組合の収支と議事録を確認する。国土交通省のマンション管理・再生ポータルサイトには、管理計画や修繕積立金を調べる入口がまとまっている。
専有部の給湯器、エアコン、水回り、床や壁は、自分で更新する。ローン完済後に住居費がゼロになるのではなく、返済が維持費へ形を変える。一方、同じ場所へ長く住める安心、内装や設備を選べる自由も、賃貸の支出表だけでは表せない価値だ。
賃貸の老後は「家賃が続く」だけで終わらせない
賃貸を選ぶと、老後も家賃が続く。だから購入、と一直線にすると、購入側の維持費と移動困難を見落とす。賃貸側でも、家賃、更新、保証、緊急連絡、見守り、近くの医療と買い物、住み替え時期を準備すれば、漠然とした不安が作業へ変わる。
今の広さをずっと借りる前提だけでなく、働いている間は駅近、退職後は少し小さく、通院しやすい場所へ移る案も試す。移るなら体力と選択肢がある時期を置き、引越し費用を別に確保する。地域の居住支援は、国土交通省の住宅セーフティネット制度から制度と相談先を確認できる。
賃貸を続ける準備
- 老後収入で払える家賃帯
- 保証・緊急連絡・見守り
- 医療、買い物、交通
- 小さく移る時期と引越し費用
持ち家に住み続ける準備
- 管理費・修繕積立金・税
- 専有部設備の交換
- 段差、坂、通院、買い物
- 売却・相続・残置物の出口
どちらを選んでも、老後の面倒が消えるわけではない。違う種類の面倒を、自分が扱える形へ変える。
購入候補では、価格表より先に管理の履歴を読む
翌土曜、佳奈さんは仲介担当へ、38㎡の部屋について長期修繕計画、直近数年の総会議事録、管理費と修繕積立金の改定履歴、大規模修繕の記録を見たいと伝えた。きれいな室内写真と月々の返済例はすぐ届いたが、議事録は「売主へ確認します」と一日待つことになった。
担当者「まずローンの事前審査だけ進めておくと安心ですよ」
佳奈さん「審査の前に、管理と修繕の資料を読みたいです」
担当者「細かい資料なので、重要事項説明のときでも」
佳奈さん「買うか決めるために必要なので、決める前にお願いします」
重要事項説明の日に初めて知るのでは、読み終わらないまま署名の日を迎える。議事録では、滞納、大きな設備故障、修繕方針、住民間で続いている課題を見る。数字が少ないから健全、多いから危険と即断せず、計画と実際の支出がどうずれてきたかを確認する。
中古なら、室内設備の製造年や交換履歴も聞く。給湯器、エアコン、水回り、窓、配管。入居直後に交換が重なれば、広告の返済例とは別に現金が要る。管理組合が扱う共用部と、自分が払う専有部を分け、購入初年度、5年以内、10年以内の三つへ置く。
査定額も一社の高い数字だけを出口にしない。近い面積・築年・駅距離の取引を複数見て、通常案と低い案を作る。高く売れた事例の理由と、売れ残った場合に下げられる価格の幅を聞く。「この地域なら売れる」ではなく、売る日まで何か月持ちこたえられるかへ変換する。
賃貸候補では、更新通知の外側まで見積もる
今の部屋を更新する場合、佳奈さんは更新料だけを見ていた。実際には保証契約の更新、火災保険、家賃や共益費の変更、設備故障時の連絡先、短期解約の条件がある。二年後に移るなら、退去予告の期限、繁忙期の引越し費用、次の契約費用も一つの予定になる。
新しい賃貸を探すなら、家賃上限だけで絞らない。異動先へ通う日と本社へ通う日が混ざるなら、両方の所要時間、在宅勤務の場所、終電、駅から家までの夜道を並べる。安いが毎日疲れる部屋と、少し高いが転職後も路線を選べる部屋では、家賃差だけでは価値が決まらない。
更新料、保証、保険、家賃変更、解約予告を確認。
運搬、次の初期費用、退去精算、重複家賃を用意。
保証、緊急連絡、見守り、相談先を早めに候補化。
更新は、何も決めなかった人が払う罰金ではない。二年間の移動しやすさを買い、その間に次の地域と働き方を調べる契約にもできる。期限を置かず先送りするのではなく、半年後に判断を見直す予定とセットにする。
数字で決まらないことは、朝・夜・雨の日に歩く
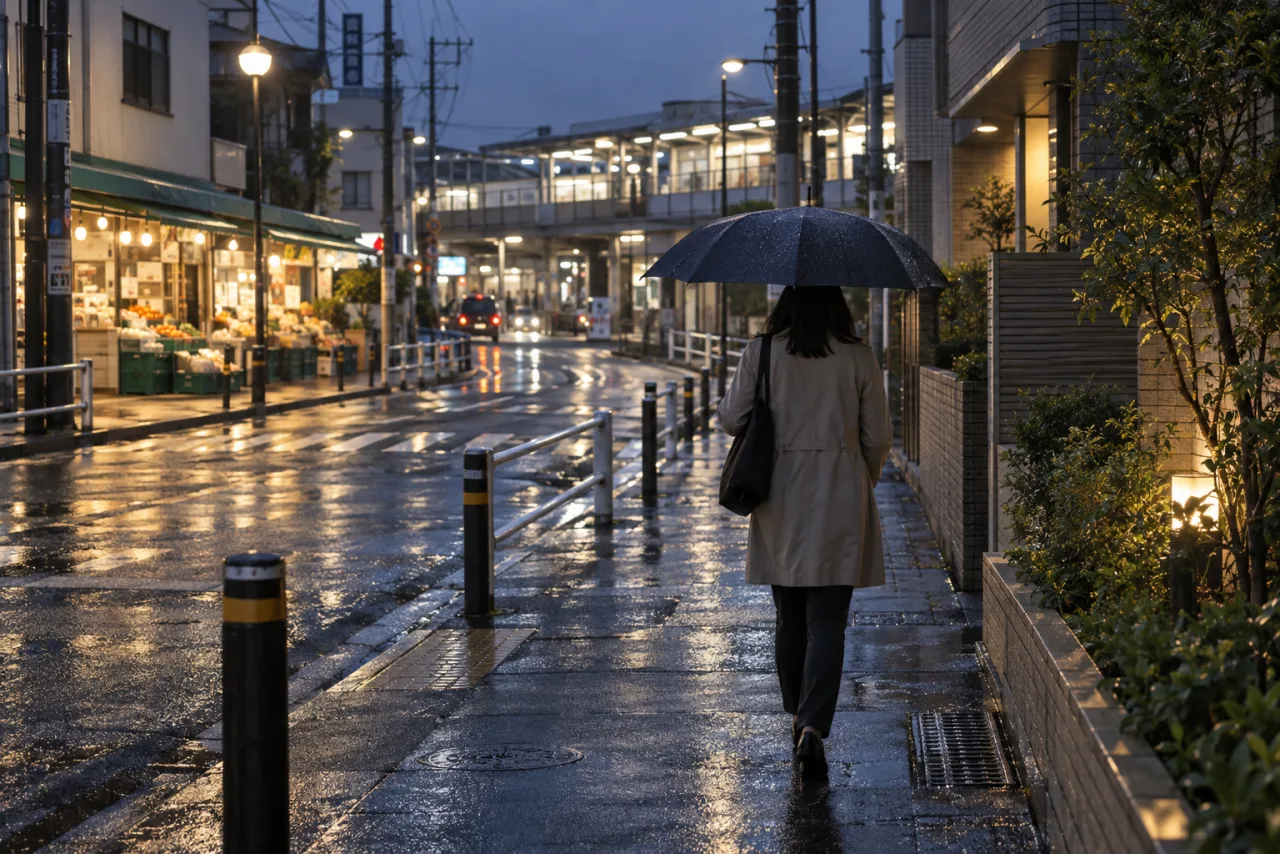
総支出が近いとき、無理に一円単位の勝敗を作らない。朝の電車、夜の帰り道、雨の日の坂、スーパーのレジ、窓を閉めた室内。日常を歩いて、住みやすさを別に記録する。
ホームまでの時間、混雑、エレベーター、乗換えを実際の出勤時刻で見る。
照明、開いている店、雨宿り、タクシー乗り場を自分の足で確かめる。
坂、歩道、水たまり、荷物と傘で入口まで移動できるかを見る。
隣室音、換気、室内干し、宅配、ごみ出しを生活する時間帯で想像する。
駅徒歩分数や方角は比較できても、「疲れた木曜に帰れるか」は物件一覧にない。内見前に住まい探しの条件表を作り、候補ごとに同じ時間帯を歩く。購入候補なら昼の一回だけで決めず、共用部と管理状態も見る。
離れる日のカードを作ってみる
下のツールは賃貸・購入の勝敗を出さない。5年、10年、20年後に離れると仮定し、そのときまでに確認する条件と、次の一歩を並べる。金額は総支出比較で扱い、ここでは移動、資料、現金、老後の入口を整理する。入力内容は保存・送信しない。
住まいの「離れる日」マップ
買う・借りるを決める前に、選び直せる条件を残します。
仮の出口年齢47歳
次の見直し6か月後
次にすること同じ条件で比較
賃貸と購入を残したまま、同じ条件で比べる
佳奈さんは、賃貸の更新を「負け」にしなかった
床に三枚のカードを並べた夜、佳奈さんは購入候補の資料を捨てなかった。5年後は42歳。異動か転職を選び直す。10年後は47歳。住み替えが成立する残高と手取りを見る。20年後は57歳。建物の修繕と、自分の移動を一緒に考える。
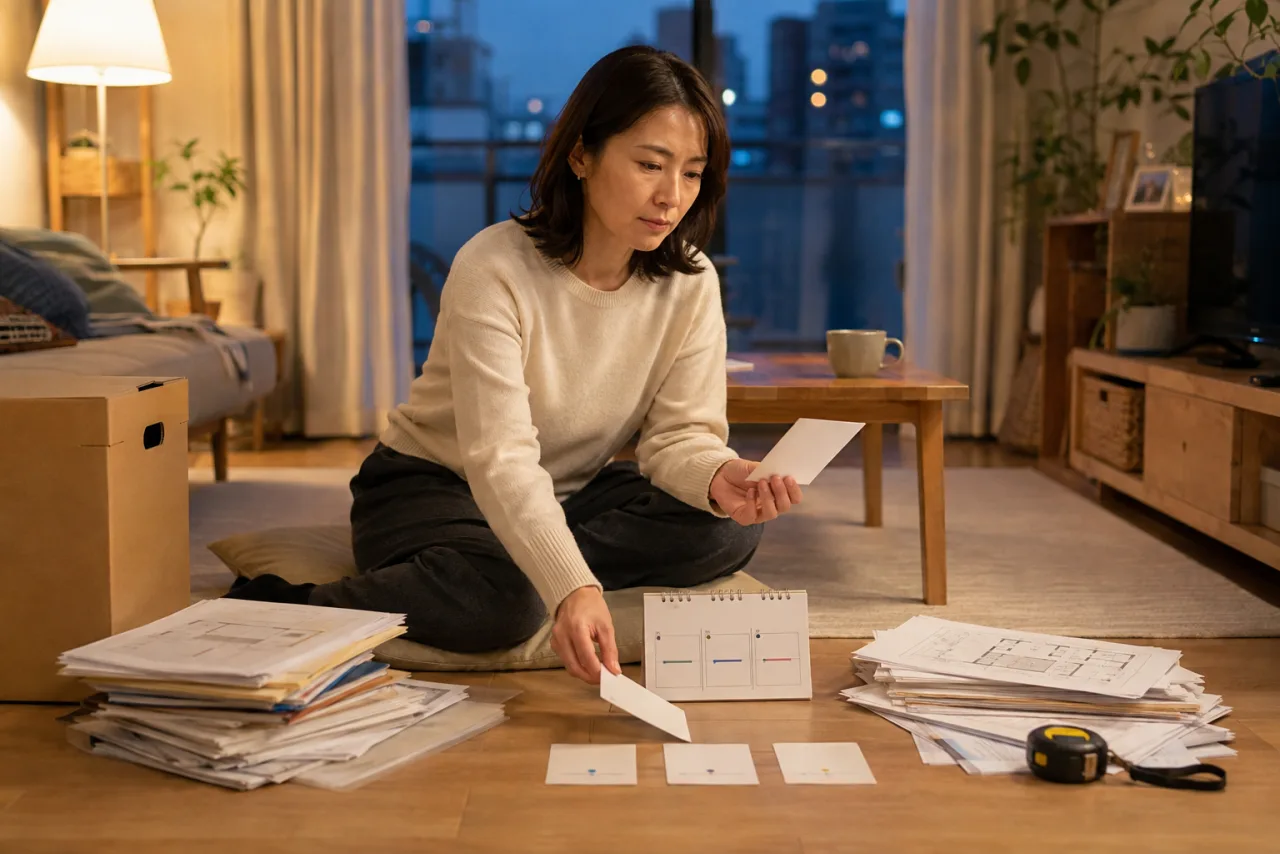
佳奈さん「今の賃貸を更新したら、また二年遅れると思っていました」
橘「何から遅れるんでしょう」
佳奈さん「買うべき年齢から……でも、その年齢は誰が決めたんでしょうね」
橘「更新する二年で、地域と仕事と出口を確かめることもできます」
佳奈さんは今の部屋を一度更新し、異動の返事を出してから購入地域を見直すことにした。半年後に再検討する日をカレンダーへ入れた。頭金に使わなかった現金の一部は、二重住居と引越しの予備費として分けた。
これは賃貸が正解になった話ではない。購入を諦めた話でもない。条件が動いたとき、自分も選び直せる形へ戻した話だ。
物件検索・住宅相談・引越しへ進む順番
広告を先に見ると、掲載されている物件の中から人生を選ぶことになる。先に出口年数、月の住居費上限、購入後に残す現金、地域、広さ、通勤、厳しめ条件を一枚へまとめる。その後で、必要なサービスだけを使う。
条件を作る
守りたい生活、5・10・20年の出口、通常と厳しめの費用を決める。
候補を探す
同じ地域・広さで賃貸と購入を見て、広告外の費用も取り寄せる。
立場を確認する
仲介、売主、紹介、査定、ローン取次のどこから報酬を得るかを見る。
一物件を試す
収入減、金利、修繕、低い売却額、二重負担を具体的に入れる。
動く日を決める
申込み、解約、売却、引越しの期限と、連絡停止方法を確認する。
賃貸を具体化するなら、家賃・更新・保証を含む賃貸耐久へ。購入候補が出たら、収入減・金利・残債まで含む住宅耐久テストへ。小さな部屋が候補なら、家具と生活動線を床へ置く間取りリハーサルも使う。
物件検索では掲載地域、物件種別、情報更新日、問い合わせ先、仲介会社を確認する。住宅相談では料金、比較する物件・金融機関の範囲、紹介先、入力情報の共有先、営業連絡を止める方法を確認する。引越し比較では、荷物量、訪問見積り、追加料金、補償、個人情報が渡る会社数を見る。
「買う方が得」「賃貸なら気楽」という短い答えより、離れる日に困らない準備の方が、ひとりの暮らしを長く支える。家を決めるとは、動かない未来を誓うことではない。今の自分が好きな部屋へ住みながら、次の自分も出ていける扉を残すことだ。
佳奈さんは、賃貸か購入かをこの日に決めたわけではない。まず異動を受けるかどうかの返事を出し、その結果によって通勤圏や暮らし方がどう変わるかを確かめてから、頭金をどこまで残すかも含めて購入する地域を選び直すことにした。
住まい選びの基礎を本でも確認する
家賃・購入価格・頭金・維持費を並べたあと、契約や住宅ローンの用語を自分のペースで復習したい人もいます。申込みを急がず、発行日と目次を確認し、今の比較で分からなかった範囲だけを補う一冊を選んでください。