SUNDAY, 20:47 — TOKYO
冷蔵庫へ貼るつもりだった賃貸契約の更新案内を、美咲さんはもう一度テーブルへ戻した。家賃は月9万2,000円。更新後の金額は驚くほど変わっていない。それなのに、「この家賃を70代でも払う」と考えた瞬間、紙が急に重くなった。
検索窓へ「47歳 老後資金」と入れる。3,000万円、2,000万円、平均年収別。数字はたくさん出てくるのに、自分の年金が月いくらなのかだけは分からない。
美咲さん(仮)「年収450万円なら、年金も平均くらいだと思っていました」
橘「先に平均を閉じましょう。美咲さんの加入記録から出た数字を見て、そのあとに暮らしと比べます」
編集長「老後の記事なのに、最初に必要額を教えないんですか」
橘「必要額を決める前に、毎月入る見込額を知らないと引き算ができません」
まず、美咲さんの「今」を一枚にする
PROFILE
高瀬美咲さん(仮)、47歳
- 都内のIT企業で営業事務、額面年収450万円
- 賃貸1LDK、家賃9万2,000円
- 預貯金620万円。老後用と決めているのは420万円
- 65歳で退職したいが、元気なら週3日ほど働きたい
- 守りたいのは、月に一度、友人とゆっくり夕食を取る時間
この夜に答えを出すのは、「老後に何千万円必要か」ではない。ねんきんネットを開き、本人の加入記録と年金見込額を確認し、働き方を変えた三つの結果を保存する。そこまでできれば、次に比べるべき数字が見える。
ログインしたら、金額より先に加入記録を見る
ねんきんネットの登録は、マイナポータルとの連携か、ねんきんネットのユーザID取得から選べる。マイナポータル経由ならマイナンバーカードとメールアドレスを用意する。すでに利用できる人は、トップページの「年金記録を確認する」から始める。
美咲さんが最初に見たのは、将来の大きな金額ではなく、20代から現在までの細い履歴だった。
- 国民年金と厚生年金の加入期間が、自分の転職歴とつながっているか
- 保険料を納めていない期間、免除や猶予の期間が表示されていないか
- 厚生年金の標準報酬月額・標準賞与額に、心当たりのない大きな変化がないか
- 氏名変更、転職、退職、再就職の前後に空白がないか
美咲さん「2011年の春だけ、行が途切れて見えます」
橘「その時期は何をしていましたか」
美咲さん「会社を辞めて、二か月後に今の会社へ入りました。国民年金へ切り替えた記憶が曖昧です」
橘「見込額を家計へ入れる前に、その二か月がどう記録されているか確認しましょう。心当たりと表示が違うなら、画面だけで結論を出さず年金事務所へつなぎます」
記録に違和感がなければ先へ進む。違和感があれば、スクリーンショットで個人情報を広く残すより、該当年月、勤務先、表示内容を手元の紙へ控える。問い合わせで「昔のどこか」ではなく「2011年4月と5月」と言える状態にする。
最初の数字は「かんたん試算」で見る
「将来の年金額を試算する」から、まずかんたん試算を選ぶ。これは、現在と同じ加入条件で60歳まで年金制度へ加入し続ける前提で見込額を出す機能だ。
美咲さんの画面には、65歳から受け取る見込額として月11万8,000円相当が表示された。ここで編集長が電卓を取り、家賃を引いた。
編集長「残り2万6,000円。これは、かなり大変では」
美咲さん「食費だけでも足りません」
橘「その引き算は、危機感を持つには速いですが、家計を決めるには粗すぎます。表示額の内訳と前提を保存して、働く期間を変えた試算も作りましょう」
画面の金額を見てすぐ投資額や保険料を決めない。まず、次の五つを同じメモへ書く。
- 試算した日 — いつの加入記録をもとにした数字か
- 受給開始年齢 — 65歳なのか、別の年齢なのか
- 年額と月額 — 表示単位を取り違えない
- 基礎年金と厚生年金の内訳 — 合計だけで保存しない
- 働き方の前提 — 今の条件が何歳まで続く設定か
「詳細な条件」で、美咲さんを三人に分ける
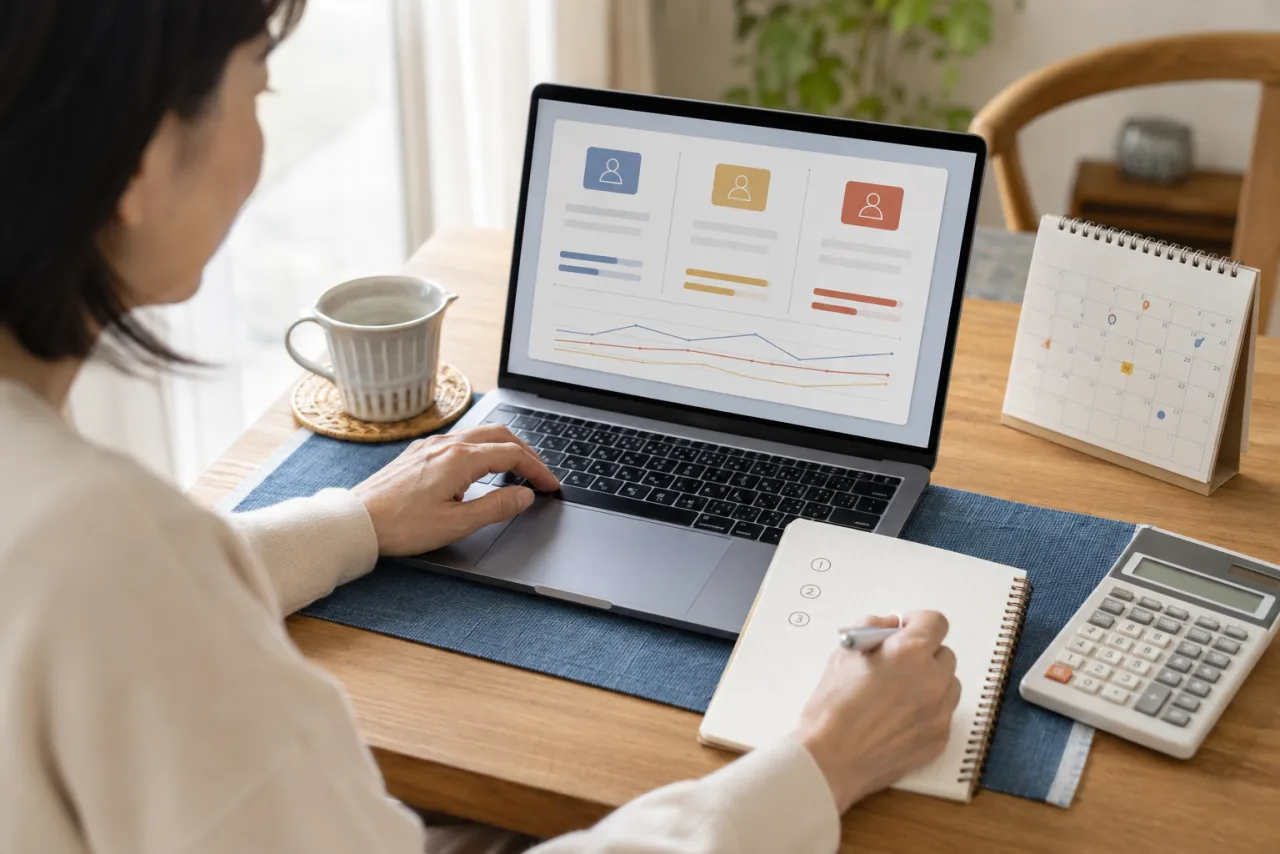
美咲さんが本当に知りたいのは、今の働き方が変わったときの幅だ。詳細な条件での試算では、今後の加入制度、収入見込額、就業見込期間、年金を受け取り始める年齢などを変えられる。試算結果は複数保存して比較できるため、最初の結果を上書きせず、名前を付けて残す。
65歳まで今の働き方
現在に近い収入と加入条件を続ける。まず比較の基準にする。
60歳から働く量を減らす
短時間勤務へ変わる想定で、収入見込額と就業期間を入力し直す。
68歳まで週3日働く
長く働く案を作る。年金の受給開始年齢も別項目として確認する。
大切なのは、三つの数字のうち「一番高いもの」を採用することではない。ケースCで増える金額だけを見ても、68歳まで同じように働ける保証はない。ケースBが低くても、体力や介護の事情で現実的になるかもしれない。幅を持たせると、老後資金は一つの正解ではなく、条件ごとに備える問題へ変わる。
月11万8,000円を、老後生活費へそのまま入れない
見込額を確認できても、まだ「自由に使える手取り月額」が確定したわけではない。税や健康保険料、介護保険料などは本人の状況で変わる。この記事では一律に差し引かず、最初の不足額試算では年金見込額を額面として入力し、含めていない負担を結果のすぐ下で確認する。
支出側も、統計の平均ではなく美咲さんの暮らしから作る。
| 毎月続くもの | 年・数年ごとのもの |
|---|---|
| 家賃、食費、光熱通信、日用品、交際費 | 更新料、家電の買替え、引越し、医療、旅行 |
| 月に一度の友人との夕食 | 住み替えを試すための短期滞在や初期費用 |
「外食をやめれば足りる」と最初から削らない。守りたい暮らしまで入れた数字を見てから、住居費、働く期間、積立、受給開始時期を一つずつ動かす。
ここからは、自分の数字で引き算する
ねんきんネットで保存した月額を一つ用意し、生活費、家賃、働く年齢、現在資産を入力します。入力した数字はブラウザ内で計算し、外部へ送信しません。
日曜の夜に決めたのは、金額ではなく三つの宿題
時計は22時を回っていた。美咲さんは、更新案内を冷蔵庫へ貼らず、年金のメモと一緒にクリアファイルへ入れた。
美咲さん「月11万8,000円で暮らせるか、ではなくて、65歳まで今の家賃を続けるかも一緒に考えるんですね」
橘「はい。年金額だけを増やす話にしない方が、動かせる条件が増えます」
編集長「今夜は家を買わないんですね」
美咲さん「買いません。まず三か月、家賃以外に何を使っているか見ます」
美咲さんが持ち帰った宿題は三つだけだ。
- ねんきんネットで、65歳まで働く条件と、60歳から働く量を減らす条件を保存する
- 家賃以外の生活費を三か月記録し、月一度の夕食代も消さずに残す
- 家賃を下げる案と68歳まで週3日働く案を、不足額試算で別々に動かす
数字をそろえても、受給開始時期、住み替え、資産の取り崩しを一人で決めにくい場合は、そこで初めて相談先を比べる。無料かどうかだけで選ばず、相談できる範囲、取扱商品の範囲、料金、提案を断る方法まで確認してから進めばいい。
美咲さんが「不足額」を一度で決めなかった理由
年金の見込額が分かると、次は生活費との差を埋めたくなります。けれども美咲さんは、家賃、医療費、旅行費を一つの平均額に押し込めませんでした。毎月必ず出る費用と、年に数回だけ出る費用を分け、住み替えや働く期間を変えたときに何が動くかを確かめます。
三つの試算を同じ条件で保存する
- 65歳から受給し、今の家賃を続ける
- 65歳以降も週3日働き、家賃を見直す
- 受給開始時期を変えず、旅行費だけを年単位で別管理する
数字を並べるときは、年金額だけでなく「働く年数」「住まい」「臨時支出」のどれを変えた試算かをタイトルに残します。条件が違う数字を比較して、最も大きい金額を目標にしないためです。制度やねんきんネットの表示は変わることがあるので、半年後や転職・引っ越しの後に同じ画面を開き、前提を更新します。
見込額を確認したあと、受け取り方を学ぶ
ねんきんネットなどで見込額を確認し、生活費との不足額を整理したら、受給開始時期や繰下げの考え方を解説した書籍も候補に加えます。制度は更新されるため、購入前に発行日と内容を確認してください。