日曜日、7時12分。内見から一晩たった小川佳奈さん(仮)は、普通預金720万円のうち400万円を「固定3年」へ移す画面を開いていた。家を買うなら3年後。その一行を、自分で決めたばかりだった。
購入額を入力し、次へ進む。その瞬間、伏せていたスマートフォンが震えた。不動産会社から「昨日のお部屋に別のお申込みが入りました」。佳奈さんの指は、確認ボタンの手前で止まった。
佳奈さん「元本割れしないなら、頭金を全部移しても大丈夫ですよね」
橘「その400万円を、次に使うのはいつですか」
佳奈さん「3年後と決めました」
編集長「でも昨日の部屋は?」
佳奈さん「……決めた数字と、私の気持ちが合っていません」
個人向け国債を選ぶ前に、利率より先に置く数字がある。発行日から1年、使う予定日、3年・5年・10年の満期。そして、明日必要になっても動かさずに済む現金だ。
三つの商品を、満期の短い順だけで選ばない
個人向け国債には、変動10年、固定5年、固定3年がある。財務省の商品概要では、いずれも最低1万円から1万円単位、利子は半年ごと、年2回、最低金利は年率0.05%とされている。募集は毎月だが、適用利率は募集回ごとに確認する。
変動10年
半年ごとに利率を見直す
基準金利に0.66を掛けて適用利率を決める。市場金利と同じ幅で動くわけではない。
固定5年
購入時の利率を5年間固定
購入後に市場金利が変わっても適用利率は変わらない。5年より前に使えば中途換金になる。
固定3年
購入時の利率を3年間固定
三つで最も満期が短い。3年後に使う予定でも、発行日と支払日が同じとは限らない。
変動10年は「10年間動かせない」、固定3年は「3年間絶対に動かせない」という意味ではない。三商品とも、原則として発行から1年経過後は一部または全部を1万円単位で中途換金できる。ただし、調整額が差し引かれる。つまり、満期と換金可能になる日は別の線だ。
店頭の利率だけでなく、三つの決まり方を分ける
変動10年の適用利率は基準金利×0.66で、半年ごとに見直される。固定5年は基準金利−0.05%、固定3年は基準金利−0.03%で、発行時に決まった利率が満期まで続く。計算結果が下限を下回る場合も、三商品には年率0.05%の最低金利がある。
ここでいう基準金利も三商品で同じではない。変動10年は10年固定利付国債の入札結果を基礎にし、固定5年・固定3年はそれぞれの期間の市場実勢利回りを基礎にする。そのため「0.66を掛ける変動10年はいつも低い」「差し引きが小さい固定3年がいつも高い」と式だけで順位を固定できない。比較するなら、同じ月に募集される三商品の適用利率を財務省の表で並べる。
表示は年率だが、利子を受け取るのは半年ごと。通常は受取時に20.315%相当が差し引かれるため、年率をそのまま半年ごとの入金額と思わない。400万円・年1%なら、税引前の年利子は4万円、半年分は2万円、通常の税引後半年分を単純計算すると約1万5,937円になる。
「元本割れしない」の前に、一年の壁がある
個人向け国債は額面100円につき100円で購入し、満期にも額面100円につき100円が償還される。中途換金時も元本部分の価格は同じだが、発行から1年を経過するまでは、災害救助法の適用対象となった大規模災害で被害を受けた場合や保有者本人が亡くなった場合などの特例を除き、通常の中途換金はできない。
募集期間、発行日、初回利子支払日を分けて記録する。
内見、退職、医療、家電など、すぐ使う可能性がある額を外す。
ただし中途換金調整額と、実際の受取日を確認する。
佳奈さんが400万円を購入すると、手元の現金は320万円になる。本人は、休職や引っ越しに備えて250万円を残したいと考えているので、差は70万円。数字だけなら残る。しかし、頭金を使う時期が3年後から来月へ動く可能性は、70万円の余白とは別の問題だった。
編集長「320万円残るなら、400万円は動かしてもよいのでは?」
橘「昨日の部屋を買うなら、頭金はどちら側ですか」
佳奈さん「すぐ使う側です」
橘「家を3年買わないと決めた額だけが、3年後の側へ移せます」
中途換金で差し引かれるのは、元本価格の値下がりではない
発行から1年経過後に中途換金すると、額面金額と経過利子相当額から、中途換金調整額が差し引かれる。財務省の中途換金FAQが示す基本式では、調整額は直前2回分の各利子(税引前)相当額に0.79685を掛けた金額。おおむね税引後一年分の利子に相当する。
初回利子の調整がある期間などは計算式が変わる。実額は保有回号と換金日を取扱金融機関で確認する。
例えば400万円を年1%で持ち、同じ利率が直前2回に続いたと単純化すると、税引後一年分の利子相当は約3万1,874円。サイトのツールも、この単純化した参考値を出す。変動10年は半年ごとに利率が変わり得るため、実際の直前2回の利子が同額とは限らない。
換金申込みから入金までにも時間がある。財務省FAQでは、おおむね3営業日後と案内されているが、申込時刻や取扱機関によって異なる。住宅の手付金、退去費用、保険料の期限へ「換金ボタンを押す日」を合わせず、「銀行口座で使える日」を確認する。
変動と固定は、将来金利を当てる勝負ではない
固定5年・固定3年は、発行時の利率が満期まで変わらない。受取の予定を立てやすい一方、購入後に市場金利が上がっても適用利率はそのまま。変動10年は半年ごとに適用利率を見直すため、金利上昇時に利子が増える可能性も、低下時に減る可能性もある。ただし最低金利は年率0.05%だ。
次の半年に上がる
変動10年の次回利子は増える可能性がある。固定は購入時の利率のまま。
次の半年に下がる
変動10年の次回利子は減る可能性がある。最低金利より下にはならない。
使う日が近づく
利率予想より、満期か中途換金か、入金が支払日に間に合うかが重要になる。
物価が上がる
額面が戻っても購買力まで保証されない。将来買いたい物の価格も別に見直す。
「これから金利が上がりそうだから変動」「今が高そうだから固定」という予想だけで全額を決めない。同じ募集回の利率を入力し、次の半年が上下したと仮定して受取差を眺める。予想が外れても生活計画が壊れない額に分ける。
あなたのお金を、三本の時間軸へ置く
下のツールは、どの商品を買うべきかを判定しない。使用予定月と満期、最初の一年、購入後に残る即時現金を同じ画面へ置く。利率の初期値は動きを見るための例なので、購入時は同じ募集回の値へ入れ替える。
個人向け国債・資金置き場タイムライン
佳奈さんの数字から開始します。将来金利や商品適合性は予測しません。
診断結果
診断結果
入力利率
半年の税引後利子概算
調整額の単純参考
診断結果
入力利率
半年の税引後利子概算
調整額の単純参考
診断結果
入力利率
半年の税引後利子概算
調整額の単純参考
税引後は20.315%相当を差し引く単純計算です。中途換金調整額は同じ利率が直前2回続いた仮定で、初回利子調整、経過利子、日付ごとの実額は含みません。
次に確認すること
8か月、24か月、36か月で景色が変わる
三商品とも原則換金前
購入後1年以内。住宅、退職、医療などに使う可能性がある額を購入予定から外す。
換金できても三商品とも満期前
一部換金と調整額、申込みから入金までの日数を見込む。
固定3年だけ満期が重なる
発行日と実際の支払日が合うか確認。固定5年と変動10年は中途換金になる。
固定3年と固定5年は満期後
固定3年は先に満期を迎えた後、使う日までどこへ置くかが別の判断になる。
三商品すべて満期まで到達
期間が長いほど、予定自体が変わる可能性と物価による購買力も考える。
佳奈さんは36か月を入力すると固定3年の欄だけ「使用予定と満期が同じ」と出た。だが、そこで固定3年が自動的な正解になるわけではない。物件を探し続けるなら、使用予定は36か月ではなく「未定、最短1か月」。入力を1へ変えると、三商品すべてが一年の壁より手前になる。
全額を一度に動かさず、日付の違う封筒へ分ける
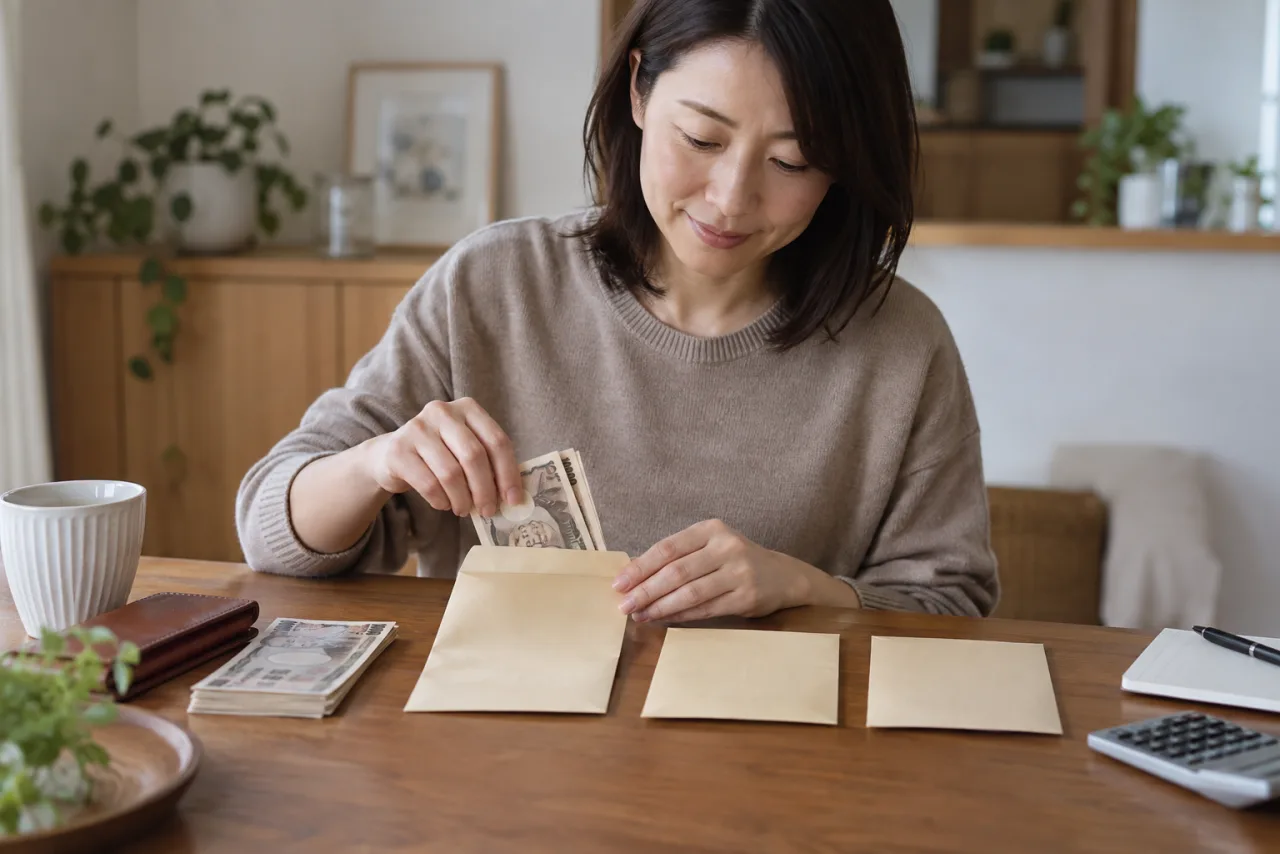
個人向け国債は1万円単位で購入でき、1年経過後は一部換金も1万円単位でできる。この単位を、最大額を入れるためではなく、使う日が異なるお金を分けるために使う。
明日から一年
生活、内見、手付金、引っ越し、休職。すぐ動かせる預金等として残す。
使用日が決まった額
3年後など、満期と支払日を照合できる。発行日からの月数で確認する。
使う日が未定の額
利率だけで長期へ固定せず、予定が固まるまで次の募集回を待つこともできる。
当面使わない額
10年の変動も候補になるが、物価、他の資産、老後の使用時期と合わせる。
時期を分けて複数回購入するなら、回号ごとに発行日、適用利率、一年経過日、満期を記録する。残高を一つに見せる画面だけでは、どの1万円がいつ換金可能になったかを忘れやすい。
預金や一般の国債と、同じ名前で混ぜない
個人向け国債は預金ではなく、預金保険制度の対象となる預金商品でもない。国が利子と償還金を支払う債務だ。また、市場で売買する一般の国債を満期前に売却するときは、市場価格による損益が生じ得る。個人向け国債の国による中途換金制度と同じだと思わない。
比較するときは、金利だけでなく、すぐ使えるか、満期前の扱い、入金までの日数、口座管理、税、物価上昇時の購買力を並べる。投資信託のような値動きのある商品との違いは、二冊の目論見書を読む比較台で確認できる。
取扱金融機関は、商品利率と手続きを分けて比べる
個人向け国債は証券会社、銀行、郵便局などで購入できる。商品条件は同じ募集回でそろえ、取扱金融機関側は、口座開設、購入方法、中途換金手順、入出金、問い合わせ、書面・電子交付を別に比べる。
01
同じ募集回か
異なる月の利率を、金融機関の優劣として比べない。発行日と回号をそろえる。
02
換金の入口
オンライン、窓口、電話のどこで手続きし、いつ口座へ入るか。
03
口座と入出金
口座管理、連携口座、送金、本人確認、相続時の手続きまで確認。
04
キャンペーン
対象額、期間、入金条件、取消条件を商品性と分け、特典だけで順位を決めない。
広告報酬やキャンペーン額を「おすすめ国債ランキング」へ変換しない。財務省の購入案内と取扱金融機関の最新条件を照合し、佳奈さんのように使用日と残す現金を整理した人だけを申込前ガイドへつなぐ。
そもそも購入額を決められない場合は、四つのお金の置き場へ戻る。住宅の購入時期が揺れている場合は、先に5年後・10年後の住まいの出口を作る。
佳奈さんは、400万円を動かさなかった
平日の19時。佳奈さんはランニングシューズを手に取り、玄関の棚へ三つの封筒を置いた。「一年以内」「家を買わないと決めた分」「当面使わない分」。文字を書くのは撮影のあとだ。
昨日の物件には申し込まなかった。だからといって、住宅購入を3年間やめたわけでもない。次の三か月は内見を続け、頭金として動かせる額を残す。三か月後に家を買わないと決めた分だけ、次の募集条件を見て1万円単位で考える。
佳奈さん「固定3年が合うと思っていました」
橘「今はどう見えますか」
佳奈さん「3年後に使うと決めたお金には合うかもしれない。でも私は、家を3年買わないとは決めていませんでした」
編集長「数字の方が先に走っていた?」
佳奈さん「今日は私が走ってきます。数字は棚に置いて」
\n
3商品の違いを整理する補助資料
個人向け国債を比べるときは、金利だけでなく満期、換金の条件、使う予定の時期を同じ表に書きます。金融の入門書は特定商品の購入を勧めるものではなく、用語と比較軸を整理する補助として使い、最新の利率や制度は公式情報で確認してください。