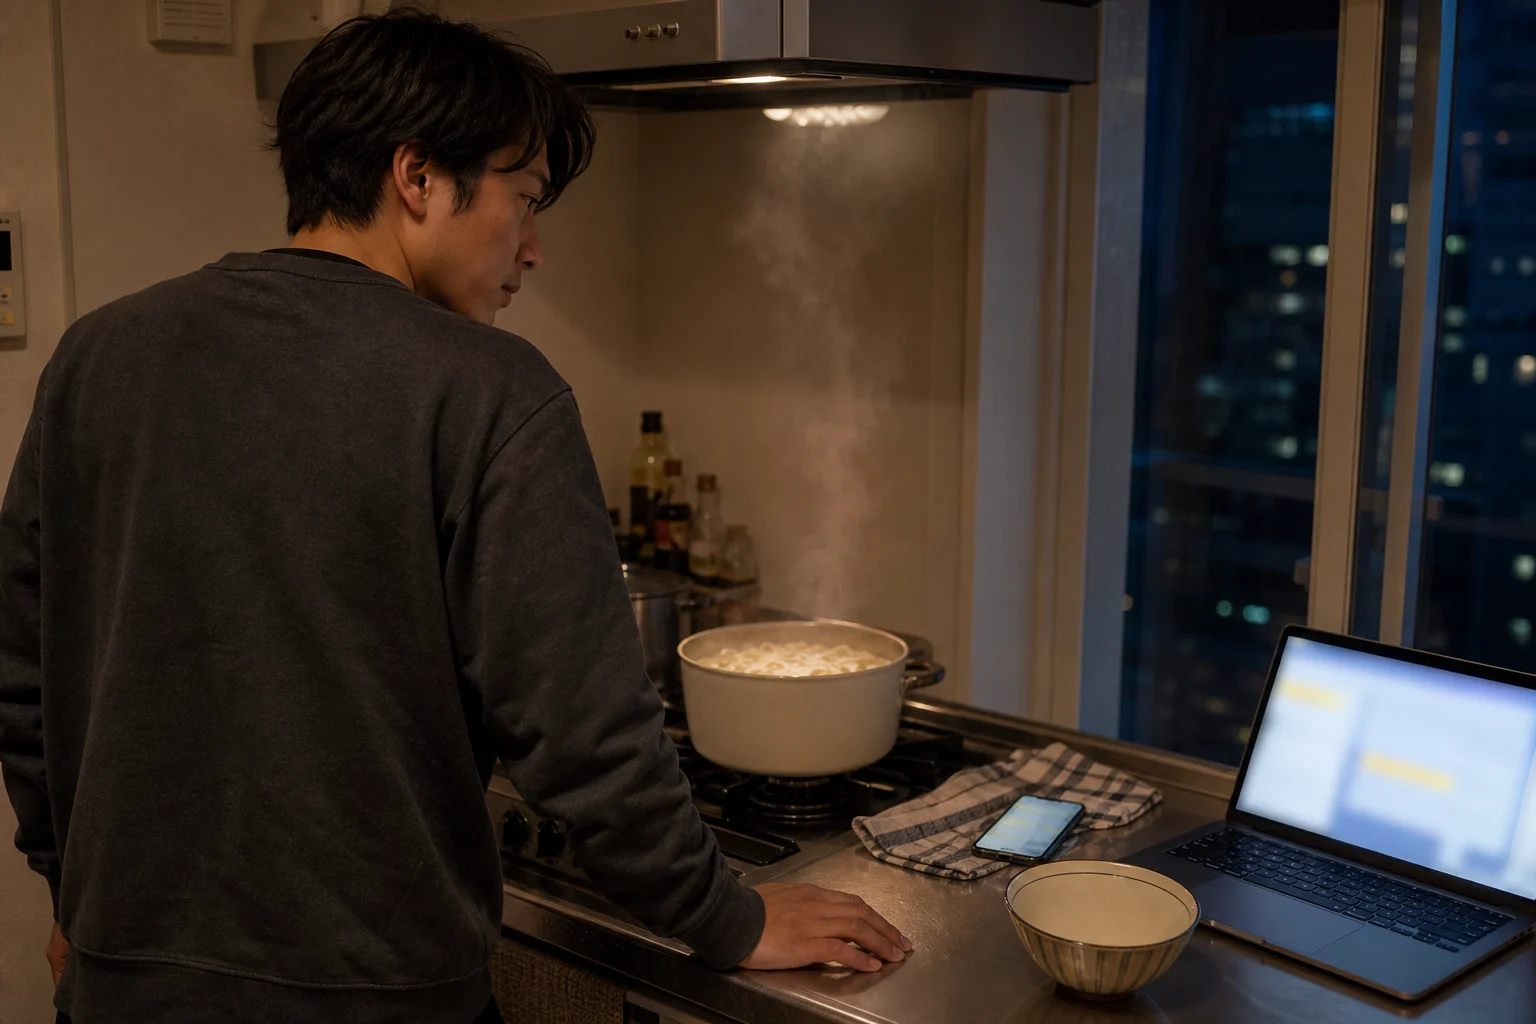
土曜日、23時18分。夜勤明けに仮眠を取りすぎた藤井健太さん(仮)は、暗い台所で冷凍うどんを温めながら、台北行きの航空券を見ていた。
来年の連休に乗りたい便は、夕方に見たときより4,800円上がっている。隣のタブには「32歳からでも遅くない資産形成」。スマートフォンには、大学時代の友人から届いた「まだ投資してないの?」の一文が残っていた。
貯蓄は340万円ある。それでも、旅行の予算18万円と、毎月2万円の積立を同時に画面へ置くと、どちらかを選ばなければいけない気がした。積立額の欄へ「20,000」と入れ、確定の直前で閉じる。鍋の湯が吹きこぼれそうになり、慌てて火を弱めた。
健太さん「足りないのは、お金でしょうか。それとも、決め方でしょうか」
橘「今日決めたいのは商品ですか。毎月出せる額ですか」
健太さん「始めていない状態を、終わらせたいんだと思います」
投資を始める前に必要なのは、十個の用語を覚えることではなかった。毎日使うお金、近く使うお金、急なことに残すお金、当面使わないお金を、同じ残高からいったん離すことだった。
「始めないと遅い」は、誰の時計だろう
健太さんは物流会社で配車と受発注を担当している。シフト勤務で、休日は平日にずれる。静かな映画館と作り置きが好きで、年に一度の海外旅行だけは、遠い将来のために消したくない。
投資をしない理由があるわけではない。反対に、今すぐ始める理由も「友人がしている」「検索画面に遅いと出た」以外は、まだ言葉にできなかった。
友人の時計
友人が何年続けたかは分かる。でも、収入、住まい、近い予定は健太さんと同じではない。
特典の時計
締切は申込側の都合で動く。来年使う旅行資金の期限とは別だ。
値動きの時計
明日上がるか下がるかは選べない。必要な日に使えるかは、自分で分けられる。
自分の時計
旅行、更新、休職、家電の故障。先に日付が決まっているものから置いていく。
金融庁の資産形成の基本も、貯蓄と投資を一方に決めるのではなく、資産状況や今後のライフプランに応じて使い分ける考え方を案内している。健太さんに必要なのは「旅行か投資か」ではなく、二つのお金を同じ役割にしないことだった。
340万円を、四つの置き場へ戻す
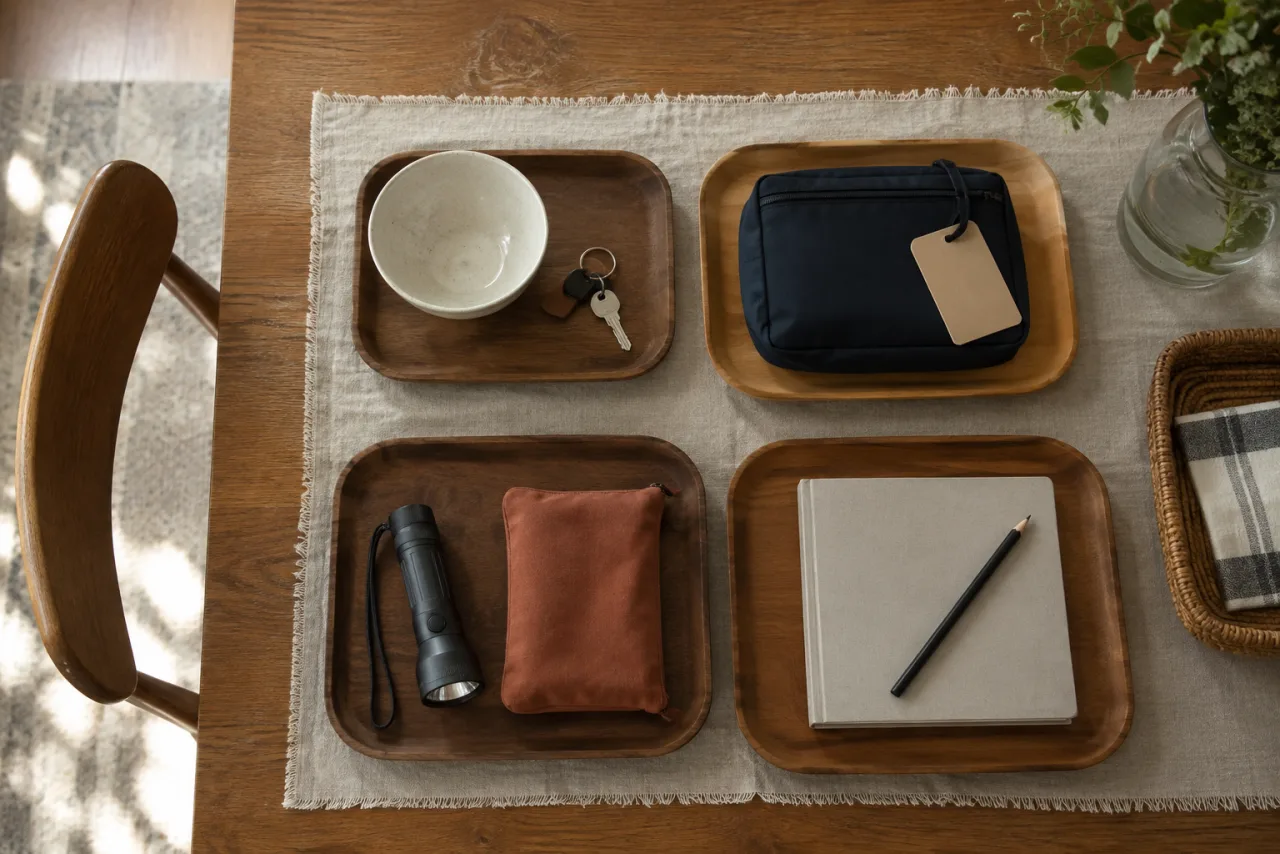
日曜日の午後、健太さんは机へ四つのトレーを置いた。封筒に金額を書くと、正しい数字を決める作業になりそうだったので、最初は物だけを置いた。
01
毎日の生活
家賃、食費、通信、交通、普段の楽しみ。翌月も同じ生活を続けるためのお金。
02
近く使う予定
8か月後の台北旅行、更新、帰省、家電。必要額と日付を決められるお金。
03
急なこと
休職、引っ越し、故障。健太さんは110万円を残したいと自分で決めた。
04
当面使わない
前三つを分けた後に残る。ここで初めて、値動きを受け入れる範囲を考える。
340万円から旅行18万円と緊急時の110万円を引くと、計算上は212万円が残る。ただし、212万円すべてを投資へ回せるという意味ではない。年間支出の見落とし、シフト変更、次の旅行、転職時の空白もある。残った数字は答えではなく、「まだ名前を付けていないお金」だ。
編集長「340万円あるなら、月2万円くらいは大丈夫では?」
橘「残高だけなら、そう見えます。では、毎月の流れへ旅行を入れてみましょう」
健太さん「旅行は貯金から一括で払うつもりでした」
橘「それも一案です。ただ、積立だけ月額で、旅行だけ残高から消えるものにすると、旅が毎回“予定外”に見えませんか」
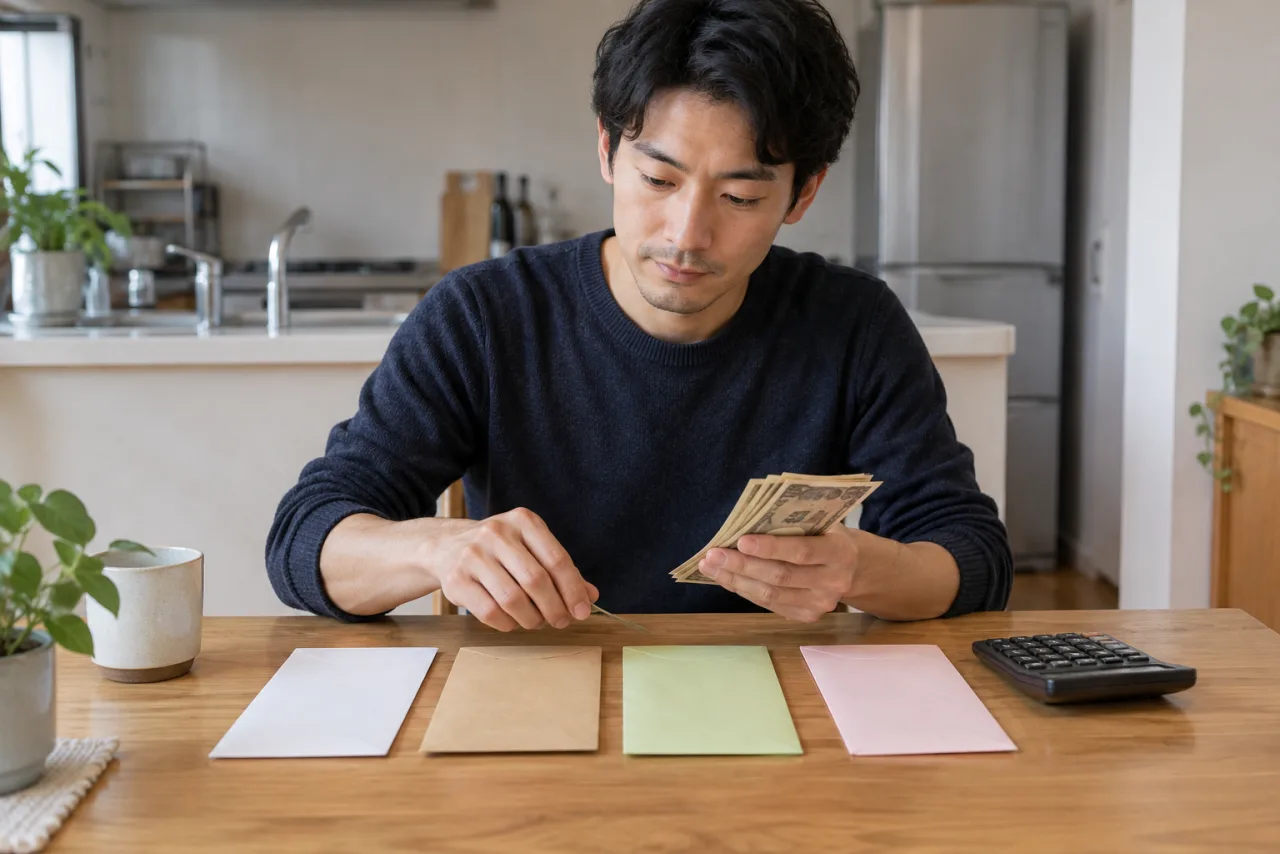
月2万円を入れると、500円足りなかった
この回のモデルでは、手取り29万円から、生活維持費17万6,000円、普段の楽しみを含む5万1,000円、更新や帰省など年間支出の月割り2万1,000円を引く。残るのは月4万2,000円だった。
不足は500円だけだ。だが毎月ぴったりにすると、食事会が一回増えた月、歯科へ行った月、航空券がさらに上がった日に、旅行か積立のどちらかを責めることになる。
積立を1万9,500円へ下げれば算数上は0円になる。それでも生活の揺れを受け止める余白はない。1万円なら9,500円、5,000円なら1万4,500円残る。旅行の支払い後に始める選択もある。今月は商品を観察するだけでもよい。
2万1,000円の「年間支出」は、通帳を一周して拾った
健太さんが最初に作った家計表には、家賃、食費、光熱費、通信費しかなかった。それなら余力はもっと多く見える。ところが、過去一年の通帳とカード明細を月ごとに並べると、毎月ではない支払いが途切れず出てきた。
更新料や保証料を、支払月だけの事故にしない。次回までの月数で割る。
交通費、手土産、予定外の外食まで、普段の食費とは別に振り返る。
買わない月があっても、冷蔵庫や仕事着はゼロにはならない。
保険料、会費、健診後の通院など、一年に一度でも生活には戻ってくる。
一年前の支出をそのまま次の一年の正解にはしない。解約した会費は外し、引っ越しや資格受験など新しく決まった予定は足す。金額が読めないものは少し広めに置き、三か月後に実績で直す。精密な予言より、「なかったことにしない」ことの方が大切だった。
月2万円で始める
今の予定では500円不足。別の支出を削る前に、毎月続くかを見直す。
月5,000円で試す
余白は1万4,500円。小ささではなく、記録を続けられるかを見る。
旅行後に始める
8か月間は商品と費用を観察し、旅行の支払い後に月額を決める。
まだ買わない
口座を作らず、公式資料と値動きを一か月記録する。これも準備になる。
あなたのお金も、四つの置き場へ分けてみる
下のツールは、利回りや将来額を当てない。今月のお金、近く使う予定、急なことに残す現金、値下がりした日の準備を順番に置く。入力内容に応じて、次に確認するページが変わる。金額はこの画面内だけで計算し、保存も送信もしない。
投資の前の四つの置き場
最初は健太さんの数字です。金額を自分の数字へ変えて試せます。
結果は「投資できる・できない」の判定ではない
健太さんの初期値で押すと、月2万円の積立後は500円不足と出る。そこで投資額を5,000円へ変えると、余白は1万4,500円になる。ただし、緑になったから申し込む、赤になったから諦めるという道具ではない。次の四つのどこで数字が止まったかを見る。
01
予定の月がない
金額だけの予定は月割りできない。旅行、更新、引っ越しの「使う月」を先に置く。
02
毎月が足りない
積立額、開始月、近い予定を入れ替える。娯楽費だけを自動的に削らない。
03
現金が足りない
急な休職や故障に残す目標と、近く使う予定が同じ現金を奪い合っていないか見る。
04
比較へ進める
商品名ではなく、目的、使う時期、費用、値下がり時の行動が四つとも言葉になった状態。
「名前のない現金」は、今すぐ投資へ回してよい金額ではない。入力した現金から、近い予定の総額と緊急時の目標額だけを引いた数字だ。税金、更新、次の旅行、転職準備などを入れ忘れれば大きく見える。結果が出たら、入力欄へ戻り、忘れている日付がないかを一度探してほしい。
商品を選ぶ前に、失い方の違いを知る
四つ目の置き場ができても、「投資」という一種類の商品があるわけではない。何を持つのか、価格がどう動くのか、いつ換金できるのか、誰が管理するのかで、困る場面は変わる。
健太さんはここで、NISAを商品名のように捉えていたことに気づいた。NISA口座を選ぶことと、その中で何を買うかは同じ決定ではない。口座を開いても買わずに考えられるし、制度を使える商品でも、使う時期や値動きが自分に合うとは限らない。制度、商品、事業者を三つの別の欄へ書くと、比較画面の情報が急に静かになった。
投資信託
何へ投資するか、運用管理費用、購入・換金、分配、目論見書を同じ順で見る。
株式
会社の事業と開示、価格、売買単位、集中、現物と信用を分けて考える。
個人向け国債
3商品の金利の仕組み、購入単位、中途換金、使う時期を照合する。
暗号資産
価格だけでなく、交換業者、保管、送付、認証、詐欺で失う経路を見る。
FXや不動産投資のように借入やレバレッジ、空室、修繕が加わるものは、さらに別の確認が要る。入口で候補を増やしすぎず、自分が理解しようとしているものを一つ選び、分からない言葉を残す方が進みやすい。
値下がりした日の自分へ、先に一枚書く
健太さんは、商品を買う前にノートを一ページ使った。上には「何%下がったら売る」とは書かなかった。価格が下がった理由も、自分がお金を使う時期も、会社や商品の前提も違うからだ。
- 何のために持つか他人に遅れないため、ではなく、自分が使う未来と期間を書く。
- いつ使うか時期が近づけば、値動きを受け入れる範囲も変わる。
- 何が変わったら見直すか商品の仕組み、会社の事業、費用、自分の収入や予定を分ける。
- どの資料を見るか検索結果の強い言葉ではなく、交付資料、開示、事業者のお知らせへ戻る。
- 注文後に何が起きるか指定した価格で必ず成立するとは限らない。換金と入金の日数も確認する。
- 誰へ相談するか販売する人、助言する人、公的な相談先の役割を混同しない。
橘「始めた翌月に評価額が下がったら、何を確認しますか」
健太さん「たぶん検索して、一番強い言葉を信じます」
編集長「“今すぐ逃げろ”か、“絶好の買い場”ですね」
健太さん「どちらも、僕の旅行の日付は知らないんですよね」
ここまで書いて初めて、ファンダメンタル分析、テクニカル分析、購入理由と売却条件の記録が役に立つ。未来を当てる道具ではなく、何を見て判断したかを後から確かめる道具として使う。
口座は、四つの条件を同じ順で比べる
健太さんは「初心者に人気」という一語で決めるのをやめた。候補を比べるなら、まず自分が買おうとしている商品の取扱い、購入・保有・売却・入出金の費用、注文方法、二段階認証や不正利用時の連絡、問い合わせ方法を同じ順で見る。
01
取扱商品
候補の商品があるか。似た名称の商品を同じものと思わない。
02
費用
売買だけでなく、保有、為替、入出金、移管まで自分の使い方で確認。
03
操作と入出金
注文の種類、成立の確認、換金から入金まで。画面の派手さより手順を見る。
04
安全と連絡
本人確認、認証、端末変更、不審取引、問い合わせと利用停止の方法。
名称や登録番号は、広告ページの記載だけで終わらせず、金融庁の免許・許可・登録等を受けている事業者一覧から確認する。登録があることは、商品が値下がりしない保証でも、健太さんに合う保証でもない。入口の確認を一つ通過した、という意味だ。
商品をまだ決めていない段階で、複数の口座や相談へ一斉に申し込む必要はない。生活設計から学び直したい場合は、J-FLECの金融知識入門シリーズのような教材を先に使える。自分だけで整理しにくいときは、相談料金、扱う範囲、販売との関係、相談後の連絡方法を比べてから相談先を選ぶ。
毎月の余力が残らない
一人暮らしのマネープランで、投資額より先に年間支出を戻す。
現金と投資が混ざる
現金余力と長期資金を分け、近く使う予定を先に置く。
商品の違いが分からない
上の商品別ページを一つだけ読み、費用と換金条件を自分の言葉にする。
比較条件がそろった
取扱商品、費用、入出金、安全、連絡方法を埋めてから申込前ガイドへ進む。
一か月後、口座ではなく記録が残った
健太さんは、最初の一か月を「始めなかった月」とは数えなかった。旅行の18万円を家計上の別枠へ移し、シフトが多い月と少ない月で食費と交通費がどう変わるかを記録した。投資信託の資料を一つ読み、分からなかった費用の名前をノートに残した。
二か月目からは月5,000円を選んだ。少額だから正しいのではない。旅行用の2万2,500円と、普段の楽しみと、月ごとの揺れを同時に置いても続けられると思えたからだ。収入や予定が変われば、金額もまた変える。
八か月後、空港で続きを考える
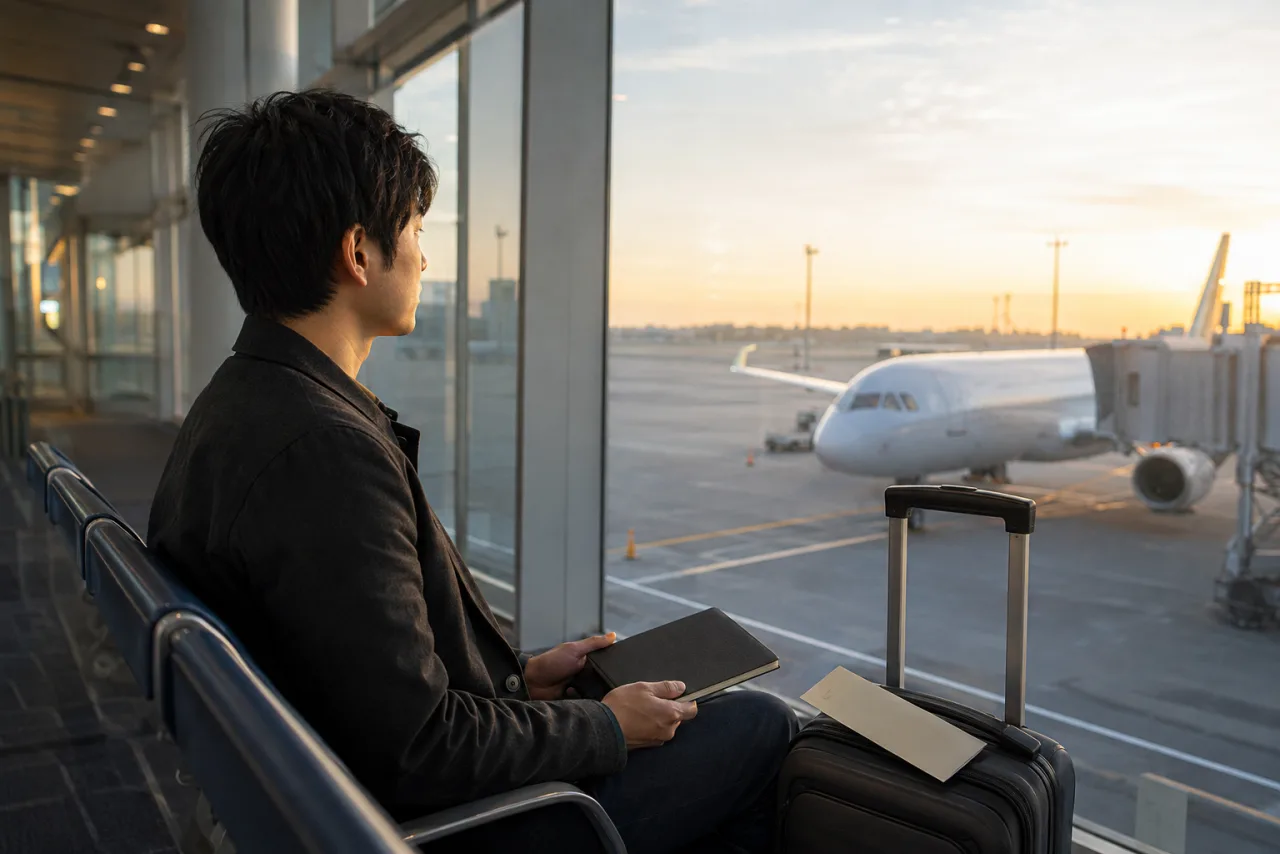
早朝の出発ロビー。健太さんは窓際の席で、台北行きの案内を待っていた。航空券とホテルは旅行用の枠から支払い済みだ。膝の上のノートには、投資でいくら増えたかではなく、「次に大きな予定が入ったら、先に日付を書く」とだけある。
友人へ送ったのは、口座の画面ではなく、滑走路の向こうが朝焼けに変わる写真だった。
健太さん「始めるのが遅いかどうか、もう検索しなくなりました」
橘「自分の時計ができたからですね」
健太さん「はい。次は、帰ってから考えます」
投資の基礎を本でも確認する
家計・目的・商品を整理したあと、値動きや分散などの基本を手元で復習したい人もいます。申込みや購入を急がず、発行日と目次を確認し、自分が理解したい範囲だけを補う一冊を選んでください。本の内容は商品の最新条件を代替しないため、実際の手数料やリスクは各商品の説明で確認します。