木曜22時18分。松本裕介さん(仮・42歳)のスマートフォンに、昼間名刺を交換した人からメッセージが届いた。「駅徒歩7分。家賃保証付き。月々の持ち出しは約9,200円です」。猫のミルが夕食を待つ横で、裕介さんは老後の足しになるなら、と添付された一枚を開いた。
9,200円の先に、何年分の契約が続くのか
食品卸の法人営業。離婚後に移った2DKで一人暮らしを始めて三年、貯蓄は510万円まで戻した。住宅ローンはない。営業資料には2,380万円のワンルーム、想定家賃8万円、35年ローン、管理費・修繕積立金、管理委託料が並ぶ。小さく書かれた「当初条件」「将来の賃料を保証するものではありません」は、画面を拡大して初めて読めた。
裕介さん「月9,200円なら、外食を二回減らせば払えます。35年後には部屋が残るんですよね」
橘「その9,200円に、固定資産税、保険、空室、原状回復、設備交換、売却費用は入っていますか」
裕介さん「……一覧には、ありません」
「月々9,200円」は、物件の収支ではなかった
資料の月額は、想定家賃からローン返済、管理費・修繕積立金、賃貸管理料を引いたものだった。そこへ年間10万円と置いた固定資産税・保険、年間8万円の小修繕用の積立を足すと、平常年でも給与から補う額は変わる。入居者が退去した年は、家賃が止まる一方で返済と管理費が続き、募集費や原状回復も同じ側へ乗る。
+
=
ここで大切なのは、広告の数字が必ず誤りだと決めることではない。同じ会社が価格、家賃、ローン、管理、出口まで用意した一枚だけで、「自分の510万円を預けられるか」を決めないことだ。裕介さんは、月額を眺めるのをやめ、契約が動く四つの日へ数字を分けた。
表面利回りが数えないもの
年間の想定家賃を購入価格で割れば、入口の物差しにはなる。ただし借入返済、購入諸費用、空室、管理、修繕、税、保険、売却費用はそこにいない。同じ利回りでも、手元に残る現金は違う。
元金返済と生活の現金
ローン返済には元金と利息が含まれる。元金が減ることと、今月の口座から返済額が出ることは両方本当だ。資産形成の説明だけで、給与口座の持ち出しを消さない。
税務上の赤字と現金の赤字
減価償却を含む所得計算と、実際に払った現金は同じ表ではない。「税金が戻る予定」を家賃収入へ足さず、まず税引前の現金が一室だけでどう動くかを見る。
購入日、普通の年、空室の年、売る日
頭金だけでなく、仲介、登記、融資、税、保険などの初期費用が出る。払った後に、生活用の現金がいくら残るかを見る。
満室でも、返済、管理費、修繕積立金、賃貸管理、税、保険、小修繕を引いた税引前現金収支を見る。
家賃だけ止め、返済まで止めない。家賃低下、空室月数、原状回復、金利上昇を同じ年へ重ねてみる。
希望価格ではなく入力した売却額から費用と残債を引く。部屋が売れても、ローンが消えるとは限らない。
一室の収支を、四場面でほどく
万円入力。税引前の現金の動きだけを表示し、減価償却や所得税の節税額は計算しません。入力値はこの画面の外へ送信しません。
診断結果
資料の月額との差
まだ空いている確認欄
一つずつではなく、「同じ年に起きる」で壊してみる
空室は二か月、家賃低下は7%、金利は1%上昇、原状回復等は15万円。裕介さんがツールへ同時に入れると、空室・修繕の年は約80万円の持ち出しになった。これは未来予測ではない。四つが同じ年に重なったとき、それでも返済と自分の生活を続けられるかを見る耐久試験だ。
0か月、1か月、3か月、6か月。家賃収入が止まっても続く費用を見つける。入居募集の開始日と、家賃が入る日も同じではない。
給湯器、エアコン、水回り、原状回復。管理組合の修繕積立金とは別に、室内設備を交換する現金を一室分で置く。
売却額を2,100万円、1,900万円、1,700万円と動かす。価格だけでなく、売却費用とその年のローン残高を引いて、持ち出しの有無を見る。
編集長「全部いっぺんに悪くするのは、厳しすぎませんか」
橘「全部が起きる確率を当てているのではありません。起きたとき、裕介さんの生活費からいくら借りることになるかを見ています」
裕介さん「不動産の赤字ではなく、ミルの通院用に残したお金から出る。そう言われると、同じ80万円でも違って見えます」
数字を良くするために家賃を上げるのではなく、賃料の根拠を取りに行く。修繕費をゼロへ戻すのではなく、管理資料と設備年数を確かめる。売却額を購入価格へ戻すのではなく、近い条件の取引と、その時点の残債を並べる。入力を直すたびに、次に集める資料が決まる。
日曜の朝、物件ではなく「貸す場所」を見に行く
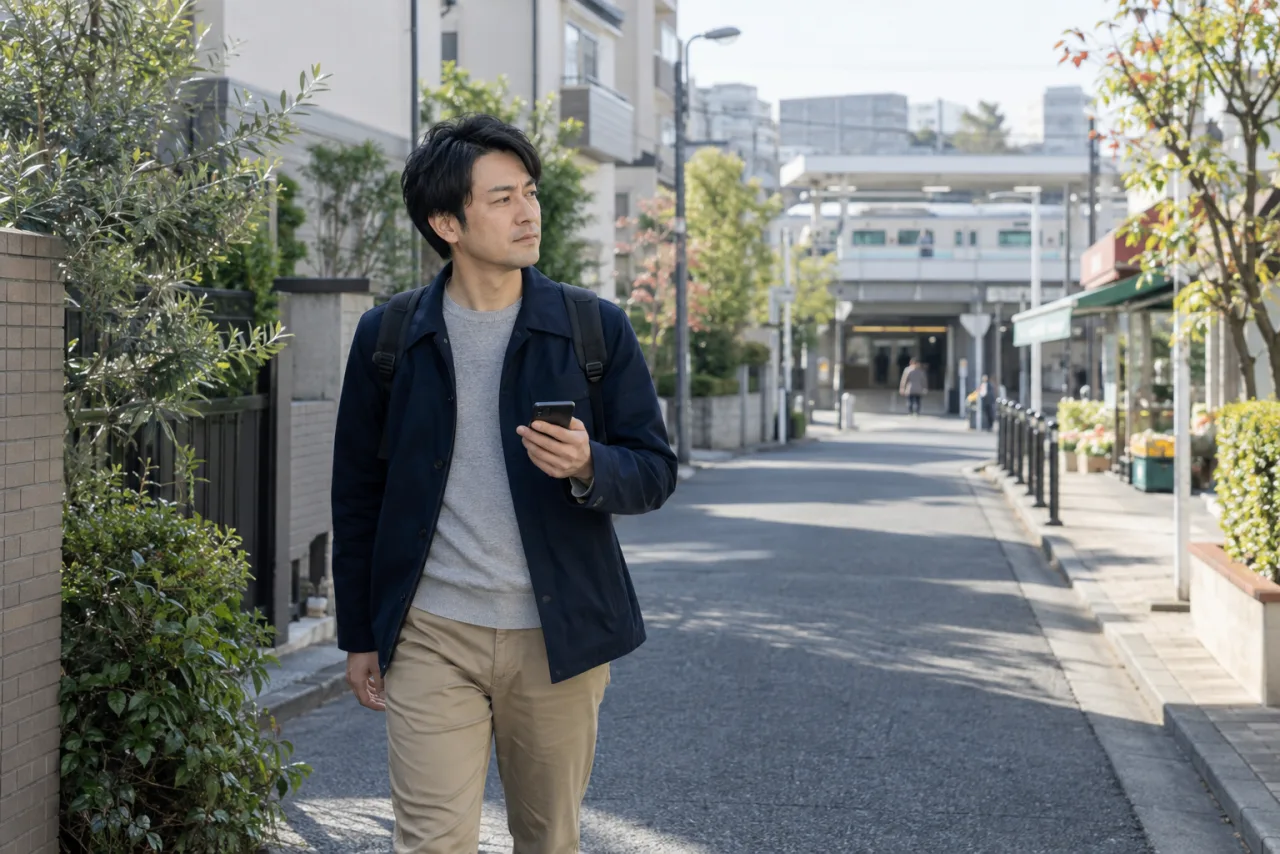
裕介さんは内見予約をしなかった。先に、住所だけを地図へ入れ、日曜の朝に駅から歩いた。徒歩7分は本当だった。ただし途中に大きな坂があり、同じ通りには築浅ワンルームが二棟、募集看板が出たままの建物もあった。駅近という一語からは、競合の数も、夜道も、ゴミ置き場も見えない。
不動産情報ライブラリでは、取引価格だけでなく防災、都市計画、周辺施設も同じ地図で見られる。裕介さんは候補の価格を一件の広告だけで比べず、似た面積・築年・駅距離の取引と募集を分けてメモした。取引価格が分かっても部屋の状態までは分からないため、管理資料と現地の役割は残る。
同じ駅名ではなく、面積・築年・距離・階・賃貸中かをそろえる。
通勤先、買物、騒音、日照、競合募集を、曜日と時間を変えて見る。
外観のきれいさではなく、計画修繕、積立、滞納、議事録、設備を見る。
ハザードだけで終えず、保険範囲、免責、復旧中も続く返済を置く。
「家賃保証」は、家賃が変わらない約束ではない
サブリースの説明に「保証」とあっても、賃料の見直し、事業者からの解除、オーナー側の解約、原状回復や大規模修繕の負担を契約書で読む。国土交通省のサブリース規制の案内も、将来の家賃減額や業者からの解除、費用負担を伝えず利点だけを話す勧誘を例示している。
いつ、何を根拠に改定するか
「保証期間」と賃料固定期間は同じか。査定、免責期間、滞納、入替え時の扱いを読む。
金利と返済は誰の条件か
提携ローンの当初金利だけでなく変更条件、団信、事務手数料、繰上返済、期限の利益を読む。
一室だけでは決められない費用
管理組合の修繕計画、積立額、滞納、借入、総会議事録。値上げ予定を販売資料の外で確かめる。
賃貸中に誰へ売れるか
残債、売却費、賃貸借契約、サブリース解約、空室化までの時間を同じ出口へ置く。
「赤字なら節税になる」は、現金が戻る魔法ではない。税務上の不動産所得は収入と必要経費から計算するが、ローン返済の元金、減価償却、実際の支出は同じ動きをしない。必要経費の範囲も物件と支出内容で変わる。節税額を購入理由にせず、税理士には売主の完成表ではなく、自分の契約書と資金表を渡す。
ひとりのオーナーは、「自分が動けない日」も契約へ入れる
会社員の裕介さんにとって、一室の管理は給与とは別の仕事になる。管理を委託しても、管理会社からの判断依頼、設備交換の承認、確定申告の資料、管理組合の議案、融資先への返済は自分へ戻ってくる。繁忙期、出張、病気、転職、親の用事が重なった日に、誰へ何を任せられるかまで決めて初めて「手間がかからない」の中身が見える。
すぐ払える口座
返済、管理費、税、設備交換を生活費と分ける。家賃が入らない月も、自動引落しだけは続く。
管理会社へ任せる範囲
緊急対応、修理の承認上限、見積り、入居募集、滞納時の連絡。委託料に含むことと別料金を分ける。
代わりに見つけられる記録
売買、賃貸、管理、ローン、保険、修繕、入出金を一冊の所在表へ。自分が説明できない日に備える。
自宅を買いたくなったとき、転職で収入が変わったとき、介護で実家へ近づきたくなったとき。投資用ローンと毎月の持ち出しが、次の選択肢へどう影響するかも金融機関へ確認する。部屋を持つこと自体が目的になると、人生側の変更を物件へ合わせることになる。
相談・物件比較へ進む前に、10欄を同じ順でそろえる
相談先や投資用不動産サービスを比べるなら、利回りや面談特典の大きさから並べない。紹介される物件種別、売主・仲介・管理の立場、宅建業免許、対応地域、購入前後の費用、提携融資、収支の前提、個人情報の送信先、営業連絡の停止方法、売却支援の範囲を同じ順で見る。事業者名と免許番号は国土交通省の宅建業者検索でも照合できる。
| 比べる欄 | 申込前に書き写すこと |
|---|---|
| 立場・免許 | 売主、仲介、管理、紹介のどれか/法人名/免許番号 |
| 対象 | 新築・中古、区分・一棟、地域、価格帯、紹介件数 |
| 物件情報 | 賃料と価格の根拠、入居履歴、修繕履歴、重要事項の取得時期 |
| 購入費用 | 仲介、登記、融資、税、保険など、購入日に払う相手と金額 |
| 融資 | 提携先、金利・期間、団信、手数料、借換え・繰上返済 |
| 収支表 | 家賃根拠、空室、家賃低下、修繕、税、保険、売却の前提 |
| 賃貸管理 | 委託範囲、別料金、修理承認、募集、滞納対応、解約条件 |
| サブリース | 賃料改定、免責期間、事業者からの解除、所有者側の解約 |
| 出口支援 | 査定の根拠、売却費用、賃貸中の売却、買取条件、残債不足時 |
| 連絡・データ | 送信先、共同利用、電話時間、停止方法、退会後の保管 |
比較は「買う気」ではなく、空欄を埋めるために使う
四場面の数字と10欄を用意した人だけ、相談・物件・融資・管理の比較へ進む。条件が合わなければ、見送る結果も残す。
収支表と管理資料を、自分で読めるようにする本棚
面談の勢いではなく、借入・賃貸管理・マンション管理・売却の資料を読むための本を、扱う範囲と版をそろえて選ぶ。
裕介さんは、面談を断ったのではない。今夜の即決を断った。
帰宅すると、ミルは窓辺で眠っていた。裕介さんは営業担当へ「月額ではなく、購入費用、平常年、空室修繕年、10年後の残債を入れた資料をください」と返した。届かなければ進まない。届いても、同じ数字を自分の表に打ち直す。
9,200円を払えるかではなく、空室の年に約80万円を給与から補っても、猫の通院と自分の暮らしを守れるか。そこまで見て初めて、不動産投資は「老後に良さそうな話」から、自分が引き受ける事業になる。
契約するかどうかは、裕介さんもまだ決めていない。まず生活費と分けた返済用の口座を用意し、管理会社に任せられる範囲と、自分が動けない日に困らない記録簿を先に作ってから、10欄がそろう物件だけを比べることにした。
数字を出したら、空室や修繕の年も重ねて考える
想定利回りだけでなく、空室、修繕、税金、金利上昇、売却費用を同じ表に入れ、生活防衛資金を残せるか確認します。不動産投資のリスクや資金計画を扱う本は、地域や物件条件の違いを確かめ、判断材料を増やす補助資料として利用してください。