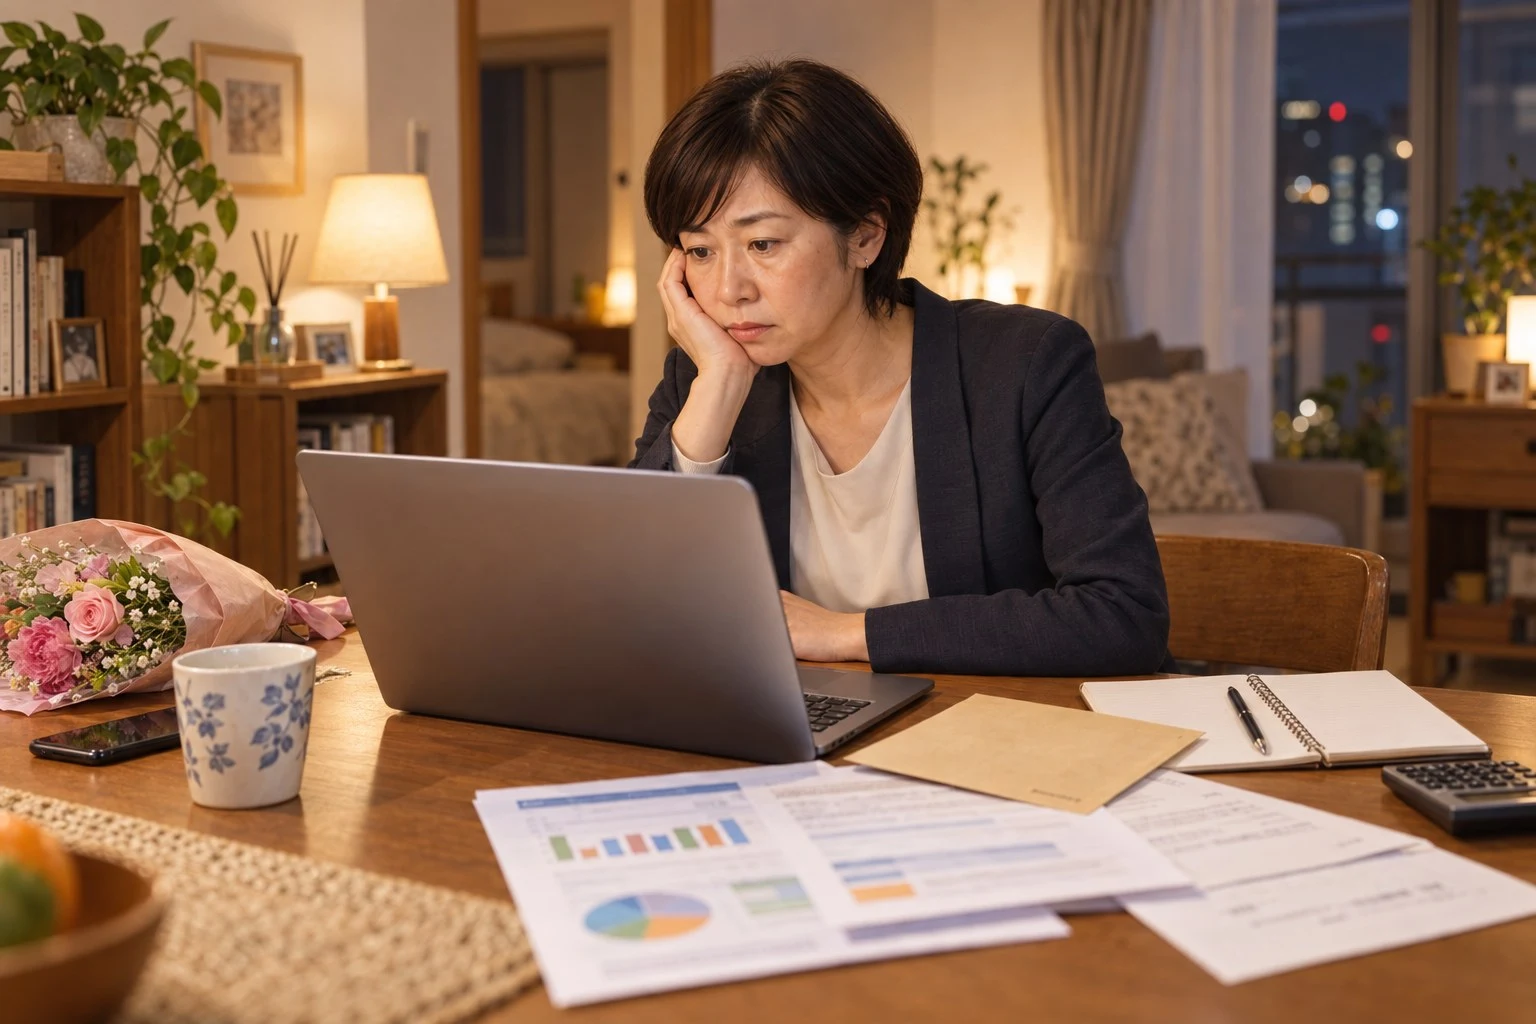
老後の不安を、七枚のカードへ分ける夜
金曜の20時40分。高瀬美咲さん(仮)は、会社の先輩の退職送別会から帰ってきた。小さな花束をテーブルへ置き、ジャケットも脱がないままノートパソコンを開く。検索窓に入れたのは「47歳 独身 老後 何から」。年金、NISA、iDeCo、個人年金、中古マンション、副業、介護。六つ目のタブを開いたところで、指が止まった。
美咲さん「全部、大事に見えるんです。全部やらないと間に合わない気もします」
美咲さんは47歳。都内のIT企業で営業事務をしている。額面年収450万円、預貯金420万円。NISAは毎月3万円。家賃9万2,000円の部屋で一人暮らしをしている。ねんきんネットでは65歳から月11万8,000円という試算を見たことがあるが、画面は保存していない。何歳まで働くかも、今の家に何歳まで住むかも決めていない。
47歳営業事務・一人暮らし
450万円額面年収
420万円預貯金
3万円/月NISA積立
9.2万円/月都内賃貸の家賃
11.8万円/月一度見た年金試算
数字が六つそろっていても、老後設計はまだ始まらない。420万円のうち、転職や引越しへ使える現金はいくらか。11万8,000円はどの働き方を続けた試算か。家賃9万2,000円と一緒に残したい生活は何か。数字の隣に「いつ」「どの条件で」「何を守る」を書いて、初めて比べられる。
先輩は花束を受け取った後、「月曜から何を着ればいいか分からない」と笑っていた。その言葉が、帰りの電車でも残った。美咲さんが怖いのは、老後資金が何千万円足りないという記事だけではない。会社がなくなった月曜、健康保険はどうなるのか。家賃は払えるのか。病院へ付き添ってくれる人がいなければどうするのか。旅や友人との夕食を、何歳まで楽しめるのか。
老後を考えるほど、今日の暮らしを削りたくなる
美咲さんが最初に考えたのは、NISAを月5万円へ増やすことだった。次は家賃の安い街へ移ること。個人年金の資料請求ページも開いた。三つとも、数字を確認する前に「何かを始めた安心」を買おうとしている。
橘「老後に残したい今の暮らしは、何ですか」
美咲さん「老後の相談なのに、今の話ですか」
橘「今から全部我慢する計画なら、十八年続きません」
月に一度、前の職場の友人と夕食を食べる。年に一度は一人旅へ行く。駅から夜道を長く歩かない。料理をする台所は残したい。美咲さんが老後に持っていきたいものを書き出すと、節約候補だった四つが、そのまま住まいと生活費の条件になった。
残したい友人との夕食、一人旅、台所、夜道の短さ
変えてもよい部屋の広さ、働く日数、通勤距離、所有する物
まだ決めない家を買う、投資額を増やす、保険へ入る、退職年齢
土曜の朝、老後を七枚のカードへ分けた
翌朝、美咲さんは白いカードを七枚、食卓へ並べた。一枚に一つだけ書く。金額が分からないカードは、空欄のままでよい。大切なのは、分からないことを商品名で埋めないことだった。
01
年金
加入記録と本人の見込額。平均額ではなく、今の働き方を続ける案と変える案を保存する。
02
生活費
今の支出から、通勤など減る費用と、医療・外出・修繕など増える可能性を分ける。
03
住まい
賃貸か持家かより、70代の月額、階段、通院、買物、契約更新、修繕を一枚にする。
04
仕事
何歳までフルタイムかではなく、収入、時間、健康、役割を変えた働き方を複数置く。
05
退職前後
最後の給与から最初の年金まで。健康保険、税、失業等給付、生活費の時差を見る。
06
医療・介護・連絡
お金だけでなく、体調を崩した日の連絡先、手続き、地域の相談先、家へ入れる人を決める。
07
お金の置き場
使う時期で現金、預貯金、投資、年金商品を分ける。①〜⑥の不足が見えてから選ぶ。
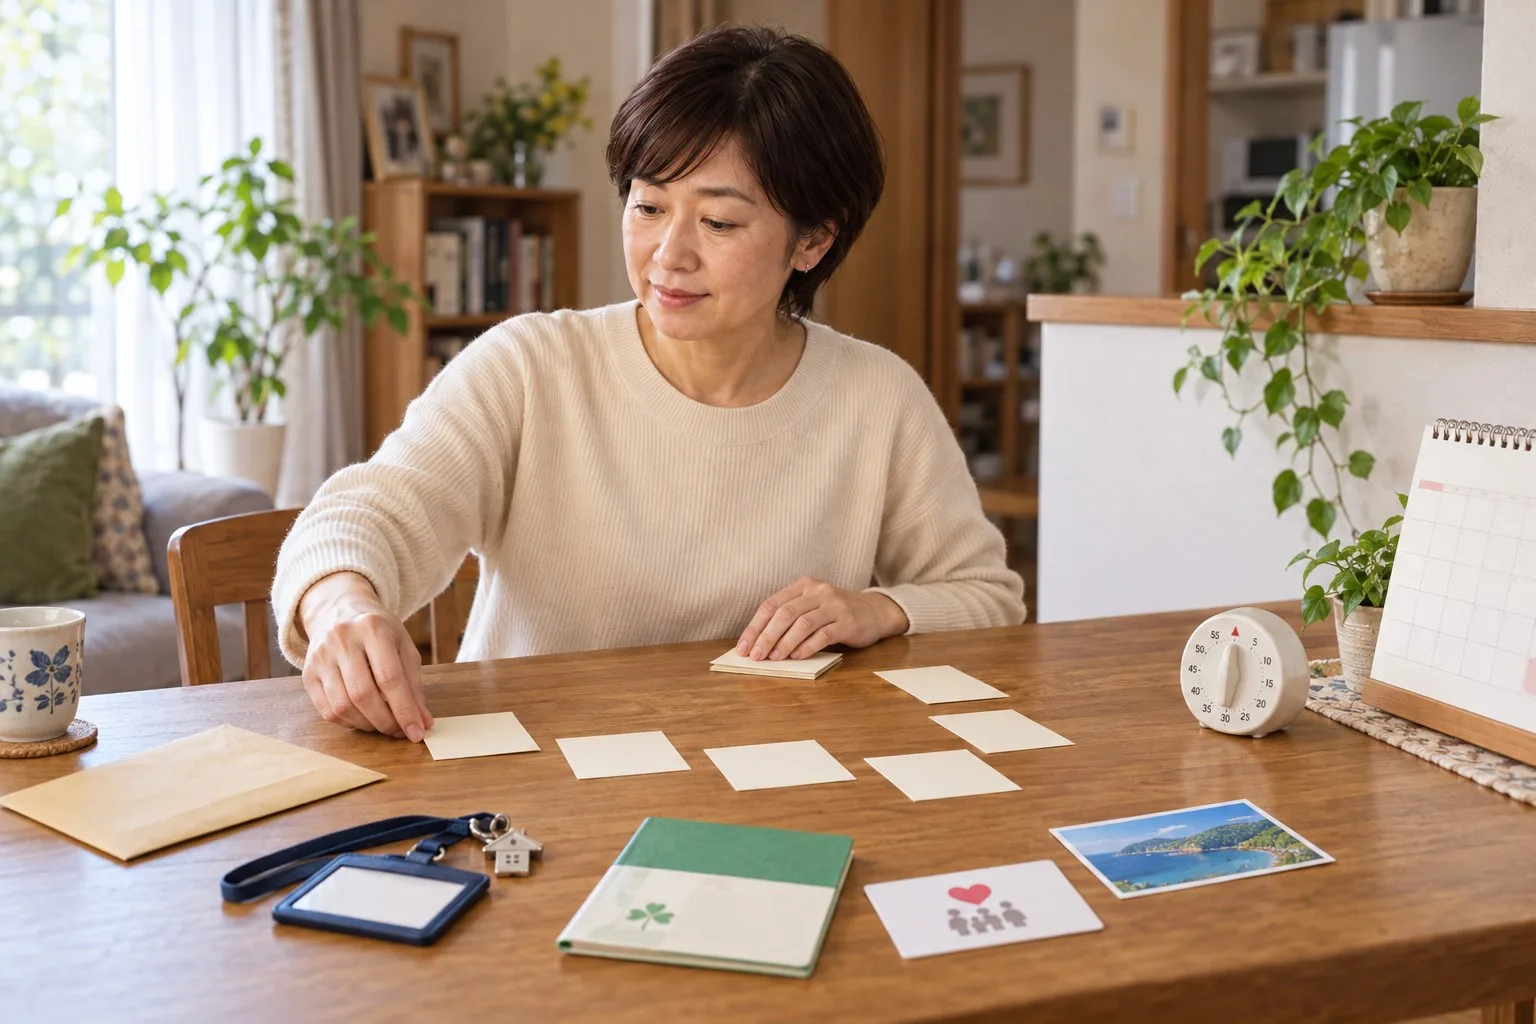
平均14万8,445円の中に、美咲さんの家賃は入らない
2025年の家計調査では、65歳以上の単身無職世帯の消費支出は月平均14万8,445円だった。検索結果でこの数字だけを見れば、美咲さんの年金見込額11万8,000円との差は約3万円に見える。だが、調査世帯の平均年齢は77.8歳。住まい方も、健康も、外出も、美咲さんの47歳の今とは違う。
何より、平均の住居費を美咲さんの家賃9万2,000円へ置き換えなければならない。反対に、通勤服や昼食、仕事上の交際費は退職後に減るかもしれない。医療費を最大に置けば安心になるわけでも、今と同額なら現実的というわけでもない。平均は「食費を入れ忘れていないか」「交通費が少なすぎないか」を探す目盛りであって、美咲さんの請求書ではない。
費目の一覧、見落とし、他の世帯との大きな差。
家賃、通院、友人、旅行、仕事、住む街、使う交通。
普段の月、支出が増える年、収入が途切れる期間。
十八年を、今月・三年・退職前・その先に切る
47歳から65歳までを一本の長い坂にすると、今日から節約し続けるしかないように見える。時間を四つに切ると、確認する情報も変わる。
今月を守る
家賃と生活費、生活を賄える現金、借入、積立額。急な通院や家電故障で投資を売らずに済むか。
近い変更へ備える
賃貸更新、転職、親の介護、引越し、家電。日付が近いお金を老後専用へ閉じ込めない。
退職の橋を架ける
退職日、最後の給与、健康保険、税、給付、年金開始。月ごとに出入りの順を置く。
その先を三案で見る
今の家、住み替え、仕事継続。どれか一つを予言せず、年に一度同じ条件で更新する。
老後の七枚、どこから開く?
年齢だけで商品を勧めません。今の心配、近い予定、住まい、年金確認、現金、働き方から、最初と二番目の入口を返します。
診断結果
最初の入口
二番目の入口
今週の三つ
まだ決めなくてよいこと
入力した内容は、この端末の画面内だけで使います。保存・送信はしません。
診断結果が二つ出る理由老後の問題は一枚だけでは動かない。年金を確認しても、家賃が分からなければ生活費は完成しない。退職後の保険料を見積もっても、使える現金がなければ手続きの選択肢は狭くなる。第一候補を終えたら、同じ入力のまま第二候補へ進む。商品を二つ勧めているのではなく、隣り合う空欄を二つ示している。
「老後資金」は一つでも、未来は一つではない
美咲さんは、今の条件を25年間固定した試算を見て、一度は「足りない」と思った。だが、未来を一列にすると、変えられるものまで決定事項に見える。そこで同じ美咲さんを、三つの暮らしへ置いた。
今の街と家賃を残す
友人、病院、店、夜道の短さを買う。住居費は続くため、働く期間と毎月の不足を厳しく見る。家賃だけを浪費と呼ばない。
小さく便利な家へ移る
家賃を下げるだけでなく、駅、坂、買物、通院、保証、引越し費用を試す。候補の街で昼と夜を過ごしてから決める。
仕事の形を変えて続ける
65歳という線を一度消し、週三日、短時間、別職種、副業の小さな収入を置く。ただし働けない年も同じ画面で見る。
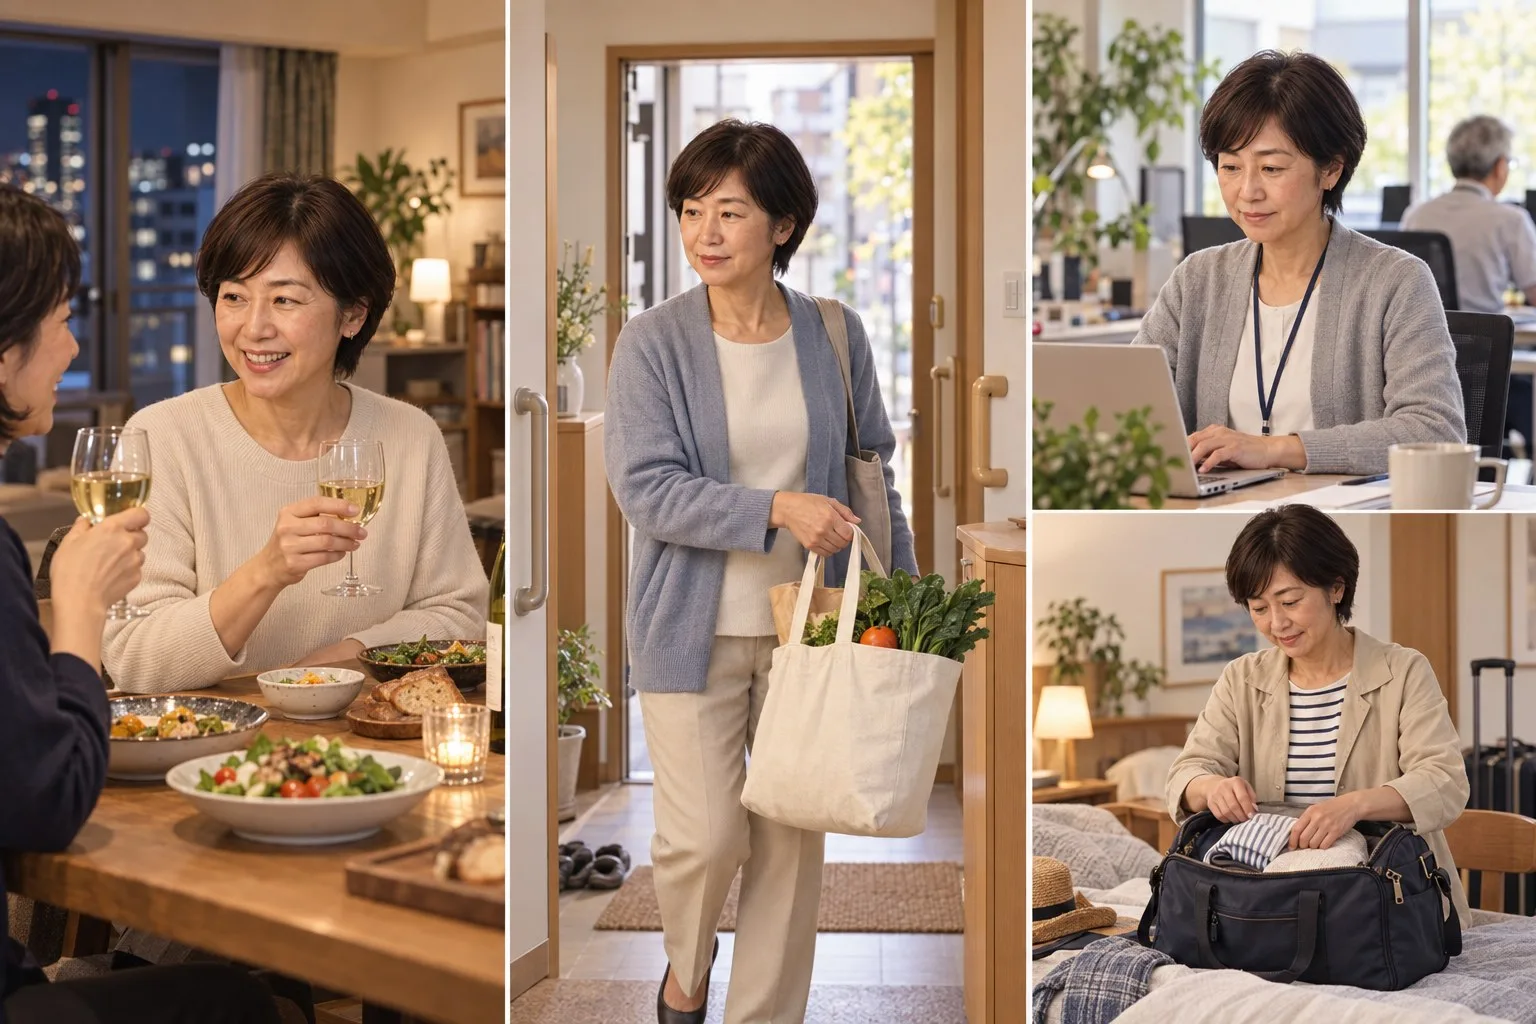
ここで初めて、不足額に意味が生まれる。Aなら住居費を支える資産と収入、Bなら引越し前の現金と住み続けやすさ、Cなら健康を損なわない仕事と働けない期間への備え。同じ年収、同じ貯蓄でも、必要な選択肢は変わる。
30代、40代、50代、60代で「まだ決めないこと」が変わる
老後専用の商品を増やす前に、転職、住み替え、休職へ使える現金と年金記録を守る。将来の住まいを今すぐ固定しない。
住居費、年金見込額、退職金、今の仕事が十年後も続くかを同じ紙へ。美咲さんはここ。投資額だけで穴を埋めない。
退職予定日を仮置きし、最後の給与、健康保険、税、年金開始までの橋を月単位で作る。住み替えは体力と費用も含める。
制度を「いつか」から手続きへ変える。年金請求、健康保険、雇用、住まい、緊急連絡の期限と窓口を一枚にする。
会社を辞めた翌月は、年金生活の縮小版ではない
美咲さんが先輩へ連絡すると、返ってきたのは旅行の写真ではなく、「健康保険ってこんなに高いの?」という一行だった。在職中は給与から引かれ、会社と分けて負担していた健康保険料が、退職後は別の形で見える。任意継続、国民健康保険、家族の健康保険の被扶養者などを比べる場合も、前年所得、退職時の標準報酬、世帯、自治体、扶養条件で金額は変わる。
美咲さん「老後資金を貯める前に、辞めた翌月のお金が必要なんですね」
橘「最初の年金が入る日と、最後の給与が入る日の間を先に歩きましょう」
正式な見積りを集める
勤務先の健康保険、住む市区町村、扶養候補の保険者へ同じ条件で問い合わせる。退職金、住民税、失業等給付も別の紙へ。
期限をカレンダーへ
資格喪失日、必要書類、申請期限、初回納付日を記録。全国一律の早見表ではなく、自分宛ての回答を残す。
現金の減り方を見る
保険料、税、生活費、家賃がどの順に出るか。投資を売るかではなく、使う現金がいつ尽きるかから見る。
ひとりの老後は、「一人で全部する計画」ではない
お金のカードを五枚並べたところで、美咲さんは「頼れる人」のカードだけ裏返した。兄とは年に一度連絡する。近所には顔を知る人が一人いる。会社を辞めれば、毎朝会う人はいなくなる。救急搬送、入院、家の鍵、ペット、支払い、介護相談。必要なのは親友一人に全部を頼むことではなく、用事ごとに入口を分けることだった。
定期的に連絡する友人、近所、活動先。毎日でなくても、変化に気づく接点を二つ持つ。
合鍵、ペット、郵便、家の管理。誰が何のときに入るかを決め、鍵の所在を記録する。
医療や財産の希望は、口約束だけにせず、制度と書類を確認する。何を任せたいかを先に分ける。
地域包括支援センター、自治体、医療機関、専門職など、問題別の相談入口を現在の地域で一度調べる。
地域包括支援センターは、高齢者の総合相談、権利擁護、介護予防や地域の支援づくりを担う市町村の相談拠点だ。介護が始まってから初めて名前を知るのではなく、親の相談をきっかけに自分の地域の場所も見ておく。今すぐ契約する必要はない。
備えを増やす前に、四つの財布へ時期を付ける
今月の暮らし
家賃、食費、友人との夕食、一人旅。老後のために消す前に、続けたい理由を付ける。
3年以内
転職、引越し、家電、医療。値動きや引出制限のある場所へ置く前に、現金で使える形を確保する。
退職前後
最後の給与から年金開始まで。健康保険と税の時差を含め、月ごとの現金残高を見る。
その先
公的年金、預貯金、投資、個人年金、働く収入。受け取る期間と途中で使えるかを分ける。
NISA、iDeCo、個人年金、保険相談は、この四つが分かれてから比較する。税の利点があっても途中で使いにくいお金、元本が動くお金、解約条件のある契約は役割が違う。「老後に良い商品」という一棚へまとめない。
相談サービスは、「何を決めてほしいか」ではなく「何を確かめたいか」で選ぶ
数字を一枚にしたい
相談料金、家計・年金・税・保険・投資のどこまで扱うか、商品の販売があるかを確認。最初に七枚の空欄を見せる。
住まいを試したい
購入前提ではなく、賃貸継続、住み替え、購入、売却の複数案を扱えるか。物件紹介の範囲と費用を聞く。
仕事を変えたい
退職日を決める前に、今の経験が外でどう呼ばれるか、働く日数を変えられるかを調べる。応募を急がない。
申込みは、七枚のどこが空いているか分かってから
「老後が不安」という理由だけで、保険・投資・相談を一度に申し込む必要はない。年金記録が空欄なら、まず本人の見込額を確認する。住まいが空欄なら、賃貸を続ける案と住み替える案を比べる。契約を含む相談が必要になったら、相談料金、相談できる範囲、扱う商品の範囲、入力した情報の送信先、相談後の連絡方法まで見て選ぶ。
日曜の夜、美咲さんが残したのは一つのタブだった
金曜に開いた六つのタブを、美咲さんは一つずつ閉じた。NISAの増額、個人年金の資料請求、中古マンション、資格講座、保険相談。否定したのではない。順番が来ていないだけだ。
美咲さん「老後の答えは、まだ出ていません」
橘「今週の入口は?」
美咲さん「ねんきんネットで、今の働き方と60歳で変える案を保存します。その次に、家賃を入れた三つの暮らしを見ます」
年金を二案保存
今の条件と、働き方を変える条件。月額だけでなく設定も残す。
支出を三つに分ける
残したい、変えてよい、まだ決めない。節約額を先に競わない。
次の一枚だけ開く
年金と家賃を入れた三つの未来。商品比較はまだ開かない。
老後の準備は、今を薄くする競争ではない
十八年分の正解を、一晩で買わなくていい。年金、生活費、住まい、仕事、退職前後、支援、お金の置き場。七枚に分け、一枚ずつ条件を確かめる。友人との夕食も、一人旅も、台所も、未来へ持っていく暮らしの一部だ。備えるのは、今をやめるためではなく、今の続きを自分で選べるようにするため。
美咲さんは老後の答えをまだ出していない。今週はねんきんネットで今の働き方と60歳で変える案を保存し、家賃を入れた三つの暮らしを見るところまでに留め、保険や投資の比較は、その次の一枚が終わってから開くことにした。
七枚のカードを、毎月見直せる予定に変える
老後の不安を住まい・お金・健康・人とのつながりに分けたら、今月確認する項目を一つだけ決めます。おひとりさまの生活設計を扱う本は、制度や費用の前提が自分と合うかを確かめ、記事の整理を深める補助資料として利用してください。